集成生意的真实底色:思灵机器人的 3 亿欧元与它的六个入口
为什么读:三年买下六家德国自动化公司,翻倍的营收里却只有 10% 到 15% 来自这些收购。它买的是门,不是账。
文|Embodied AI Frontier
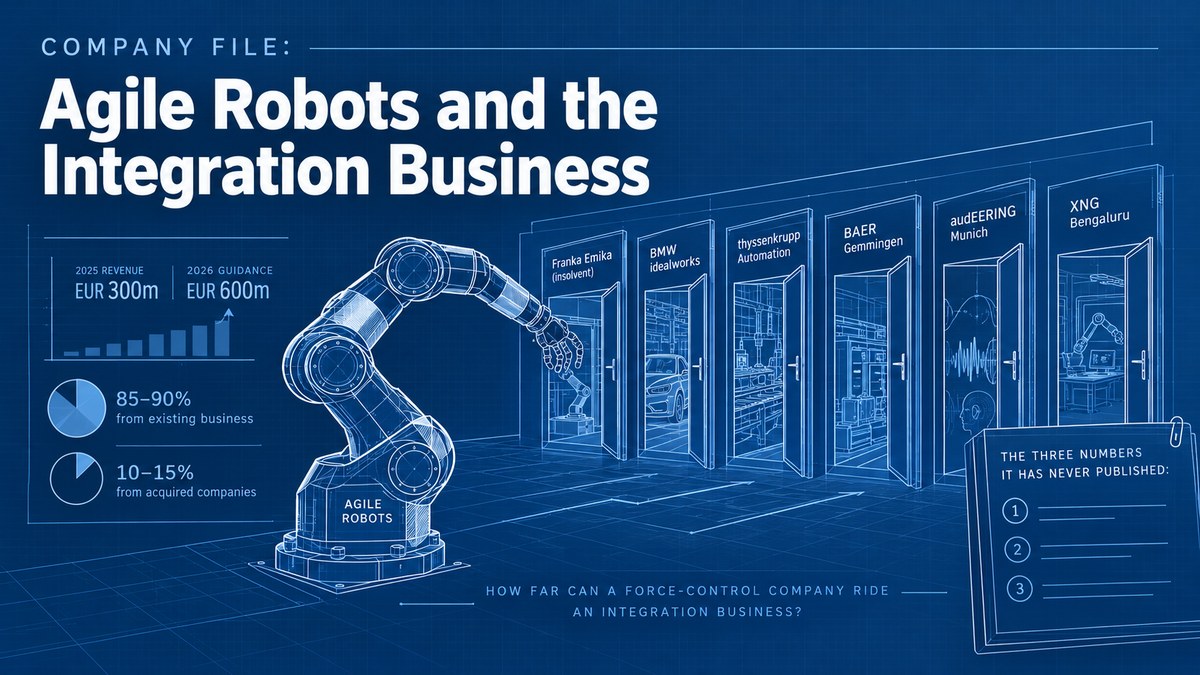
思灵机器人 2025 年营收 3 亿欧元,公司给出的 2026 年指引是 6 亿欧元。翻倍的增量有八成半到九成来自自身业务,被收购公司只贡献新业务的 10% 到 15%,这是理解这家公司最重要的一个比例。它买进去的是六个入口:破产的 Franka、宝马剥离的 idealworks、蒂森克虏伯的自动化工程、Gemmingen 的 BÄR、慕尼黑的 audEERING、班加罗尔的 XNG。本文拆开这六个入口,看一门以力控技术为支点的集成生意能走多远,以及它至今没有披露的三件事。
本文结构
- 一、结论:一家把技术卖成产线的公司
- 二、需求端:力控替谁省了钱
- 三、公司本体:两个总部与七座工厂
- 四、产品与技术:力控是一条产品线
- 五、客户与交付:卖的是工站,不是单机
- 六、供应链:自研到哪一层,外购到哪一层
- 七、竞争:它不在协作机器人的池子里
- 八、资本与财务:一轮一轮买进来的入口
- 九、护城河:德国工程资产加中国成本结构
- 十、风险:六个触发信号
- 十一、观察点
一、结论:一家把技术卖成产线的公司
思灵机器人(Agile Robots)2018 年成立于慕尼黑,创始团队来自德国宇航中心机器人研究所,北京是第二个总部1About us 页面点击查看文末条目 →。2025 年它的营收是 3 亿欧元,公司对 2026 年的指引是翻倍到 6 亿欧元,并称已签下的客户合同足以支撑这个数字3German Robotics Startup Agile Robots Set to Double Revenue This Year点击查看文末条目 →4营收翻倍与盈亏平衡目标点击查看文末条目 →。同时,公司说被收购的业务只占今年新增业务的 10% 到 15%3German Robotics Startup Agile Robots Set to Double Revenue This Year点击查看文末条目 →。
这两个数字放在一起,画出了本文要考察的对象。如果增量主要来自存量业务,那么它三年连收六家的动作,目的就落在买客户入口、买工程资质、买能让力控机械臂进厂的交付队伍,合并报表的扩张并非要点。一家技术公司的商业化难题,卡点常在被产线接纳这一环。思灵用收购回答了后半句。
判断可以写得更具体,也可以被推翻:思灵的营收结构重心在集成与产线工程,力控机械臂本体是它进入这些产线的钥匙。若这个判断成立,它的估值逻辑应参照自动化工程公司,毛利率与人均产出的天花板都不会像标准本体厂商那样可观。若公司公开披露本体业务占比过半、或整体毛利率显著高于集成行业区间,本文判断即被推翻。
二、需求端:力控替谁省了钱
先看需求,再看供给。
谁在买。 汽车整车厂与一级供应商、消费电子代工厂、医疗手术机器人厂商、电力运维单位是四类主要客户。这份名单有公开文档支撑:Diana 7 的官方介绍写明它已在汽车与消费电子使用10Diana 7 产品页点击查看文末条目 →,天智航的骨科手术机器人用力控机器人作关键部件14攥指成拳攻坚手术机器人点击查看文末条目 →,小米汽车的域控制器柔性组装线由思灵交付9助力小米汽车电子域控制器柔性组装线点击查看文末条目 →,富士康在 2021 年即表示将部署其系统15German-Chinese startup Agile Robots raises 220 million from investors点击查看文末条目 →。
痛在哪里,量有多大。 国际机器人联合会统计:2024 年全球工业机器人装机 542,076 台,是十年前的两倍多,中国装了 295,000 台,占全球 54%,在役存量 203 万台6World Robotics 2025 新闻稿点击查看文末条目 →7中国工业机器人新闻稿点击查看文末条目 →。增量结构在变。国家电网 2026 年规划采购约 8,500 台具身设备、总投资 68 亿元,其中 3,000 台双臂巡检机器人预算 18 亿元,500 台人形带电作业机器人预算 25 亿元8国网 2026 年具身智能采购规划点击查看文末条目 →。对照一名巡检员年均约 30 万元的人力成本8国网 2026 年具身智能采购规划点击查看文末条目 →,这笔账的算法很直接。
现在怎么解决。 人工、专机、带围栏的工业机器人是三条现成路径。协作机器人是第四条,把安全与人机同场作业做成产品属性,但标准化程度高,遇到线束、连接器、易碎件这类柔性装配,仍要靠力控与工艺知识补足。这是思灵产品的落点。
为什么还没被满足。 两个卡点。一是柔性装配的力控精度与工艺适配,要把力、视觉与轨迹放进同一个控制回路;二是数据。公司创始人在 2026 年 10 月称工业场景训练数据不足,正在用拍摄工人作业视频的方式补,为此在慕尼黑设了机器人学院39Agile Robots trains factory robots by filming human workers点击查看文末条目 →。这是公司对自身瓶颈的承认。
什么条件下会被满足。 价格与回收期。经销渠道上,Franka Research 3 的未税报价约 2.765 万欧元45Franka Research 3 报价点击查看文末条目 →;国网口径里双臂巡检机器人均价约每台 60 万元8国网 2026 年具身智能采购规划点击查看文末条目 →。当单台价格与两名工人一年的综合成本可比,采购逻辑就成立。
市场多大。 第三方研报的估算互相打架:2025 到 2026 年的协作机器人市场被写成 16.7 亿至 74.1 亿美元,差四倍以上。口径没有统一,直接引用等于替某一家研报背书。本文改用自下而上的算法:542,076 台年装机乘以约 3 万美元的本体均价(按 3 至 20 公斤档位经销价中位数取,本站估算),得到约 163 亿美元的本体市场;把集成工程算进来,整体按本体价值的 2 至 2.5 倍计,即 326 亿至 408 亿美元,取整约 400 亿;其中需要力控与柔性装配的环节按 20% 至 27.5% 计,可服务市场约 80 亿至 110 亿美元。思灵 2025 年的 3 亿欧元约合 3.46 亿美元,落在可服务市场的 3% 至 4.3%。以上三层均为本站估算,不引用任何一家研报的数字。
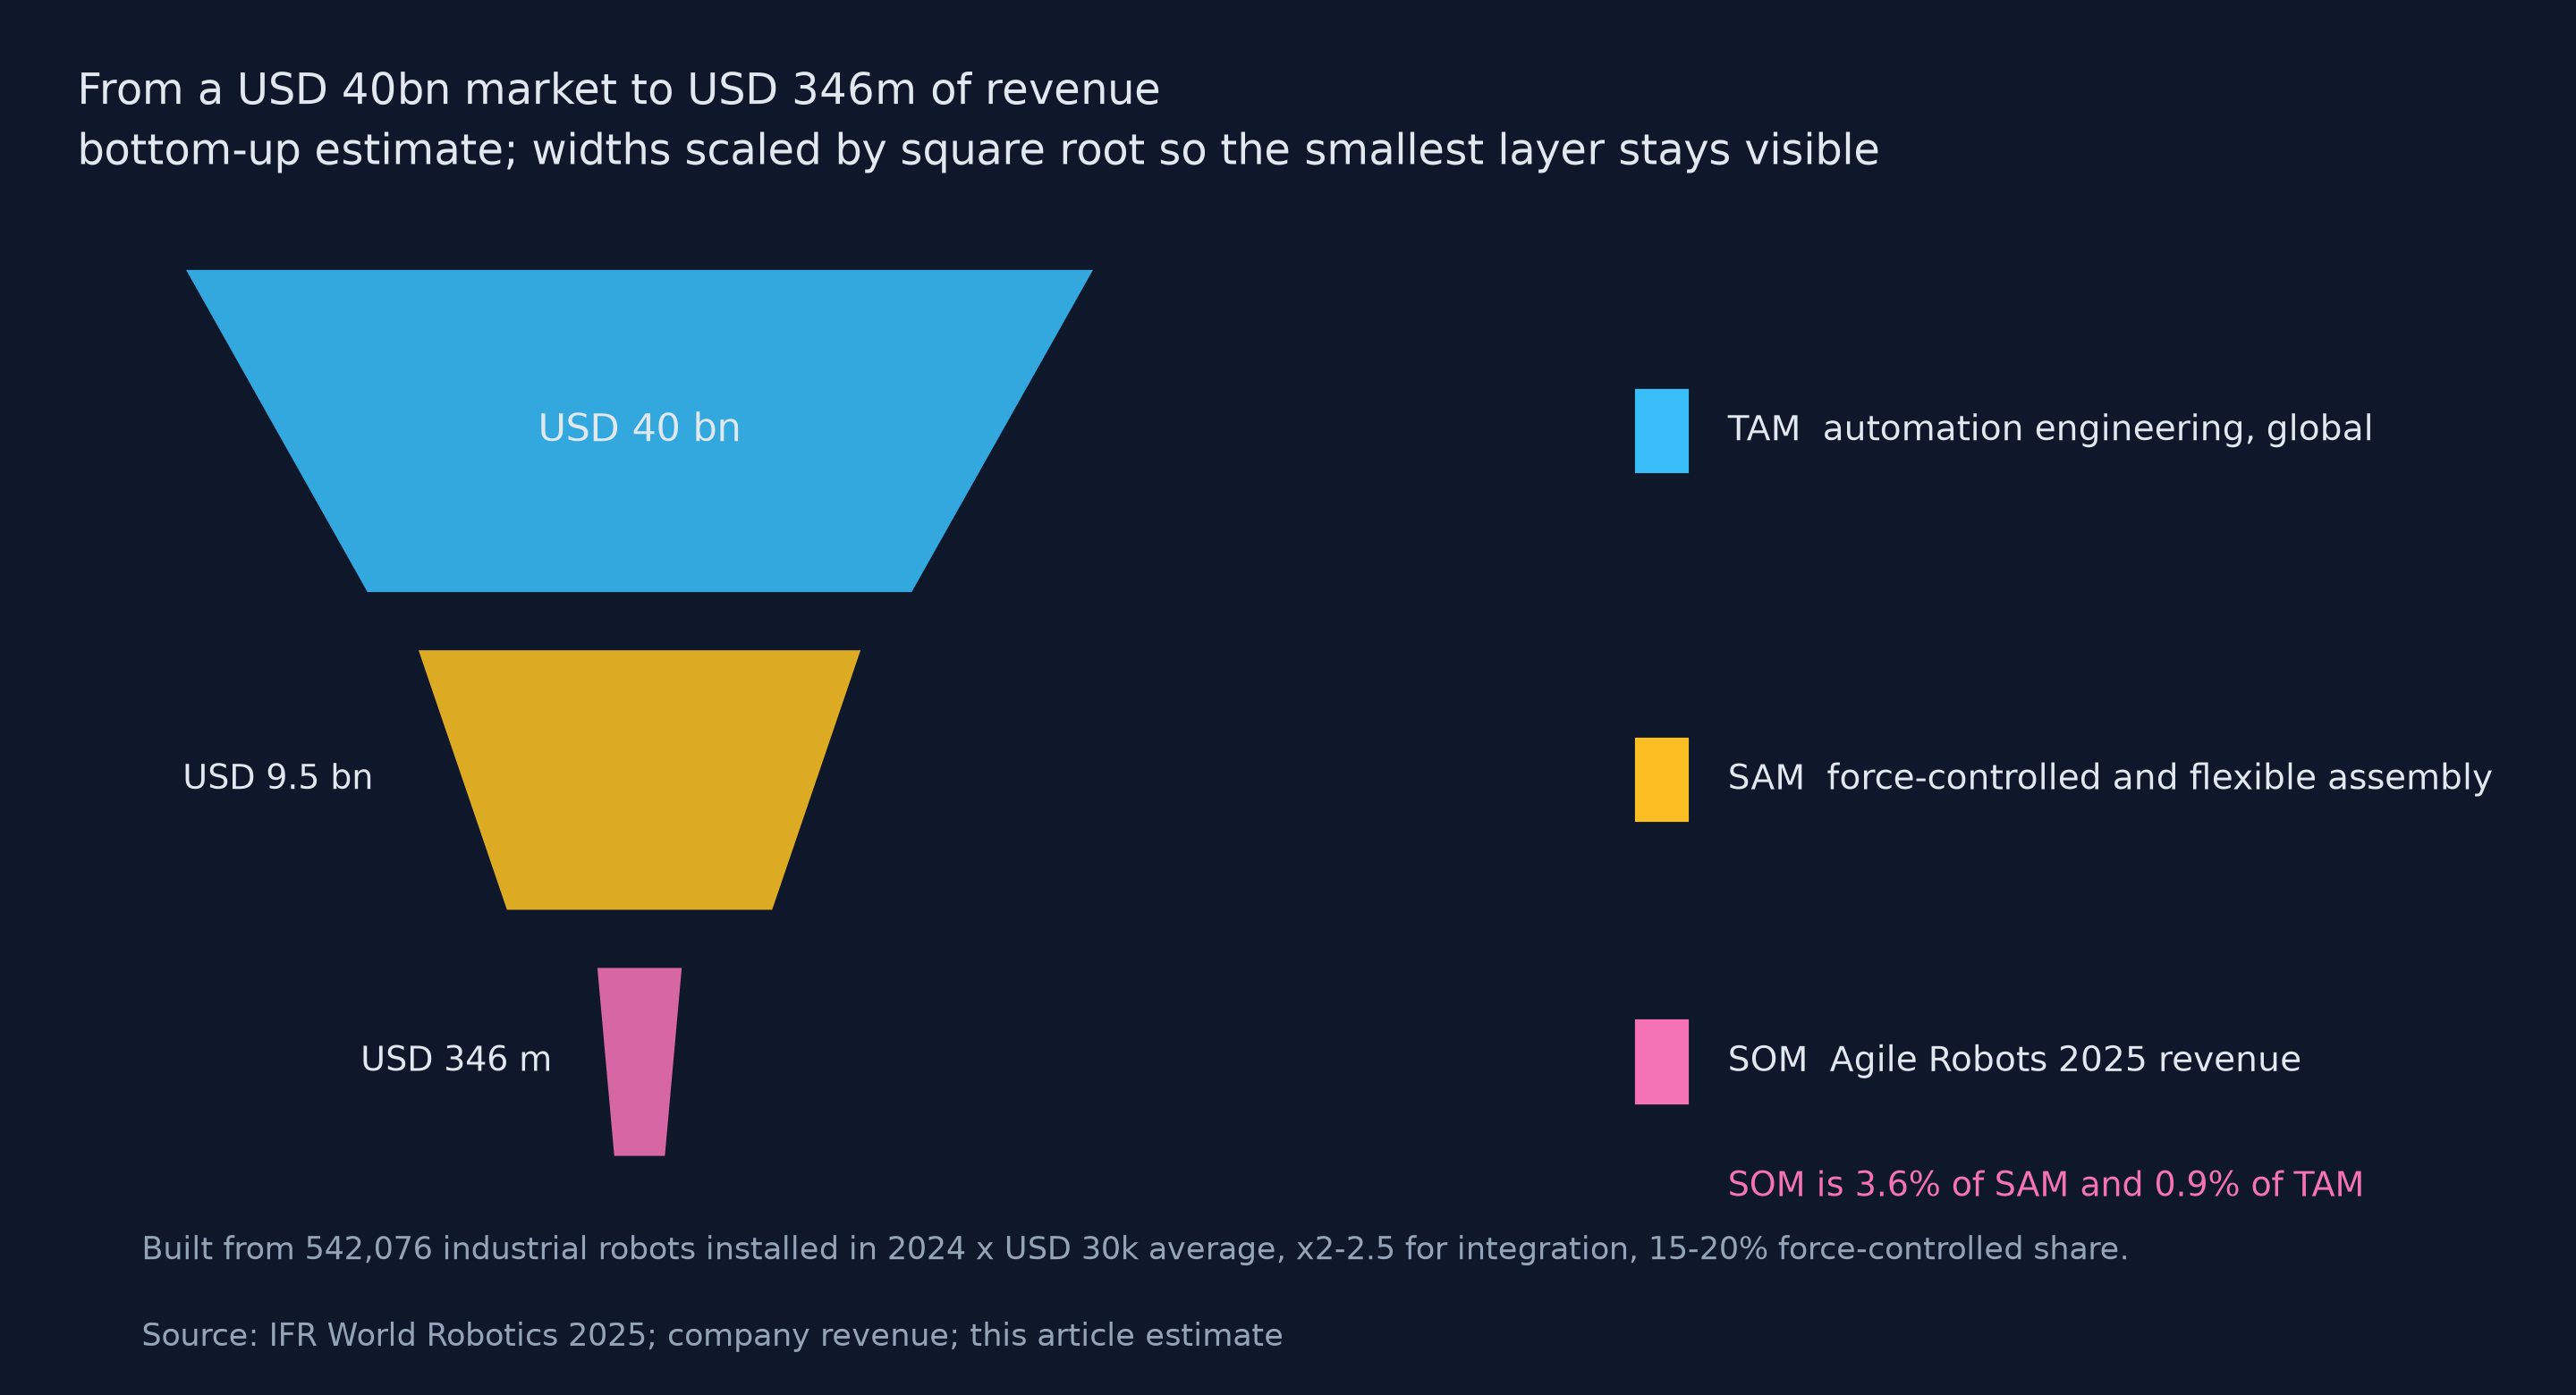
图1 市场漏斗:400 亿美元市场里的 3.46 亿美元
节奏。 电力与一般工业的采购现在就在发生,国网 2026 年单年 68 亿元是明确的时间表8国网 2026 年具身智能采购规划点击查看文末条目 →。人形机器人的节奏要慢一些:工信部在 2026 年 7 月表示全年整机产量有望突破 10 万台40思灵机器人亮相 2026 世界人工智能大会点击查看文末条目 →,但工业场景的规模订单至今没有公开案例。
三、公司本体:两个总部与七座工厂
公司的物理形态比多数同行重。官网列出七座生产站点与两个研发中心:慕尼黑、Kaufbeuren、Gemmingen、北京、上海、深圳、班加罗尔、金奈,另有美国帕洛阿尔托区域总部1About us 页面点击查看文末条目 →2Physical AI 页面点击查看文末条目 →。官网计数器给出的数字是 3,500 名员工、2,000 多名研发人员、2 万平方米以上实验室、650 多项专利1About us 页面点击查看文末条目 →2Physical AI 页面点击查看文末条目 →。专利数字有三个口径,不可直接比较:官网 650 多项未说明统计口径2Physical AI 页面点击查看文末条目 →;第三方数据库在 2021 年 9 月记录中国主体已公开申请 21 件44引智慧芽数据点击查看文末条目 →;企业信息平台 2026 年 10 月的摘要显示中国主体 184 项专利、24 项软件著作权53北京思灵机器人科技有限责任公司企业页摘要点击查看文末条目 →,原页对境外网络限制,此处仅作旁证。
员工数在不同时点有两个版本。2026 年 4 月的媒体报道引用公司网站为 2,500 多人5Agile Robots to tap into new sectors with latest acquisition点击查看文末条目 →,官网 2026 年 10 月的计数器是 3,500 人。差额可以解释:2026 年 4 月并入蒂森克虏伯自动化工程(后更名 Krause Automation)25完成蒂森克虏伯自动化工程收购点击查看文末条目 →,2026 年 8 月控股印度 XNG Automation27控股 XNG Automation点击查看文末条目 →,两笔都带团队。
创始人陈兆芃的路径在这家公司身上留了明显印记。他在中国读工程,到德国宇航中心完成博士,做出过被广泛引用的人形手,后任该中心模块化灵巧机器人实验室副主任,2018 年与 Peter Meusel 一起创办思灵1About us 页面点击查看文末条目 →。这条路解释了产品为什么从力控开始:按公司自己的说法,德国宇航中心是世界上最早提出并做成力控机器人的机构32Series C financing led by SoftBank Vision Fund 2点击查看文末条目 →。
四、产品与技术:力控是一条产品线
产品矩阵按负载分三层:底层的 Diana 7 七轴全部内置扭矩传感器,定位轻量灵敏,已在汽车与消费电子使用10Diana 7 产品页点击查看文末条目 →;中层 Thor 系列覆盖 3 至 20 公斤,Thor 20 防护等级 IP5411产品总览点击查看文末条目 →;顶层是 2025 年 11 月发布的人形 Agile ONE,官方参数见表112Agile ONE 产品页点击查看文末条目 →13Agile Robots launches humanoid robot for industry点击查看文末条目 →。
表1(Table 1)思灵主要产品与关键参数
| 产品线 | 形态 | 关键参数 | 行业档位判断 |
|---|---|---|---|
| Diana 7 | 七轴力控机械臂 | 七轴全内置扭矩传感器,负载 7 公斤,臂展 923 毫米 | 自由度属冗余构型,适合狭小空间避障 |
| Thor 系列 | 工业机械臂 | 负载 3、7、12、20 公斤,最大工作半径 1,700 毫米 | 中负载常规档,覆盖上下料与码垛 |
| Agile ONE | 全尺寸人形 | 174 厘米、69 公斤、负载 20 公斤、2 米每秒、单手 21 关节 | 负载自重比约 1 比 3.4,按 2026 年行业水平属中档 |
| AgileCore | 机器人操作系统 | 统一调度本体、视觉与任务编程 | 与本体同源,是全栈差异点 |
来源:公司官网产品页与发布稿
软件这一层容易被忽略,却是集成生意的关键。AgileCore 让 Diana 7 的安装、集成、编程与维护在同一平台完成10Diana 7 产品页点击查看文末条目 →,人形与移动机器人也跑在同一套系统上13Agile Robots launches humanoid robot for industry点击查看文末条目 →。一条产线上的多种本体因此共用编程与运维习惯,每卖一条产线,软件就被复用一次。集成商的利润往往来自这种复用。
五、客户与交付:卖的是工站,不是单机
最能说明商业模式的是一个具体项目。2025 年 1 月,思灵交付小米汽车电子域控制器柔性组装线,整线配 10 台机器人、18 个柔性工站,负责抓取、插连接器、理线束与组装,单位小时产出比行业平均高 30%,工装可在 15 分钟内完成整线换型,工艺参数实时上传到小米的制造执行系统9助力小米汽车电子域控制器柔性组装线点击查看文末条目 →。这段描述里没有一个指标关于机械臂本身,全部是产线指标。
客户结构因此分成两类。一类是整车厂与代工厂,采购产线能力:小米汽车、富士康、宝马体系。宝马这条链条要看三层股权变化:idealworks 原是宝马集团 2020 年底成立的子公司,做移动机器人与厂内物流软件,2023 年 10 月思灵成为多数股东18idealworks gains Agile Robots AG as majority shareholder点击查看文末条目 →,2025 年 9 月完成全资化19完成收购 idealworks 剩余股份点击查看文末条目 →,现称编排着 1,700 多台机器人17About点击查看文末条目 →。另一类是设备厂与医院,采购部件:天智航把七自由度力控机器人装进骨科手术机器人14攥指成拳攻坚手术机器人点击查看文末条目 →;新希望集团与思灵合资北京新灵智能,思灵持股 40%48思灵机器人参股成立智能科技公司,注册资本 3,000 万元点击查看文末条目 →。
交付量的口径要写清楚。官网说全球已部署 20,000 多套解决方案1About us 页面点击查看文末条目 →2Physical AI 页面点击查看文末条目 →31与谷歌 DeepMind 达成战略合作点击查看文末条目 →,这个数字包含整线、工站与部件,不等于单机台数,也不区分渠道。用它推算单价或市场份额都会失真。
表2(Table 2)可点名的客户与合作方式
| 客户或伙伴 | 采购内容 | 证据类型 |
|---|---|---|
| 小米汽车 | 电子域控制器柔性组装线,10 台机器人、18 个工站 | 公司官方发布 |
| 富士康与工业富联 | 机器人系统部署;工业富联参与融资并追加 3,000 万美元战略投资 | 通讯社报道与投资报道 |
| 宝马体系 | idealworks 移动机器人与厂内物流软件,全资并入 | 宝马官方新闻稿 |
| 天智航 | 七自由度力控机器人作为手术机器人关键部件 | 北京市科委报道 |
| 新希望集团 | 合资公司北京新灵智能,思灵持股 40% | 工商登记信息转述 |
来源:见文末来源清单
客户集中度没有披露。这是理解这家公司风险时最要紧的一个空白,后文会回到这一点。
六、供应链:自研到哪一层,外购到哪一层
思灵的供应链策略是向下打通到零部件,向上延伸到产线工程。官方称几乎所有产品自研自产,从机械臂、灵巧手到移动平台与 AgileCore 软件2Physical AI 页面点击查看文末条目 →;北京市科委 2023 年的报道更具体,称其力控机器人的传感器、关节、控制软件与全部算法均自主可控14攥指成拳攻坚手术机器人点击查看文末条目 →。专利方向也印证这一点,企业信息平台摘要显示其专利集中在电快换装置、视触觉传感器、轨迹控制与分布式消息控制51北京思灵机器人科技有限责任公司企业信息页(专利方向摘要)点击查看文末条目 →。
外购部分未披露。思灵子公司的关节专利文本写明关节结构含谐波减速器49北京顺义思灵机器人科技有限责任公司专利(用于机器人的关节,含谐波减速器结构)点击查看文末条目 →,供应商没有公开信息;这类物料的来源对未上市公司通常是商业机密。
下游比上游清楚。直销面向整车厂与代工厂,工程侧由三家被收购公司承担:Krause Automation 服务汽车与新能源原始设备制造商的产线工程,前身有 75 年以上工程经验26完成出售自动化工程业务点击查看文末条目 →;XNG 做工厂与厂内物流集成27控股 XNG Automation点击查看文末条目 →;BÄR 做自动导引车与装配自动化29控股 BÄR Automation点击查看文末条目 →。移动机器人平台交给 idealworks。另有两处互补关系:2026 年 3 月与 Google DeepMind 建立战略研究伙伴关系,把 Gemini Robotics 基础模型接入自家平台30与 Google DeepMind 战略合作点击查看文末条目 →31与谷歌 DeepMind 达成战略合作点击查看文末条目 →;公司同时是德国电信欧洲首个工业人工智能云的锚定客户50Agile Robots is an anchor-customer for Europe's first Industrial AI Cloud点击查看文末条目 →。
七、竞争:它不在协作机器人的池子里
竞争要按同一笔预算定义,不按同一类产品。
直接竞争来自能提供力控或高柔性机械臂的厂商:Universal Robots 长期占全球协作机器人出货约一半(第三方机构估算)52全球协作机器人市场分析(Universal Robots 约占 2025 年出货量一半,估算)点击查看文末条目 →,Franka Robotics 被思灵收购后成为自有品牌20收购 Franka Emika点击查看文末条目 →,中国的节卡、越疆、遨博在同一价格带争夺标准化本体订单41节卡机器人营收数据点击查看文末条目 →42越疆 2024 年业绩点击查看文末条目 →。间接竞争是库卡、ABB、发那科这类传统厂商与大量系统集成商。替代方案是人工、外包,或客户什么都不做。
表3(Table 3)2024 年营收对照
| 公司 | 2024 年营收 | 口径说明 |
|---|---|---|
| 思灵机器人 | 约 2 亿欧元5Agile Robots to tap into new sectors with latest acquisition点击查看文末条目 → | 公司网站口径,含被收购子公司 |
| 节卡机器人 | 约 4 亿元人民币41节卡机器人营收数据点击查看文末条目 → | 招股材料口径,以本体为主 |
| 越疆科技 | 约 3.74 亿元人民币42越疆 2024 年业绩点击查看文末条目 → | 港股上市公司年报口径 |
来源:公司网站、北京日报、新华丝路
三个数字放一起,会看到一个容易误读的结论。思灵的营收约为两家中国协作机器人头部公司之和的两倍(2 亿欧元约合 16 亿元人民币,两家合计 7.74 亿元),这不说明它在协作机器人市场打赢了谁。它从一开始就在另一个池子:卖产线而非卖本体,客户是整车厂的项目部门。这个池子的门槛是工程资质与交付队伍,代价是每个项目都要重新谈、重新设计、重新验收,规模效应比标准品弱。
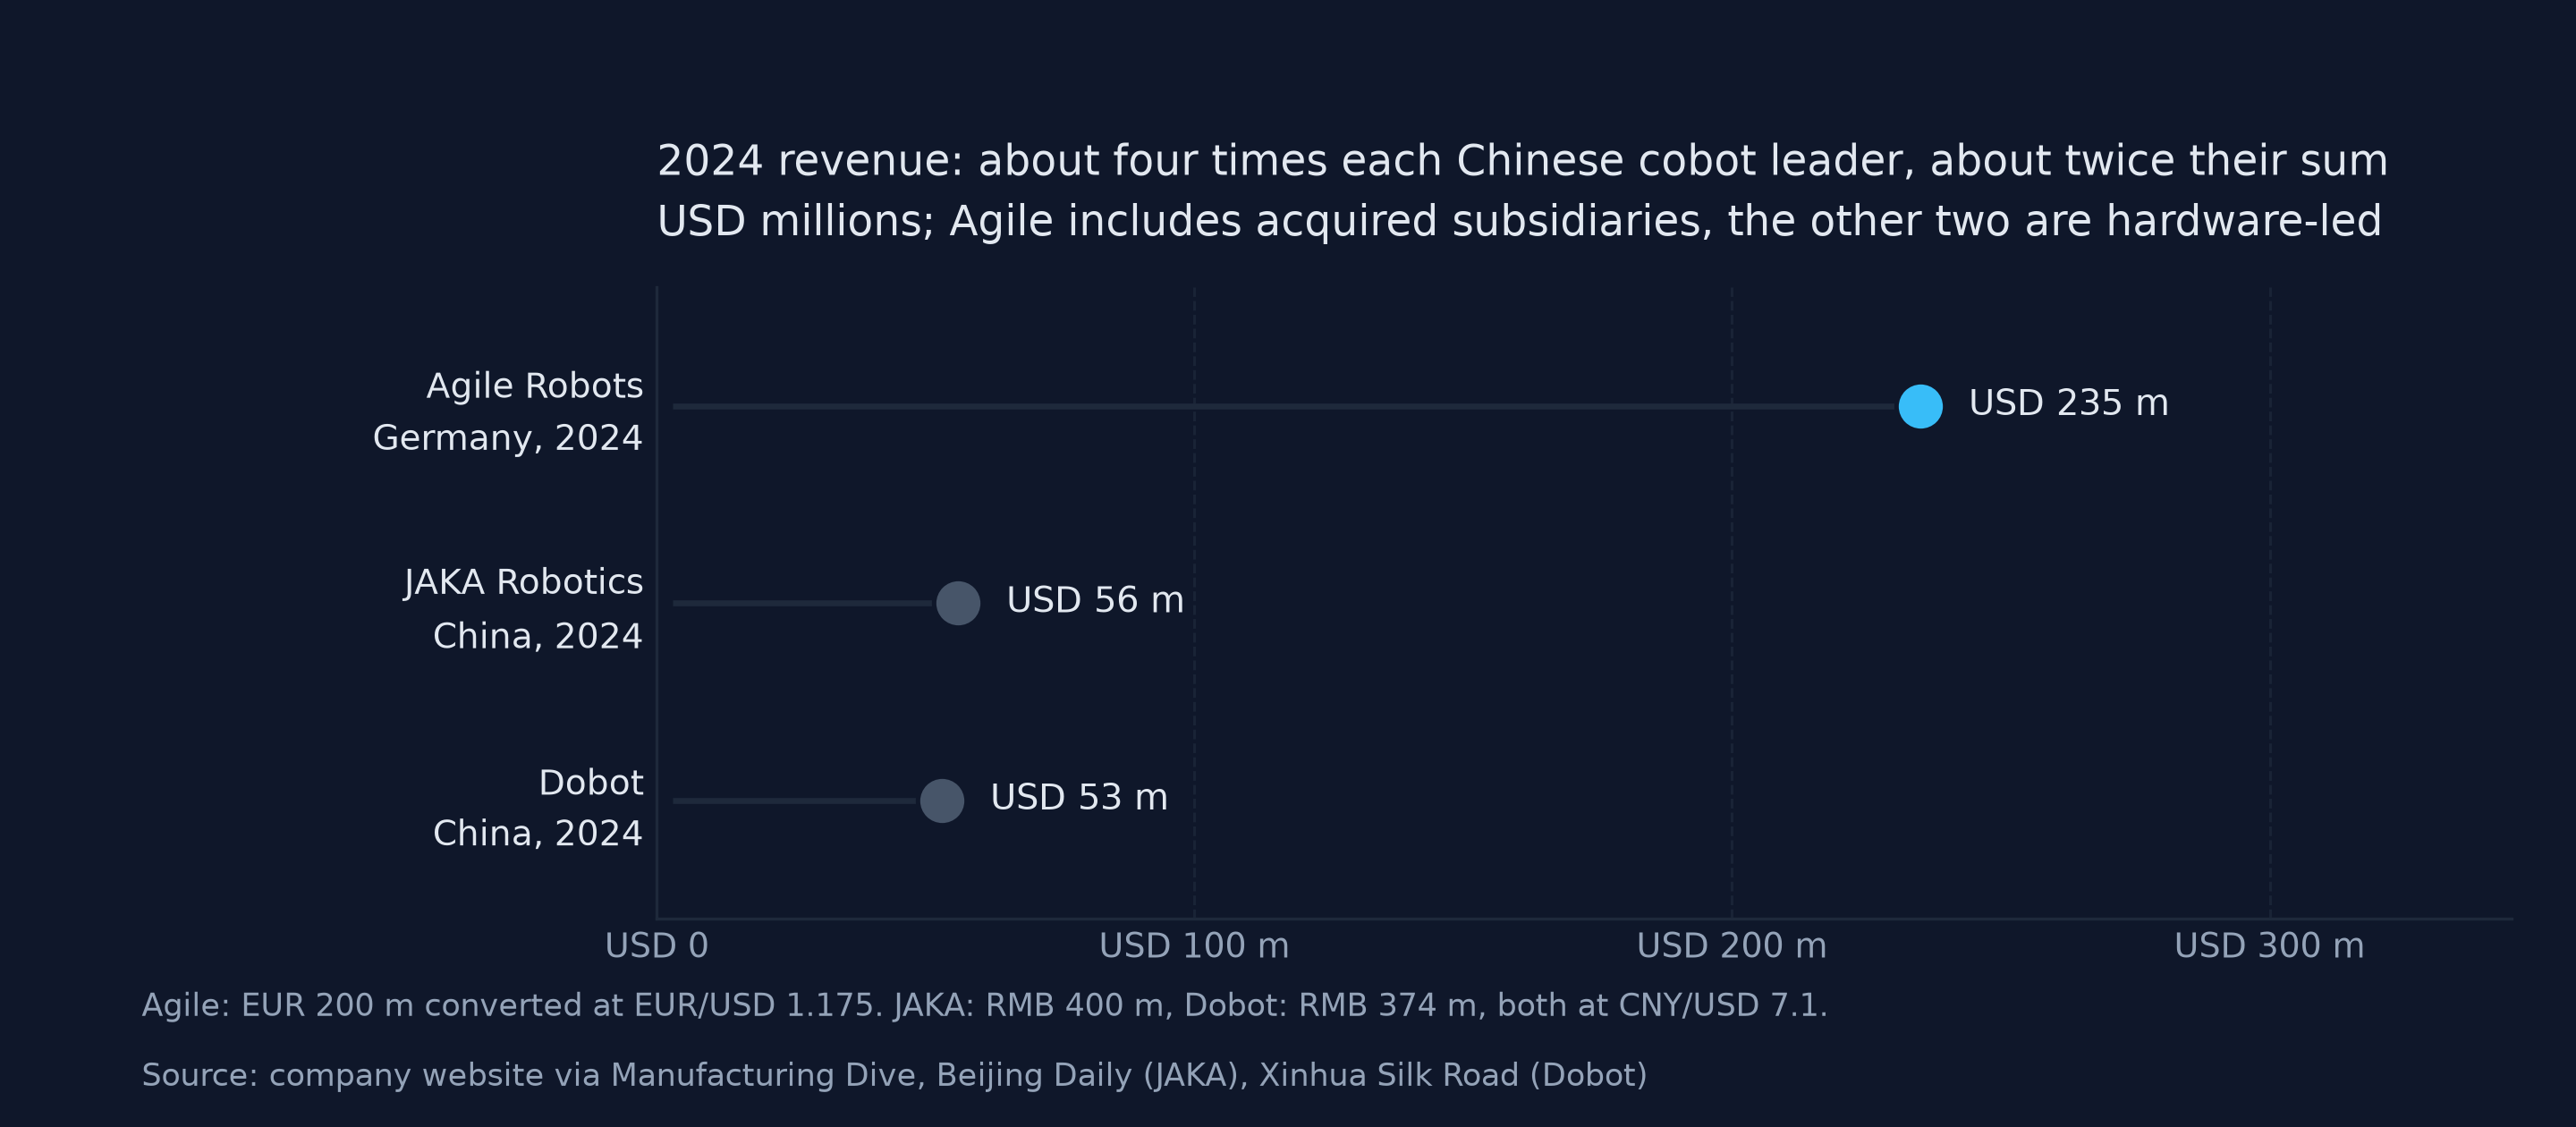
图2 2024 年营收对照:思灵约为两家中国头部公司之和的两倍
公司对自身位置的判断可从德国媒体访谈里读到:它把自己描述成对抗中国厂商的德国玩家,并把技术突破的时间点放在很近的位置46Agile Robots 对中国厂商的定位访谈点击查看文末条目 →。潜台词是优势在工程与工艺,不在成本。
八、资本与财务:一轮一轮买进来的入口
融资史的密度在同类公司里不常见。
表4(Table 4)融资轮次与可核金额
| 时间 | 轮次 | 金额 | 主要投资方 |
|---|---|---|---|
| 2018 年 7 月 | 种子轮 | 数百万美元 | 高瓴、线性资本362018 年 7 月种子轮数百万美元点击查看文末条目 → |
| 2019 年 7 月 | Pre-A 轮 | 未披露 | 高瓴、红杉中国、天智航、线性资本34思灵机器人完成 Pre-A 轮融资点击查看文末条目 → |
| 2020 年 | A 轮 | 未披露 | C 资本领投,老股东跟投35思灵机器人完成 A 轮融资,C 资本领投点击查看文末条目 → |
| 2020 年 | B 轮与当年累计 | 超过 1.3 亿美元 | 公司称当年行业融资总额最高32Series C financing led by SoftBank Vision Fund 2点击查看文末条目 → |
| 2021 年 9 月 | C 轮 | 2.2 亿美元 | 软银愿景基金 2 期领投,估值突破 10 亿美元32Series C financing led by SoftBank Vision Fund 2点击查看文末条目 →33思灵机器人完成 2.2 亿美元 C 轮融资点击查看文末条目 → |
| 2022 年 4 月 | 战略投资 | 3,000 万美元 | 工业富联独家投资16工业富联独家战略投资思灵机器人 3,000 万美元点击查看文末条目 → |
| 2026 年 6 月 | 洽谈中 | 约 8 亿美元 | 软银拟领投,软银出资逾 3 亿美元37SoftBank in Early Talks to Back 800 Million Agile Robots Round点击查看文末条目 →38SoftBank in talks to back Agile Robots 800m round点击查看文末条目 → |
来源:投资界、投中网、公司公告、通讯社报道
上面的融资表里还有一条口径裂缝。华尔街日报 2026 年 8 月称公司累计融资约 15 亿美元3German Robotics Startup Agile Robots Set to Double Revenue This Year点击查看文末条目 →;公开可核的轮次加起来只有约 3.8 亿美元。Tracxn 记 2.5 亿美元,比可核合计更低;CB Insights 记 3.8 亿美元,与可核合计基本一致。最高与最低相差约六倍,公司没有解释这个数字的构成。可能 2022 年之后有未公开轮次,也可能包含债务与老股转让。本文把两个数字都写出来,不替公司选一个。
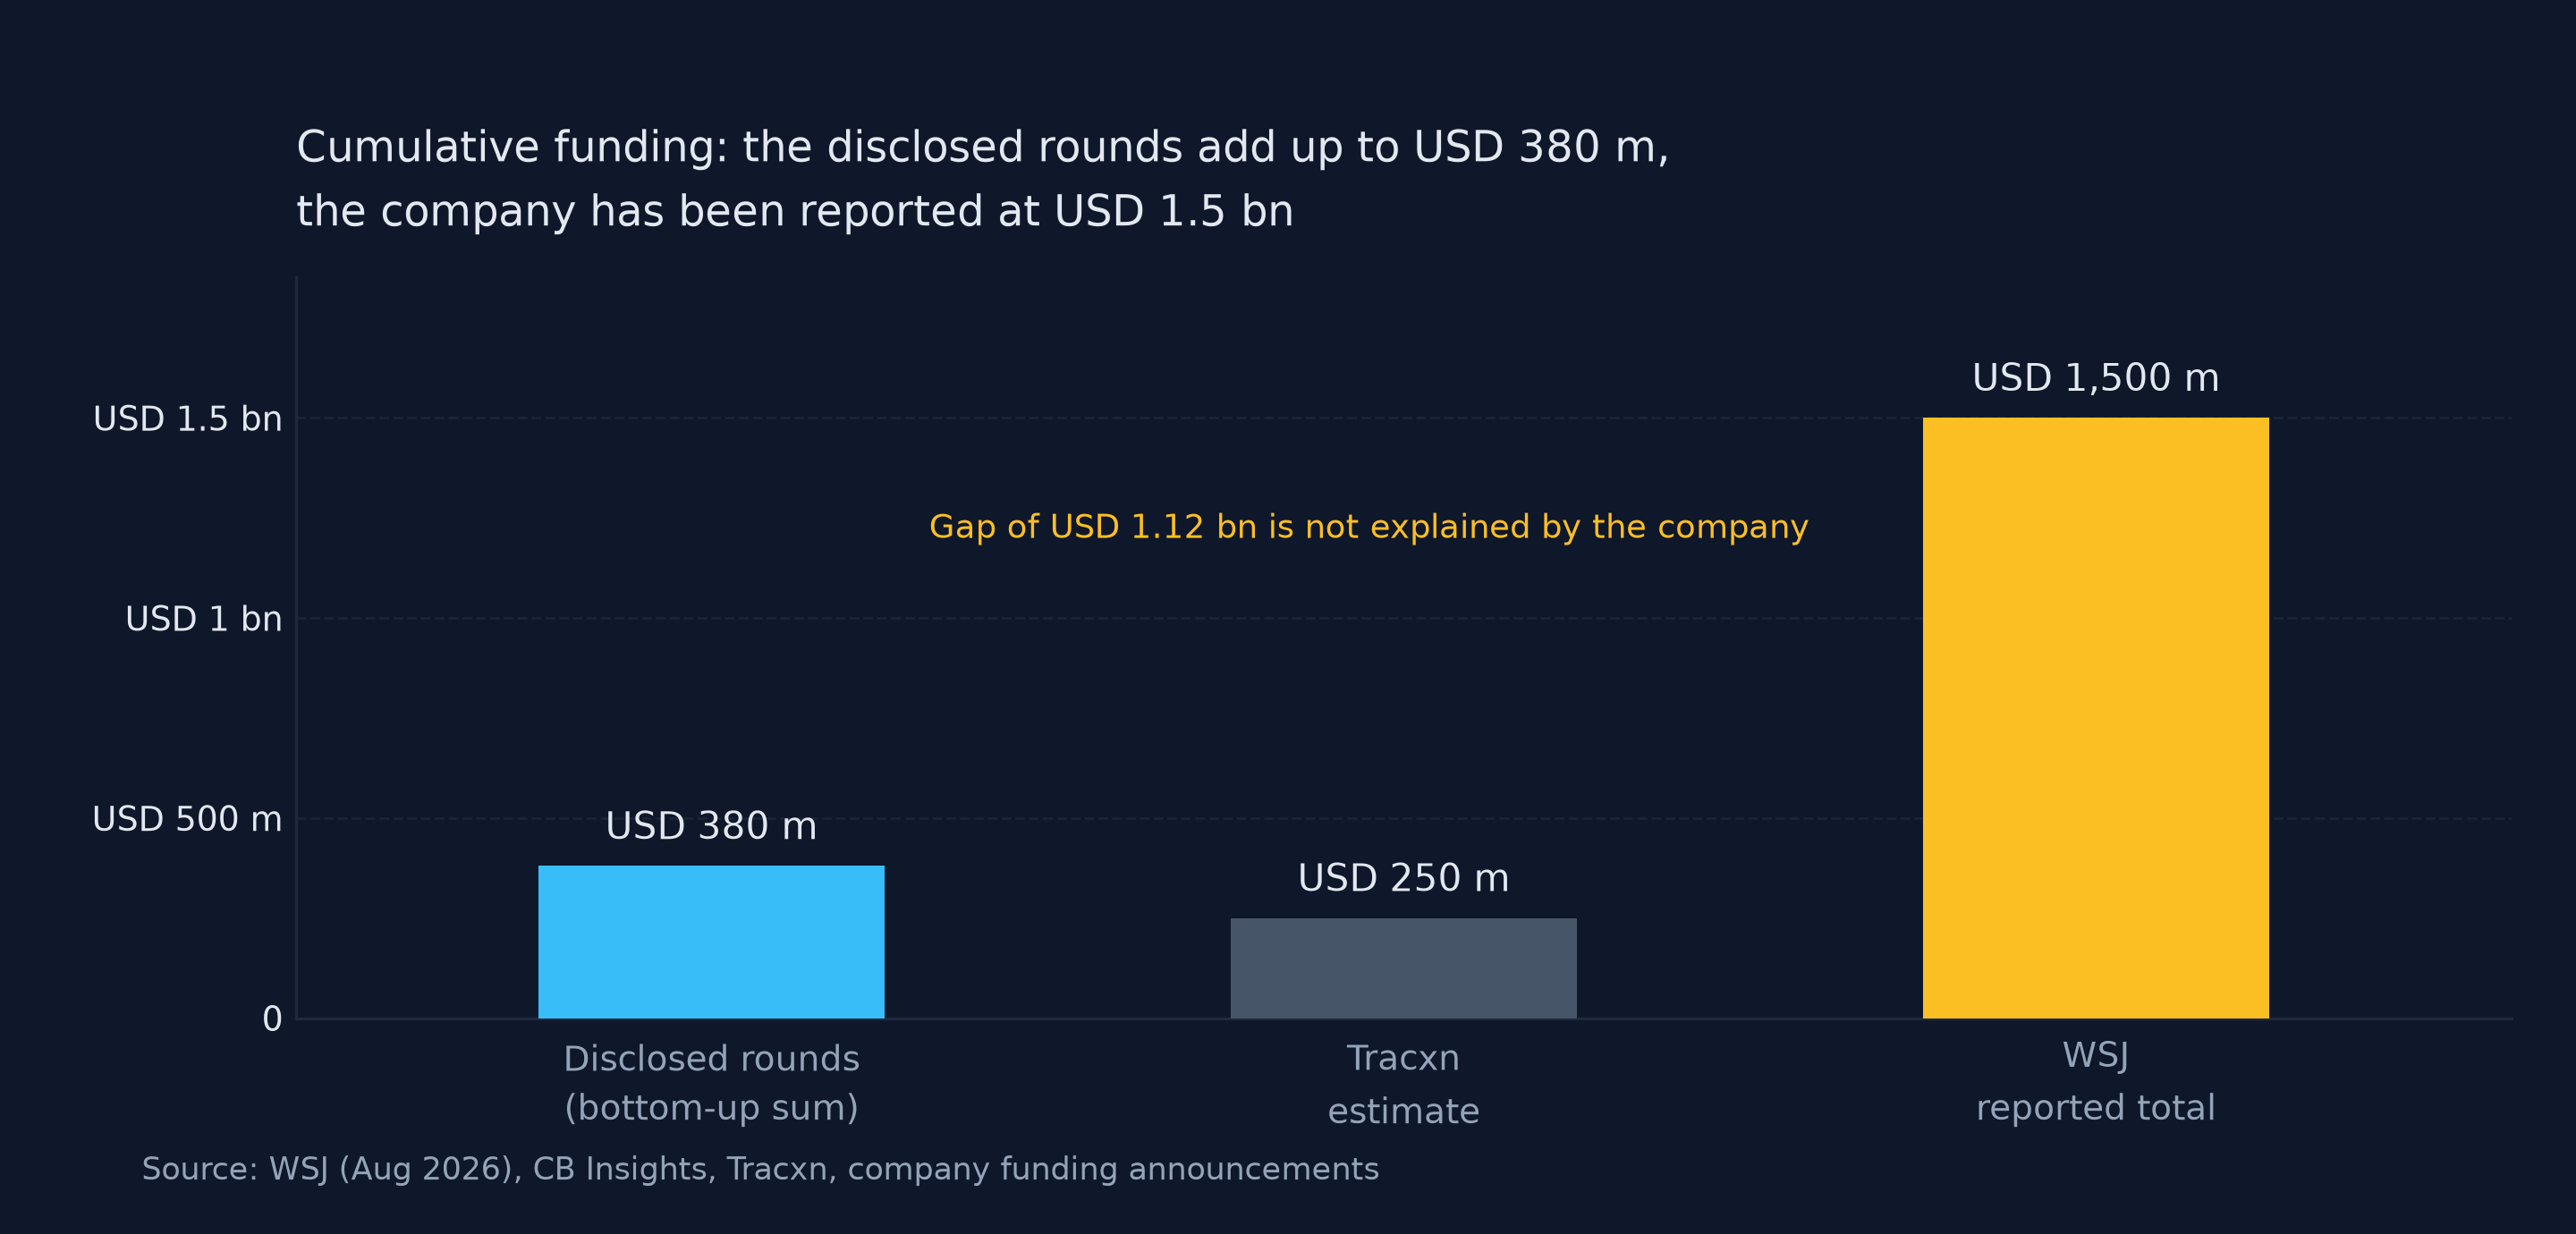
图3 累计融资的三种口径
表5(Table 5)营收的多口径时间线
| 年度 | 营收 | 来源性质 |
|---|---|---|
| 2019 年 | 约 50 万欧元 | 创始人对媒体口径47思灵机器人获 2.2 亿美元投资点击查看文末条目 → |
| 2020 年 | 约 300 万欧元 | 创始人对媒体口径47思灵机器人获 2.2 亿美元投资点击查看文末条目 → |
| 2021 年 | 指引 2,000 万至 2,500 万欧元 | 创始人对媒体口径47思灵机器人获 2.2 亿美元投资点击查看文末条目 → |
| 2024 年 | 约 2 亿欧元 | 公司网站,媒体引用5Agile Robots to tap into new sectors with latest acquisition点击查看文末条目 → |
| 2025 年 | 3 亿欧元,约合 3.46 亿美元 | 创始人对媒体口径3German Robotics Startup Agile Robots Set to Double Revenue This Year点击查看文末条目 → |
| 2026 年 | 指引约 6 亿欧元 | 公司指引3German Robotics Startup Agile Robots Set to Double Revenue This Year点击查看文末条目 →4营收翻倍与盈亏平衡目标点击查看文末条目 → |
来源:新浪科技、Manufacturing Dive、华尔街日报及其转述
五年时间从 300 万欧元到 3 亿欧元,复合增速约 150%。估值信息少得多:2021 年 C 轮估值突破 10 亿美元32Series C financing led by SoftBank Vision Fund 2点击查看文末条目 →,按当年指引中值 2,250 万欧元算,市销率约 40 倍;2026 年那轮至今无完成公告,新估值没有公开锚点。
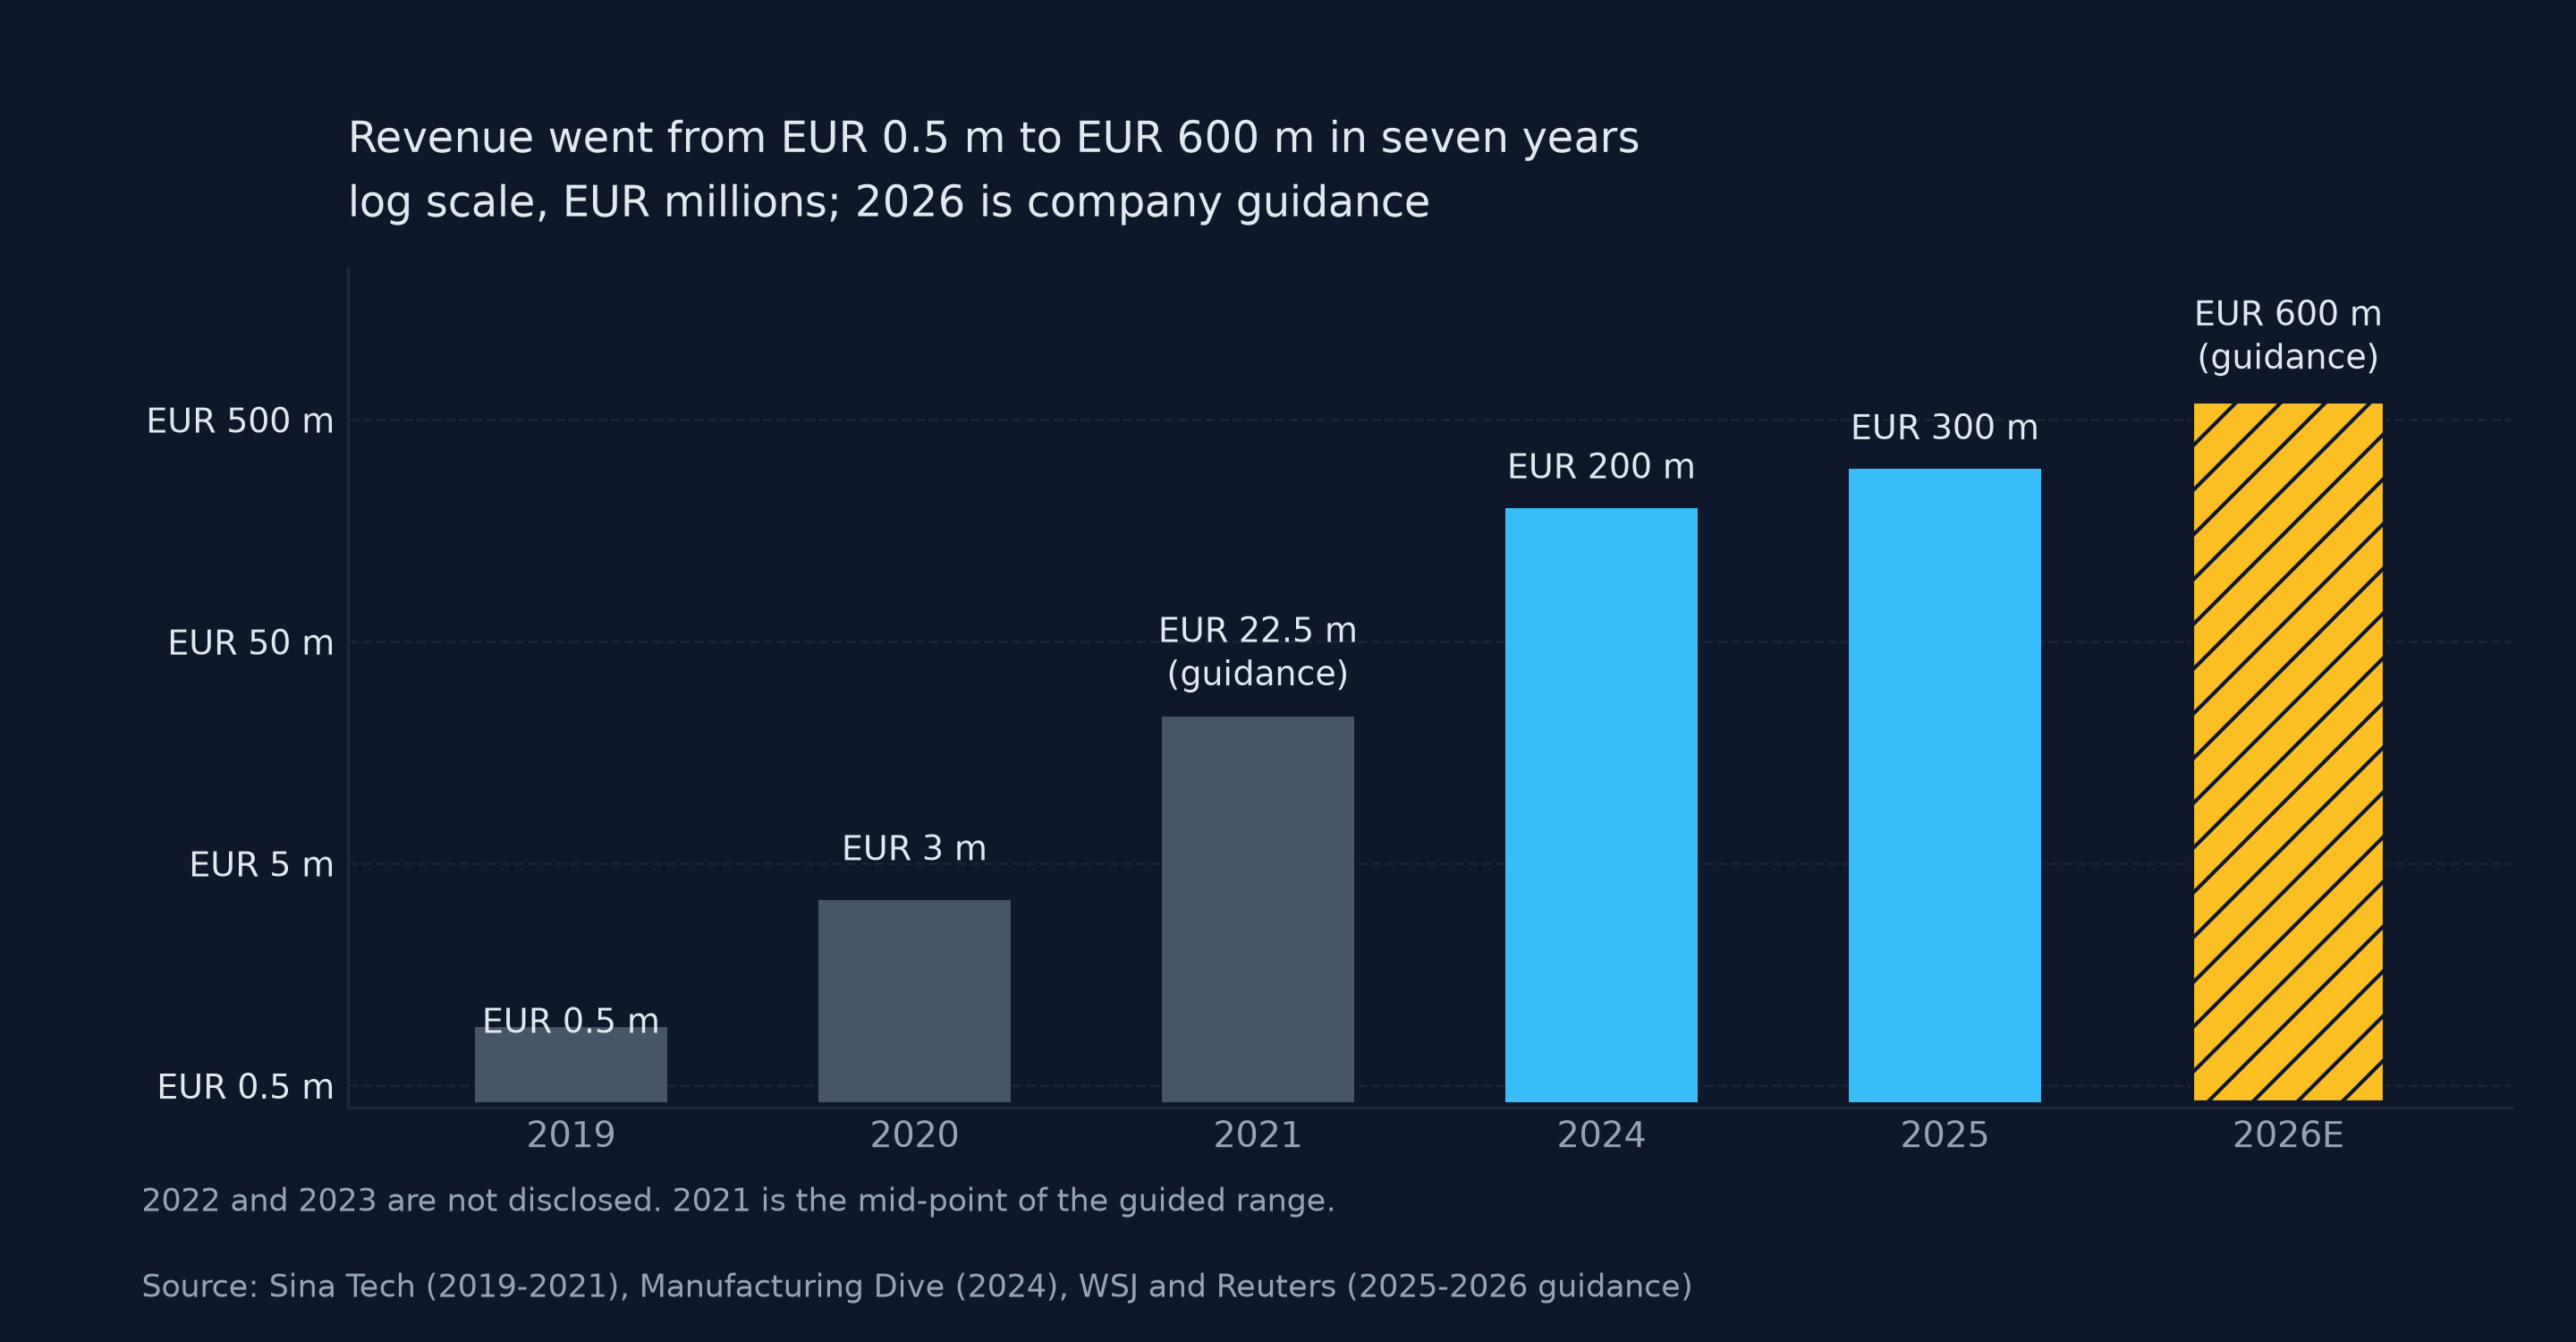
图4 营收七年从 50 万欧元到 6 亿欧元(对数刻度)
并购价格只有一笔被公开讨论过。2023 年 11 月思灵收购破产的 Franka Emika,德国媒体给出三个版本:法广引德新社称 2,850 万欧元,商报称超过 3,000 万欧元,商业内幕称约 3,300 万欧元21收购价超过 3,000 万欧元点击查看文末条目 →22收购价约 3,300 万欧元、德国联邦经济部收到警示未干预点击查看文末条目 →23引德新社与明镜周刊点击查看文末条目 →。差异可能来自员工承接与存货是否计入。这笔交易的另一面是政治:德国联邦经济部当时收到过警示,但没有介入22收购价约 3,300 万欧元、德国联邦经济部收到警示未干预点击查看文末条目 →。收购后 Franka 的生产迁到 Kaufbeuren,2024 年 3 月开始出货24Franka 机器人在 Kaufbeuren 投产点击查看文末条目 →。
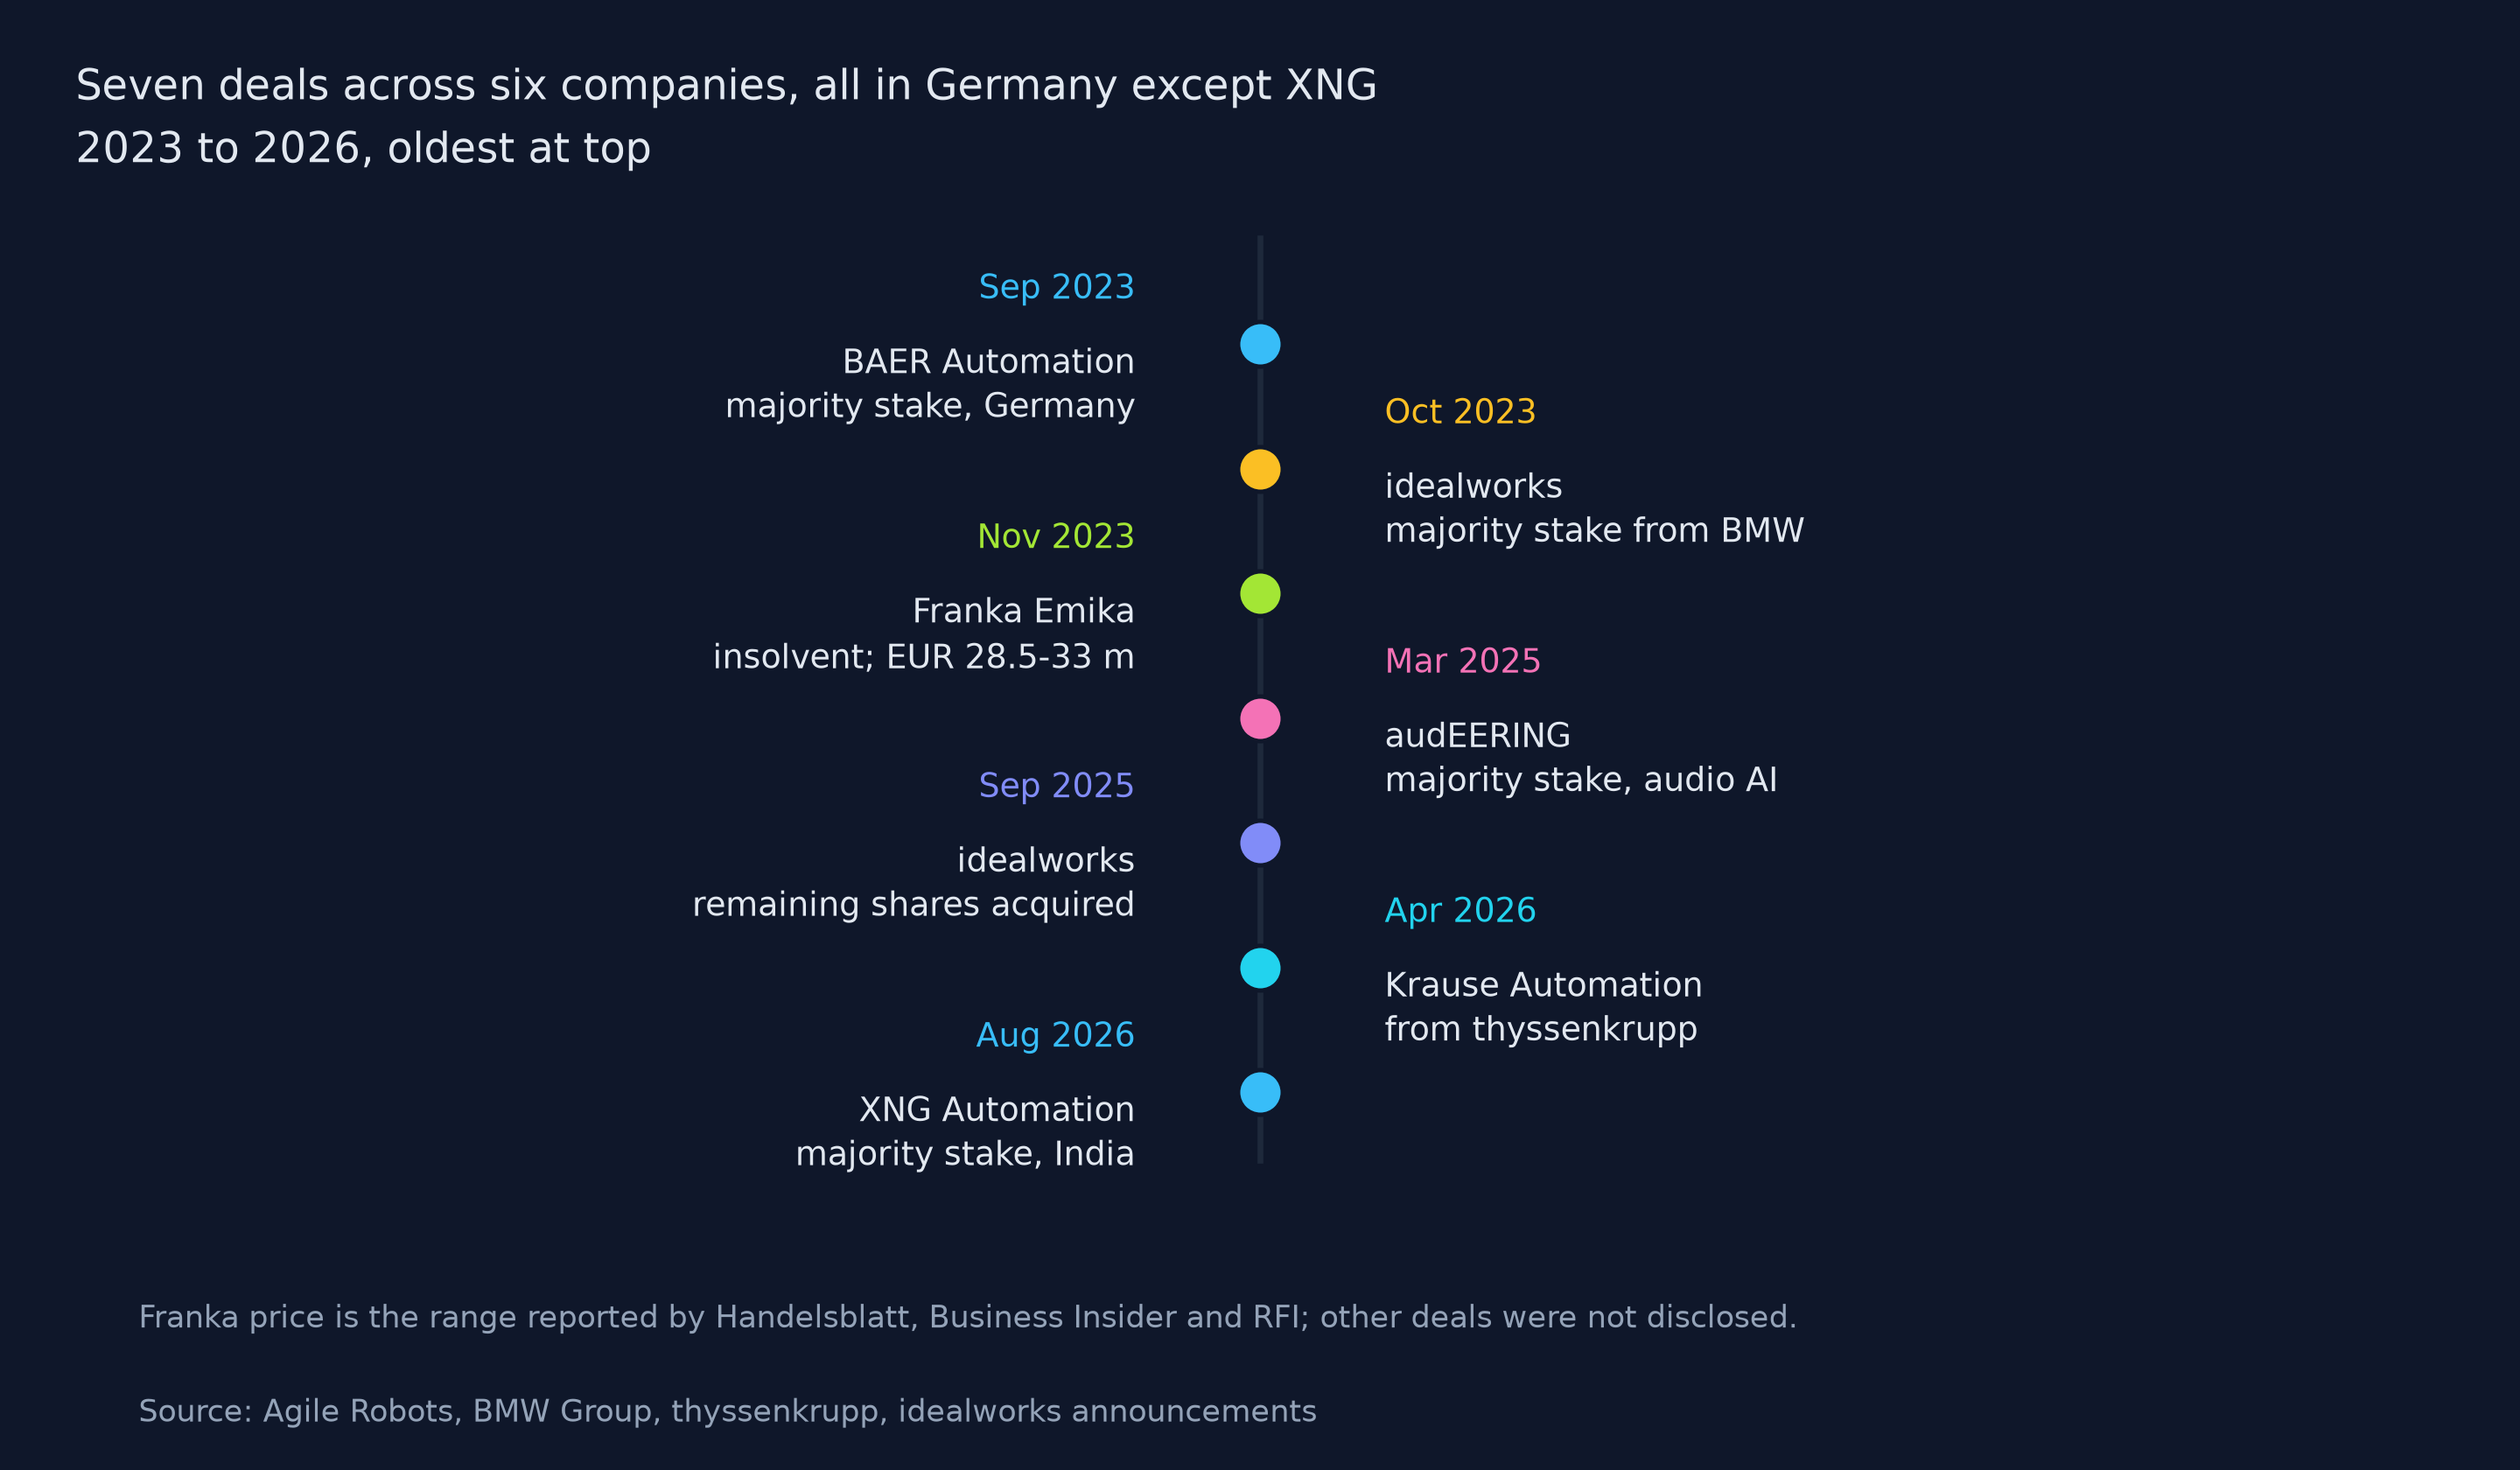
图5 三年七笔交易,涉及六家公司
九、护城河:德国工程资产加中国成本结构
力控技术与自研传感器不构成不可复制的壁垒。七轴力矩传感、关节内置扭矩检测、机器人操作系统,国内外都有能做出来的团队。真正难复制的是组合:德国的工程资质与客户关系,加中国的成本结构与交付速度。
这个组合能回答两个问题。为什么欧洲客户愿意用一家中国背景的公司?它买下的是德国本土的工程团队与品牌,六家公司都是当地企业,客户关系随之过来17About点击查看文末条目 →19完成收购 idealworks 剩余股份点击查看文末条目 →20收购 Franka Emika点击查看文末条目 →25完成蒂森克虏伯自动化工程收购点击查看文末条目 →27控股 XNG Automation点击查看文末条目 →28收购 audEERING 多数股权点击查看文末条目 →29控股 BÄR Automation点击查看文末条目 →。为什么中国客户愿意付溢价?同样的力控能力,德国工程背书在汽车与医疗场景里更省验证时间。
数据是第二层。20,000 多套装机带来的是工艺参数与失败案例,公司把这批数据用于训练机器人基础模型,并用拍摄工人作业的方式扩充数据源2Physical AI 页面点击查看文末条目 →39Agile Robots trains factory robots by filming human workers点击查看文末条目 →。这一层的价值取决于数据是否独占,独占性目前无法从外部验证。
第三层是切换成本。一条产线一旦按某家的操作系统编程、按某家的工具链验收,换供应商意味着重新调试与验证。这是集成生意最实在的护城河,也最容易被低估。
十、风险:六个触发信号
风险要写成可被检验的样子,每条都配触发信号,出现信号即说明风险正在兑现。
表6(Table 6)风险登记表
| 风险 | 可能性 / 影响 | 可补救性 | 触发信号 |
|---|---|---|---|
| 增长质量无法验证 | 4 / 高 | 2 | 2027 年内仍不披露毛利率与客户集中度,或营收低于 6 亿欧元指引的 70% |
| 并购整合成本 | 4 / 中高 | 3 | 出现收购后一年内核心团队流失的报道,或整合费用被计入一次性支出 |
| 地缘政治与外资审查 | 3 / 高 | 1 | 德国或欧盟启动对华技术出口审查、补贴限制或投资回溯审查 |
| 新一轮融资未落地 | 3 / 高 | 3 | 2027 年上半年仍无交割公告 |
| 人形产品兑付 | 3 / 中 | 3 | 2027 年内仍无外部可核的工业人形交付案例 |
| 中国市场价格战 | 4 / 中 | 3 | 同业披露降价,或越疆、节卡等公司毛利率继续下滑43越疆 2026 年一季度营收同比增长 111%点击查看文末条目 → |
来源:本站根据公开信息整理
表中可能性与可补救性按 1 至 5 打分,5 为最高;影响按营收与估值的传导幅度分三档。
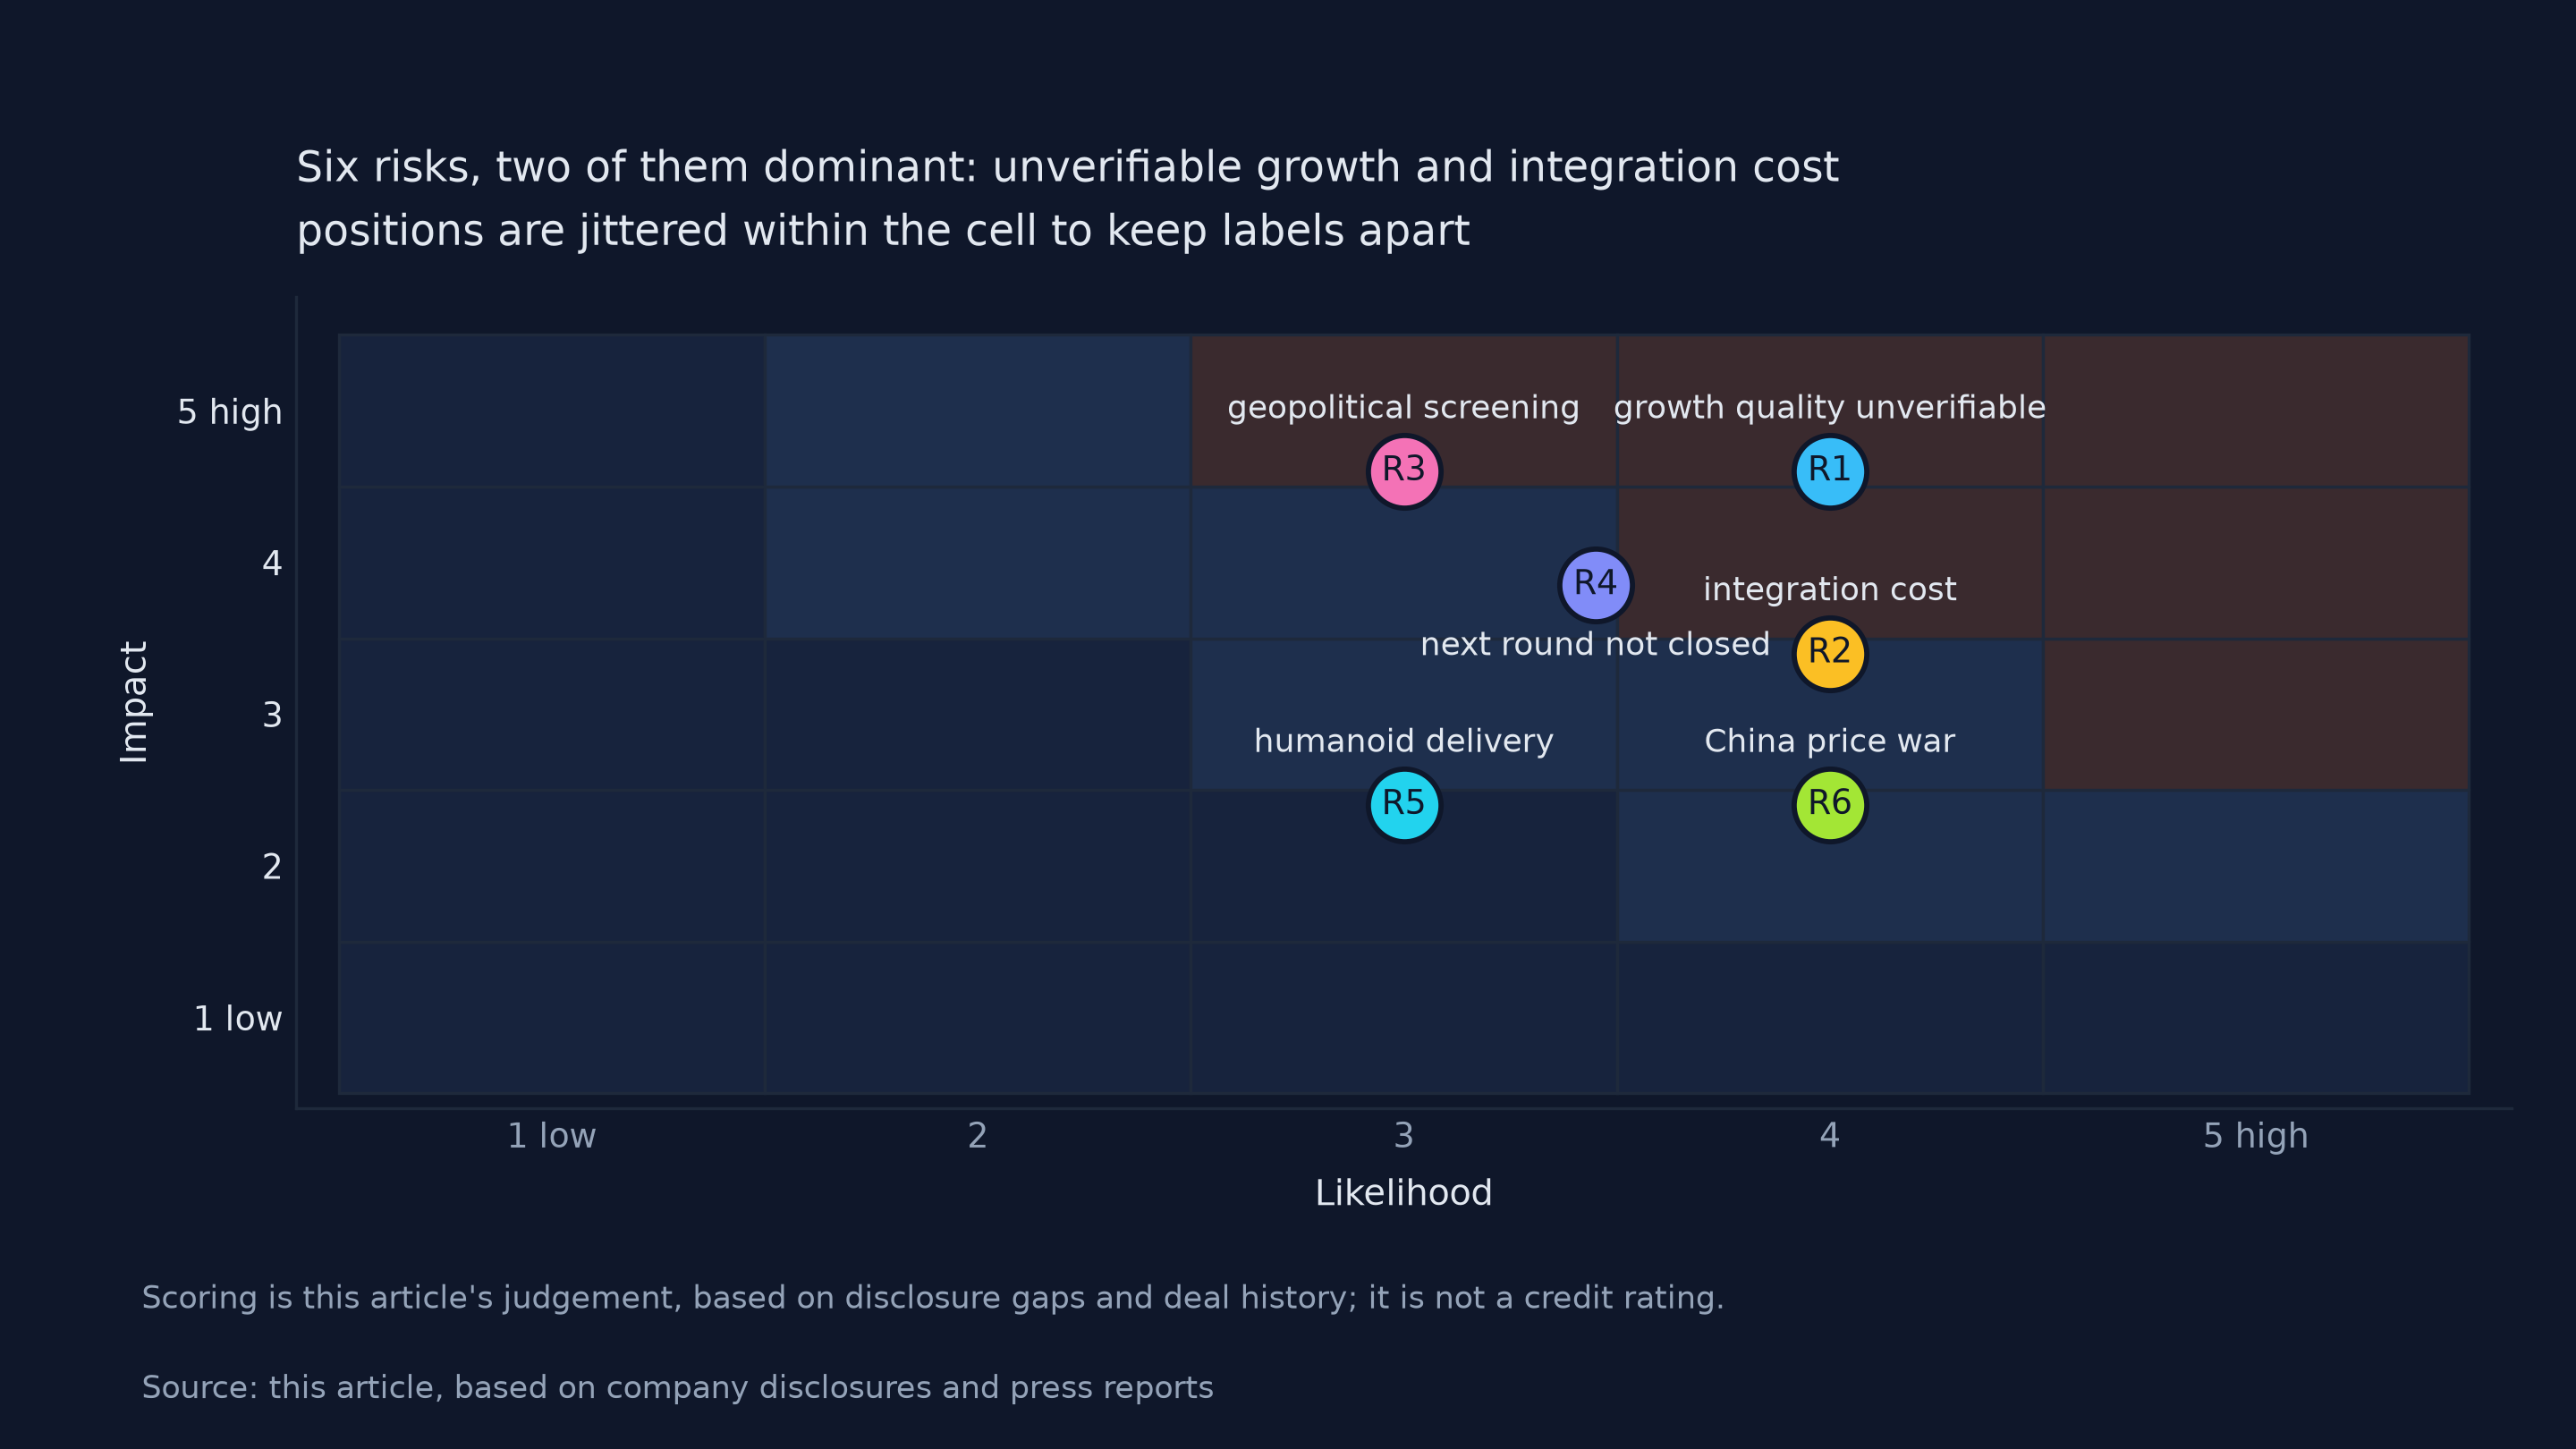
图6 六项风险的可能性与影响
第一条最重。毛利率、客户集中度、并购标的的营收与利润,三项全空白。只说增速不说质量,外部就无法判断它靠产品溢价挣钱,还是靠项目规模摊薄固定成本。两种生意的估值倍数不在一个区间。
第二条有具体来源。2023 年至 2026 年公司完成或推进六笔收购,标的分在德国、印度与中国,其中三家是劳动密集的工程公司。整合难点在工会结构、项目制文化与交付责任划分,技术并非障碍。
第三条有先例。Franka 交易时德国联邦经济部收到过警示,最终没有干预22收购价约 3,300 万欧元、德国联邦经济部收到警示未干预点击查看文末条目 →。中德之间关于机器人技术的政策环境在过去三年持续收紧。
十一、观察点
接下来十二个月有四个可验证的观察点。
第一,2026 年 8 亿美元那一轮是否交割,以及交割时的估值。这是唯一能把 2021 年 10 亿美元锚点更新的公开信息37SoftBank in Early Talks to Back 800 Million Agile Robots Round点击查看文末条目 →38SoftBank in talks to back Agile Robots 800m round点击查看文末条目 →。
第二,公司是否披露分部营收。本体、集成、软件三块的收入结构不公开,外界对它毛利水平的判断只能停在推测。
第三,工业人形是否有可点名的交付。Agile ONE 于 2025 年 11 月发布,宣称在德国制造13Agile Robots launches humanoid robot for industry点击查看文末条目 →,至今没有公开的客户验收案例。这块能否兑现,是估值叙事里最有弹性的部分。
第四,被收购业务在新业务中的占比会不会从 10% 到 15% 抬升。若三年后仍低于 20%,说明这些入口主要用来卖自己的产品,并未用来堆规模。这是本文判断成立的条件之一。
(全文完)