领益智造研报档案:整机厂背后的生产线
为什么读:机器人收入从未单列,可核验的只有产能刻度;15.2% 与 37.7% 的毛利率落差说明制造环节按工序收费,自有整机是它通向品牌层的路径。
领益智造(002600.SZ / 01688.HK)的机器人业务位于整机厂之前的制造环节,覆盖全身结构件、减速器与驱控一体控制器及伺服驱动四类自制件、关节与头部模组,以及八段整机总装,三个工序层由同一集团内的产线完成。结算方式在两个环节不同:制造环节按工序与件数计价,品牌环节按整机售价计价,该公司 2025 年整体毛利率为 15.2%,同期优必选为 37.7%。机器人业务迄今未在定期报告中单列收入,可核验的量化口径是产能规划,北京超级工厂 2026 年 1 万台套、2027 年 2 万台套、2030 年 50 万台套。覆盖范围为机器人业务的产品、客户、供应链、竞争与财务口径,其中制造环节的市场规模为本站测算,该公司未披露市场规模表述。
本文结构
- 一、产业链位置
- 二、需求来源
- 三、公司沿革
- 四、工序构成
- 五、客户结构
- 六、上下游关系
- 七、同层参与者
- 八、财务与定价
- 九、替换成本
- 十、跟踪指标
一、产业链位置
1.1 制造环节的定义
人形机器人产业链可拆为原材料、零部件、模组总成、整机 ODM 与品牌五个环节。领益智造的机器人业务落在中间三个:公司同时持有减速器、驱控一体控制器、伺服驱动与结构件四类自制件,对外提供关节模组、头部总成、灵巧手总成与本体外覆件,再往下承接八段整机总装,从底盘组装、双臂与头部组装、电气组装,到标定、性能与疲劳测试与外壳打包1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →9领益智造机器人战略曝光 未来将与消费电子、汽车「三足鼎立」点击查看文末条目 →。三个工序层由同一集团内的产线完成(图 1),构成该公司同纯结构件供应商与单纯组装厂之间的分界。
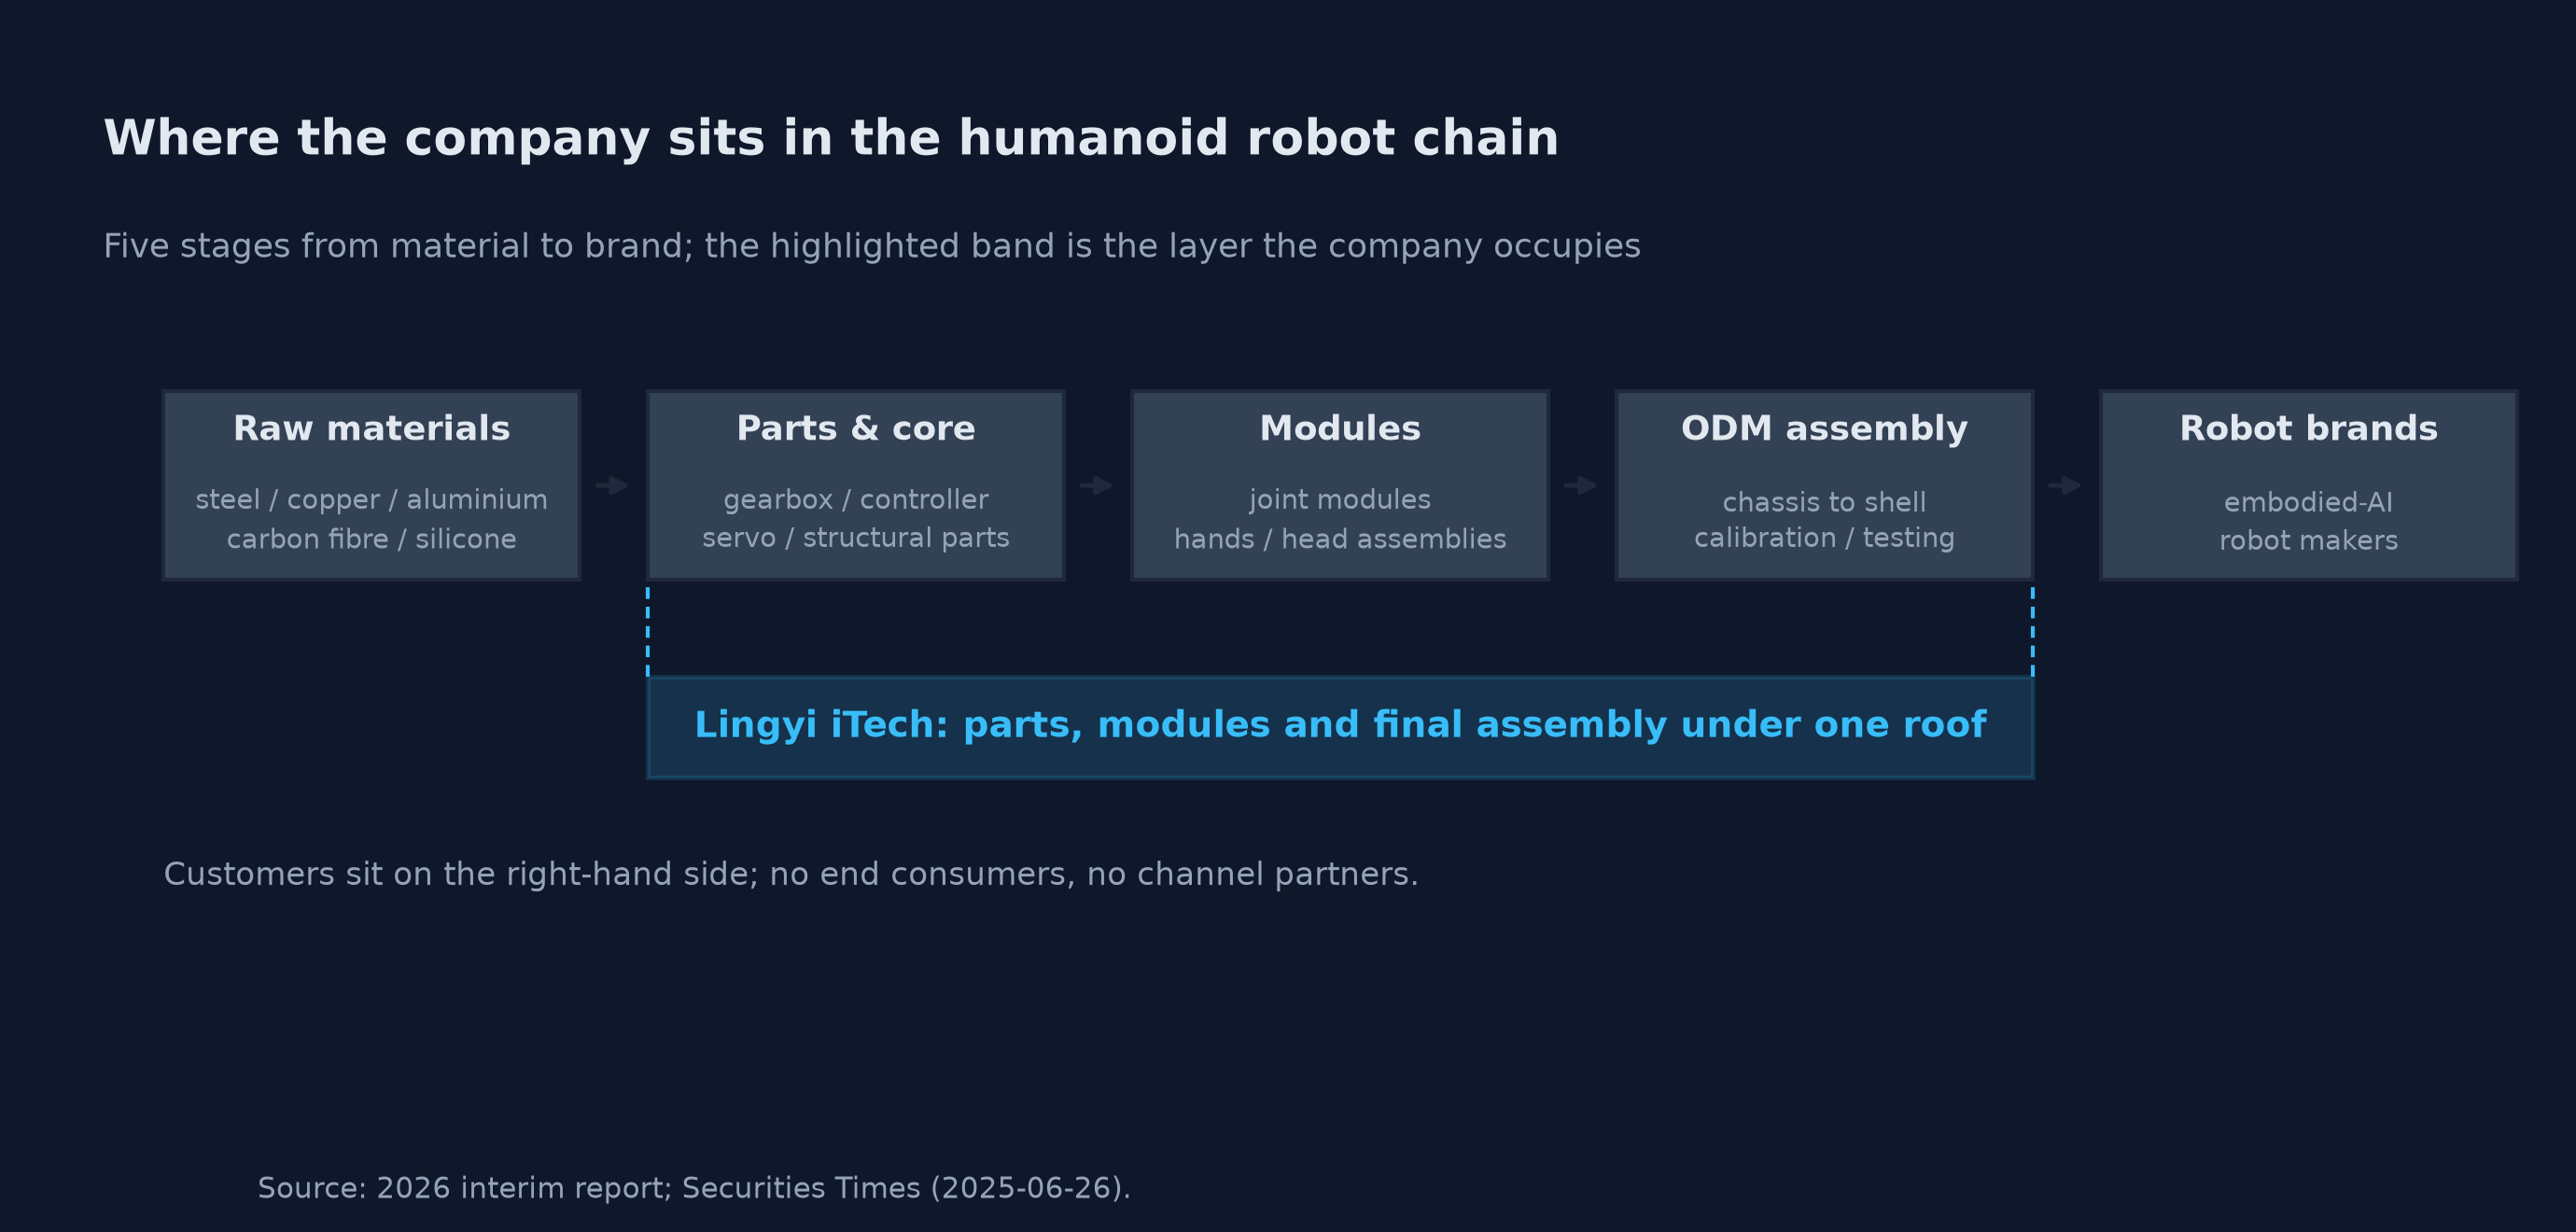
图1 人形机器人产业链上的分工位置,领益智造横跨结构件与核心件、模组总成、整机 ODM 三段。来源:公司 2026 年半年度报告、证券时报。
1.2 结算方式的差异
结算方式在两个环节不同:制造环节按工序与件数计价,品牌环节按整机售价计价,同一台设备因此对应两组毛利率。该公司 2025 年整体毛利率为 15.2%,同期品牌侧的优必选为 37.7%10给优必选和荣耀代工机器人的这家企业,要去香港上市了点击查看文末条目 →,两组数字说明该链条上两种取价方式,无法直接用于比较两家企业的经营能力。
1.3 机器人业务的披露边界
机器人业务迄今未在定期报告中单列收入。可挂靠的报表口径只有 2026 年上半年「精品组装及相关(含端侧及物理 AI 机器人)」的 22.18 亿元,该项把端侧精密组装与机器人混列,不能单独作为机器人业务收入使用1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。可核验的量化口径是产能规划:北京超级工厂 2026 年形成 1 万台套年产能,2027 年 2 万台套,2030 年达到 50 万台套7北京亦庄加速打造全球具身智能标杆型超级工厂点击查看文末条目 →。
该判断存在可证伪条件:若机器人业务已进入品牌环节,报表中应出现自有整机的独立收入或对外定价;实际情况是行者、磐石、领珑、领跃四款自有整机的销售状态与价格均未单独披露,公告口径的交付量为「数千套硬件与整机组装服务」1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。业务已进入交付阶段,尚未形成可单独核算的收入口径。
二、需求来源
2.1 外委动机与供给路径
制造环节的分工由下游客户的实际约束决定。本体设计与模型能力可由团队解决,量产能力则需要产线、工艺、认证与供应链同时在位,四项中没有一项能在两三年内自建完成。北京超级工厂生产负责人对媒体的表述是,行业当前的结构性困境为「样机多、量产难」,一家创业公司若所有零部件都自造,精力将耗费在整机制造上,反而耽误研发进度6探访领益智造北京超级工厂:破局人形机器人「样机多、量产难」困境点击查看文末条目 →。
供给侧的路径有两条:一条是本体厂自建产线:优必选柳州工厂的节拍为每 10 分钟一台,宇树累计下线 1.8 万台,智元在临港与张江各有制造基地11人形机器人产线全速开动 量产元年迎商业化大考点击查看文末条目 →。另一条是交由制造环节完成,除领益之外,立讯、蓝思、均普与东方精工均在 2026 年前后公布了整机代工或总成产线24立讯精密预计今年出货 3000 台人形机器人点击查看文末条目 →25均普智能 200 台具身智能机器人下线点击查看文末条目 →11人形机器人产线全速开动 量产元年迎商业化大考点击查看文末条目 →。
2.2 规模约束与价格门槛
制约该环节扩张的首要因素是出货规模。2026 年上半年全球人形机器人出货量落在 2.5 万台至 3.6 万台之间,两家第三方机构的统计并不一致:沙利文录得 3.6 万台与 5.4 亿美元,IDC 录得接近 2.5 万台与超过 7.4 亿美元,台数与金额的变化方向相反,双方均未说明统计边界122026 年全球人形机器人市场研究报告点击查看文末条目 →13半年出货 2.5 万台,同比增长 432.1%:全球人形机器人商业化探索持续升温点击查看文末条目 →(图 2)。
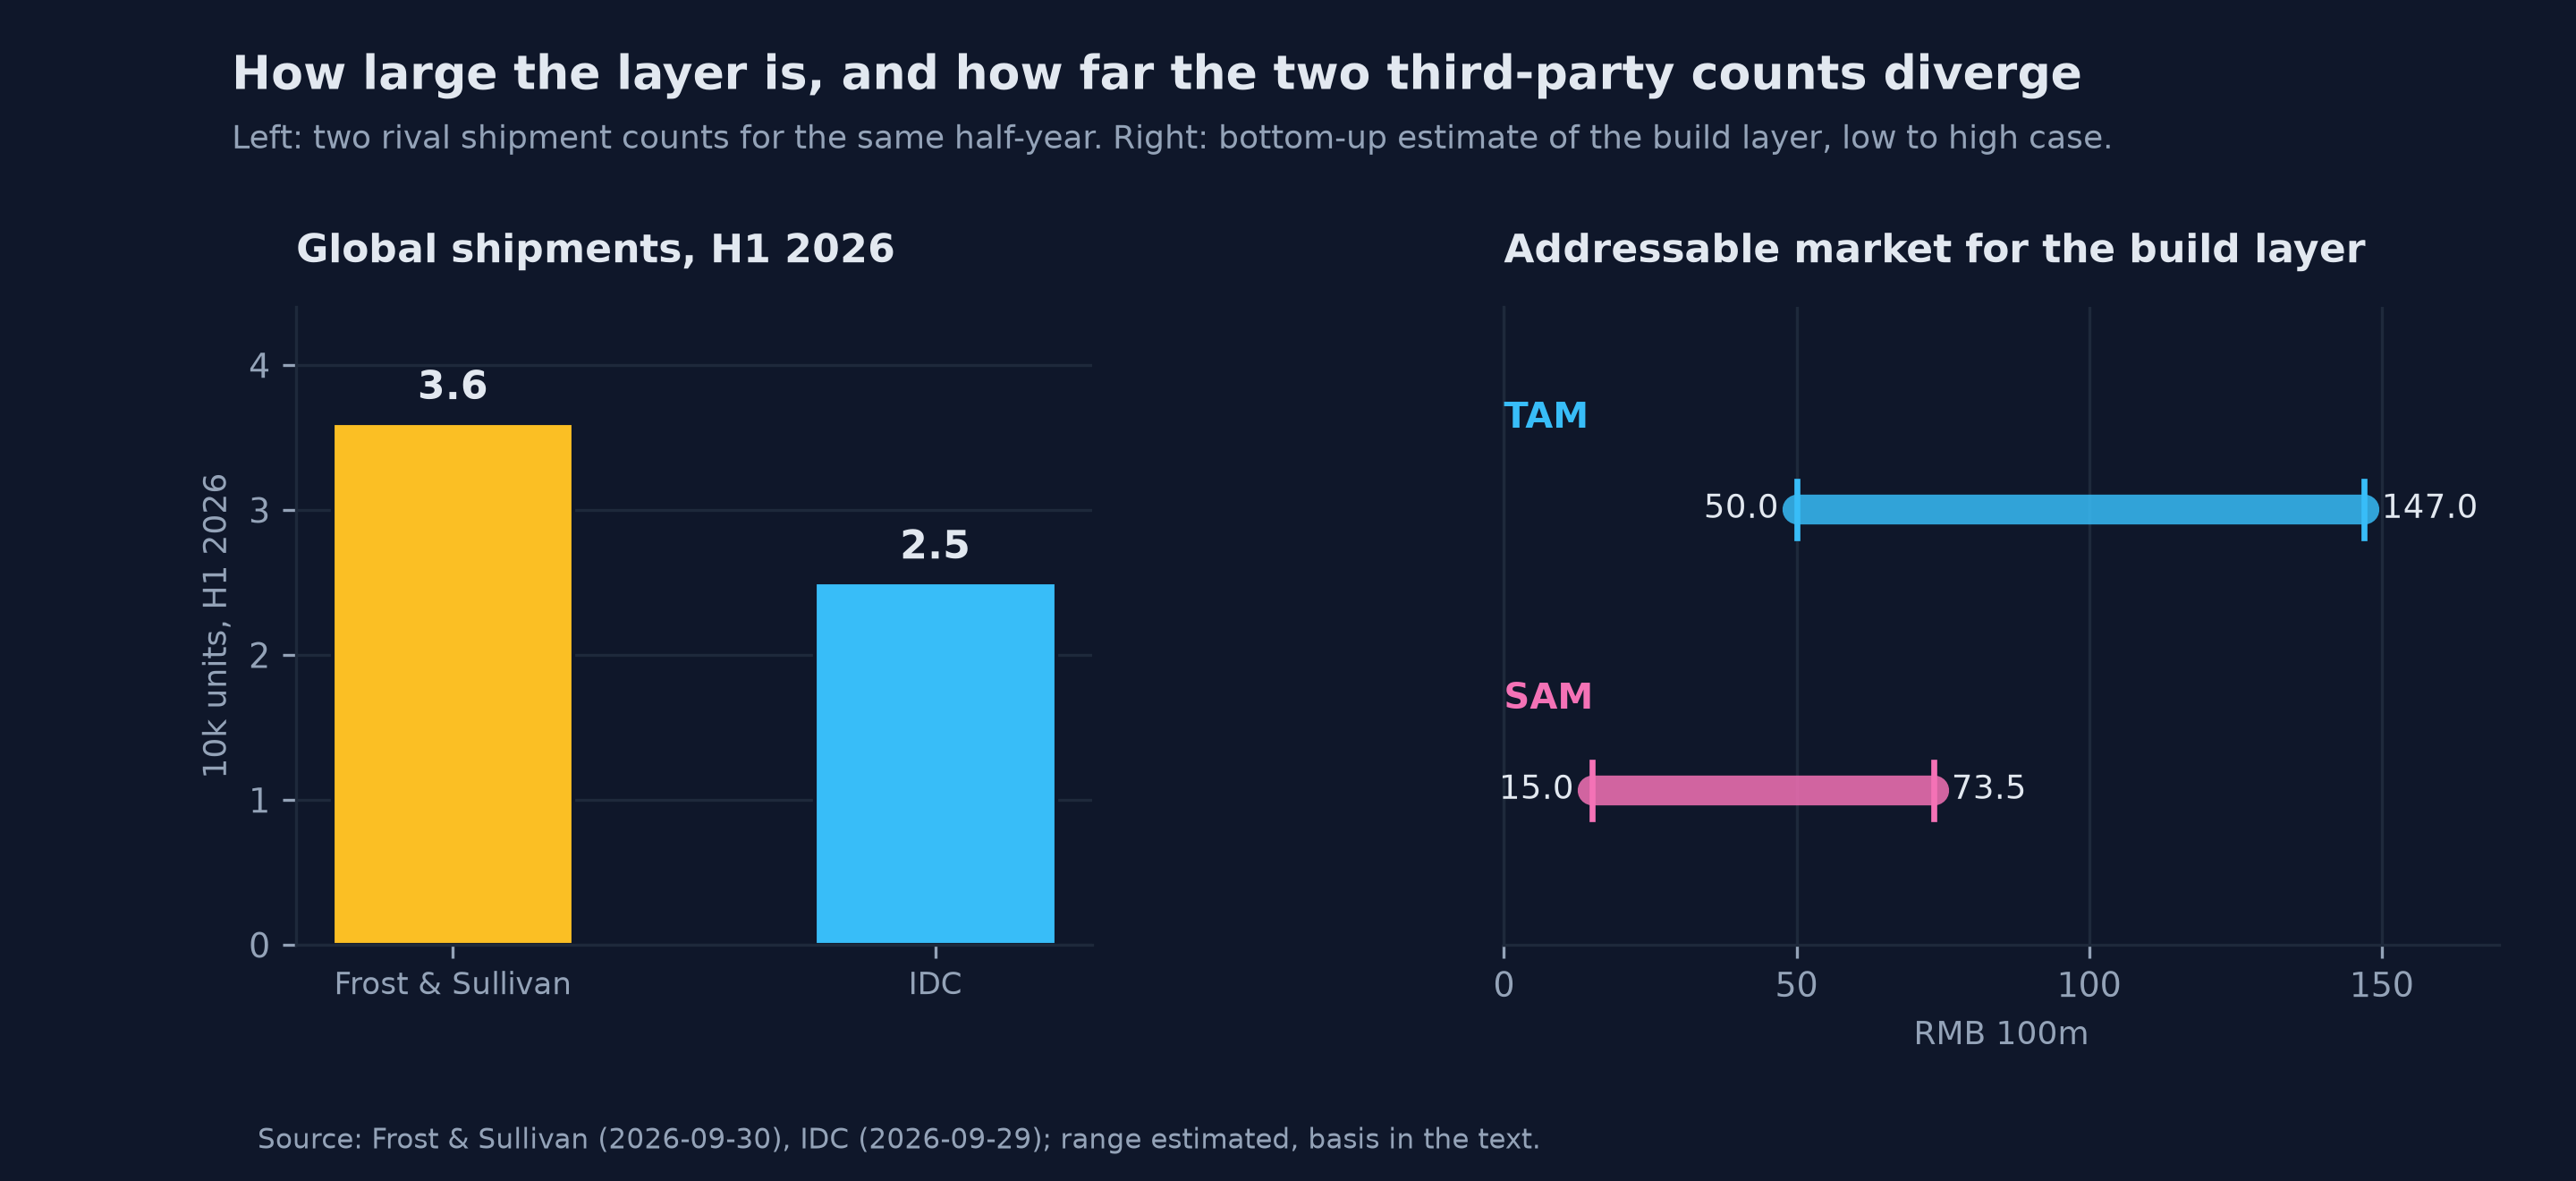
图2 2026 年上半年全球人形机器人出货的两家第三方口径与本站自算的制造环节可服务市场区间。来源:弗若斯特沙利文、IDC,区间为本站测算。
小批量阶段上自动化设备的投入大于产出,说明该阶段扩产的动力来自订单而非成本,北京厂整体自动化水平目前为 10% 到 20%,成熟汽车行业约为 70%,公司对产线自动化率的目标设在 30% 到 40%6探访领益智造北京超级工厂:破局人形机器人「样机多、量产难」困境点击查看文末条目 →。
价格门槛已有可量化表述:同一次采访给出的口径是,导入一台人形机器人的成本在 20 万元至 30 万元之间,相当于两年的人工成本6探访领益智造北京超级工厂:破局人形机器人「样机多、量产难」困境点击查看文末条目 →,单台成本与两年人力成本打平,是该环节从项目制走向批量交付的前提。节奏方面,2026 年上半年出货量已超过 2025 年全年,供给在提速,而从业者对规模商业化的判断落在 2027 至 2028 年之后11人形机器人产线全速开动 量产元年迎商业化大考点击查看文末条目 →。
2.3 制造环节的市场测算
该公司未披露任何市场规模表述。本站按四个参数测算。
| 参数 | 取值 | 依据与边界后果 |
|---|---|---|
| 2026 年全球出货台数 | 5 万至 7 万台 | 沙利文 2026 年上半年 3.6 万台、IDC 2.5 万台各自年化,两家口径互斥而非互补;取 IDC 一侧下限时,测算结果减少约三成 |
| 单台客户侧导入成本 | 20 万至 30 万元 | 北京超级工厂生产负责人对媒体表述,属客户侧导入成本,并非公司报价;取下限时结果减少三分之一 |
| 制造环节占整机价值 | 50% 至 70% | 假设值,无公开数据。锚点为全尺寸整机使用 20 至 30 个关节模组、关键模组占物料成本四成以上,另加结构件与总装 |
| 可外委给该环节的比例 | 30% 至 50% | 假设值,无公开数据。锚点为可点名的对外代工产能合计约 1.5 万至 2.5 万台套,含领益 1 万台套、东方精工万台级产线、立讯 3000 台与均普 2000 余台,是否计入东方精工产线决定区间两端;其上限除以全球 5 万台为五成、下限除以 7 万台为两成,二者不同尺,按三成至五成取值11人形机器人产线全速开动 量产元年迎商业化大考点击查看文末条目 →24立讯精密预计今年出货 3000 台人形机器人点击查看文末条目 →25均普智能 200 台具身智能机器人下线点击查看文末条目 → |
端点算式为两层相乘:下限是 5 万台乘 20 万元乘 50%,得到 50 亿元;上限是 7 万台乘 30 万元乘 70%,得到 147 亿元;可服务市场再乘可外委比例,落在 15 亿元至 73.5 亿元之间。敏感性方面,把台数翻倍到 14 万台而均价与系数取下限,结果约为 140 亿元并逼近原区间上限,区间跨度来自参数缺少公开口径而非测算精度,同一套算式换参数即可复算。
该测算无法与公司口径对账:公司能提供的是产能刻度与一个目标,即成为全球前三的具身智能硬件制造商9领益智造机器人战略曝光 未来将与消费电子、汽车「三足鼎立」点击查看文末条目 →,两者均不构成市场规模表述,测算结果只能作为量级参考。
三、公司沿革
3.1 主体沿革与三个年份
上市法人主体于 1975 年以全民所有制企业设立,2008 年依法改制为股份有限公司,前身为广东江粉磁材股份有限公司。创始业务起步于 2006 年的领胜电子,以模切起家。2018 年 3 月,主营业务经反向收购注入已在深交所上市的江粉磁材(002600),取得 A 股平台;2026 年 6 月 26 日在港交所主板挂牌,形成 A+H 双平台3广东领益智造股份有限公司 港股招股章程点击查看文末条目 →4广东领益智造股份有限公司 2025 年年度报告点击查看文末条目 →。三个年份指向三个不同主体,公开材料中的「成立二十周年」指创始业务,不指上市法人。该公司 2025 年末员工 100,870 人,全球布局 80 个生产基地与区域中心4广东领益智造股份有限公司 2025 年年度报告点击查看文末条目 →3广东领益智造股份有限公司 港股招股章程点击查看文末条目 →。
3.2 执行层技术积累
机器人业务的执行层能力来自工业机器人这条旧线。公司自 2009 年起自研 Delta 机器人「斑鸠」,2014 年推出减速器原型机 LRV-20E 并取得国家发明专利,2019 年推出伺服驱控一体控制器「大胜」,2022 年推出「得胜」,2023 年推出六自由度磁悬浮平面电机「锵锵」与仿生双臂机器人「有加」,2024 年推出中空绝对式光电编码器1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。这套能力在 2025 年人形机器人起量时被整体迁移至新业务。
3.3 机器人业务的载体
该业务由子公司承担:深圳市领鹏智能科技有限公司负责研发与本体,累计 400 余项专利,形成 5 个系列 10 款机器人,内含 6 个型号的自研减速器与 2 个系列 6 款自研控制器22领益智造:四季度净利润增长 92.20% 布局人形机器人核心零部件点击查看文末条目 →。与智元的合资公司领智创新承担东莞、成都、郑州三地产线,集团持股在 75% 至 80% 之间1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。治理层面并未为机器人业务单独设置分管高管,业务由董事长兼总经理曾芳勤在集团层面推动,其公开承诺是三年内每年至少投入 2 亿元用于机器人前端研发9领益智造机器人战略曝光 未来将与消费电子、汽车「三足鼎立」点击查看文末条目 →。
四、工序构成
4.1 结构件与核心件
结构件是最底层工序,也是该公司的业务原点。公司在该层覆盖模切、冲压、CNC、注塑、金属粉末注射成型、压铸与 3D 打印七种工艺,CNC 加工精度为微米级,交付形态可以是整机或骨架半成品1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →6探访领益智造北京超级工厂:破局人形机器人「样机多、量产难」困境点击查看文末条目 →,其门槛落在多工艺协同与批量一致性,单台设备并非关键。
核心件层的自制程度更高:公司自研的 CSV 减速器属摆线针轮减速器的进化类型,已完成 1 万小时额定寿命测试,共 6 个型号,相关技术在中美日三国取得发明专利;驱控一体控制器分「大胜」与「得胜」两代、共 2 个系列 6 款;另有伺服驱动、中空绝对式光电编码器与六自由度磁悬浮平面电机21领益智造携减速器、控制器、双臂机械手亮相深圳工业展点击查看文末条目 →1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。四类自制件同时在位,恰恰构成该公司同纯组装厂之间的实质区别。
4.2 模组与总装
模组与总装把散件转为可交付整机。关节模组采用深度定制轴承,精密制造用灵巧手采用与主流人形及协作机器人兼容的标准化接口,本体外覆件采用碳纤维支撑与医用级硅胶贴合层的组合1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。总装段由 10 个可调工位组成的回形流水线承担,强制节拍为 3 分钟一个循环,夹具换型时间低于 15 分钟6探访领益智造北京超级工厂:破局人形机器人「样机多、量产难」困境点击查看文末条目 →。
4.3 产品线与参数披露
对外产品线共三条:人形 ODM 标品高 1.35 米,分 X1、X2、X3 三个基础版本,算力平台为 Orin NX;行业级轮式四足狗静态极限负载 100 千克,越障 25 厘米,开放 ROS2 接口;人形机器人通用底盘 LRC04-Pro 采用四轮四转结构,额定承载 100 千克,定位精度正负 10 毫米23领益智造 WRC 2026 三大核心产品参数点击查看文末条目 →2广东领益智造股份有限公司投资者关系活动记录表(编号 2026-012)点击查看文末条目 →。
参数披露存在明确边界:人形标品的自由度、自重、负载与续航四项,以及关节模组与灵巧手的全部数值,均属公司主动不披露,半年报在产品表前写明「因与客户签订了保密协议,部分产品未列示」1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。同期同业机型普遍公开自由度与关节扭矩,客户侧产品的参数也不能回填为标品数据,该环节因此无法做档位对比,只能依据可证能力清单与公开参数缺口。
五、客户结构
5.1 点名客户与交付证据
按官方材料可点名的客户共 12 家,包括北京人形机器人创新中心、智元机器人、荣耀、Hanson Robotics、强脑科技、星尘智能、九天创新、傲意科技、浩海星空、浙江仙通、深圳市人工智能与机器人研究院,以及 2026 年 11 月签约的京津冀润泽(廊坊)数字信息有限公司1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →2广东领益智造股份有限公司投资者关系活动记录表(编号 2026-012)点击查看文末条目 →。其中七家仅有战略合作协议,无台数亦无对方确认,按合作意向处理。
具备交付证据的有三条:北京超级工厂在 2026 年 4 月完成首批人形机器人下线,产品包括北京人形的天工 Ultra 与天工 3.016领益智造北京超级工厂首批人形机器人下线点击查看文末条目 →8北京超级工厂规模化投产探访点击查看文末条目 →;成都基地在 2026 年 5 月为智元交付 200 台定制的通用人形机器人整机15领益智造成都基地 200 台通用人形机器人下线交付点击查看文末条目 →;荣耀的「闪电」在 2026 年北京亦庄人形机器人半程马拉松中夺冠,公司为其提供核心结构件与表面处理,并称已批量交付18荣耀「闪电」夺冠背后:领益智造提供全套结构件与表面处理点击查看文末条目 →。
5.2 匿名客户与披露限制
海外客户无法点名:公司的固定表述是「多家北美头部 AI 大模型与机器人巨头的核心供应商」,提供人形机器人核心硬件、模组、本体与 ODM 服务,2026 年新增海外客户的整机 ODM 预研项目2广东领益智造股份有限公司投资者关系活动记录表(编号 2026-012)点击查看文末条目 →。被问及具体名称时,公司均以商业保密协议为由拒绝披露。
交付量的公司口径为「数千套硬件与整机组装服务」1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →(图 3)。媒体另有一组更具体的数字,称截至 2025 年底累计完成超过 5000 台,该数字出自媒体报道而非公告11人形机器人产线全速开动 量产元年迎商业化大考点击查看文末条目 →。
5.3 客户集中度
客户集中度是该公司财务结构中高度集中的一项。2025 年前五名客户合计销售 295.55 亿元,占年度销售总额的 57.47%,其中单一最大客户占 19.15%4广东领益智造股份有限公司 2025 年年度报告点击查看文末条目 →。三年内两个比例方向相反:前五名从 52.0% 升至 56.0% 再至 57.5%,单一最大客户从 24.2% 降至 22.0% 再至 19.2%3广东领益智造股份有限公司 港股招股章程点击查看文末条目 →,说明增量来自多个既有大客户同时扩大采购,而非单一客户加码(图 4)。
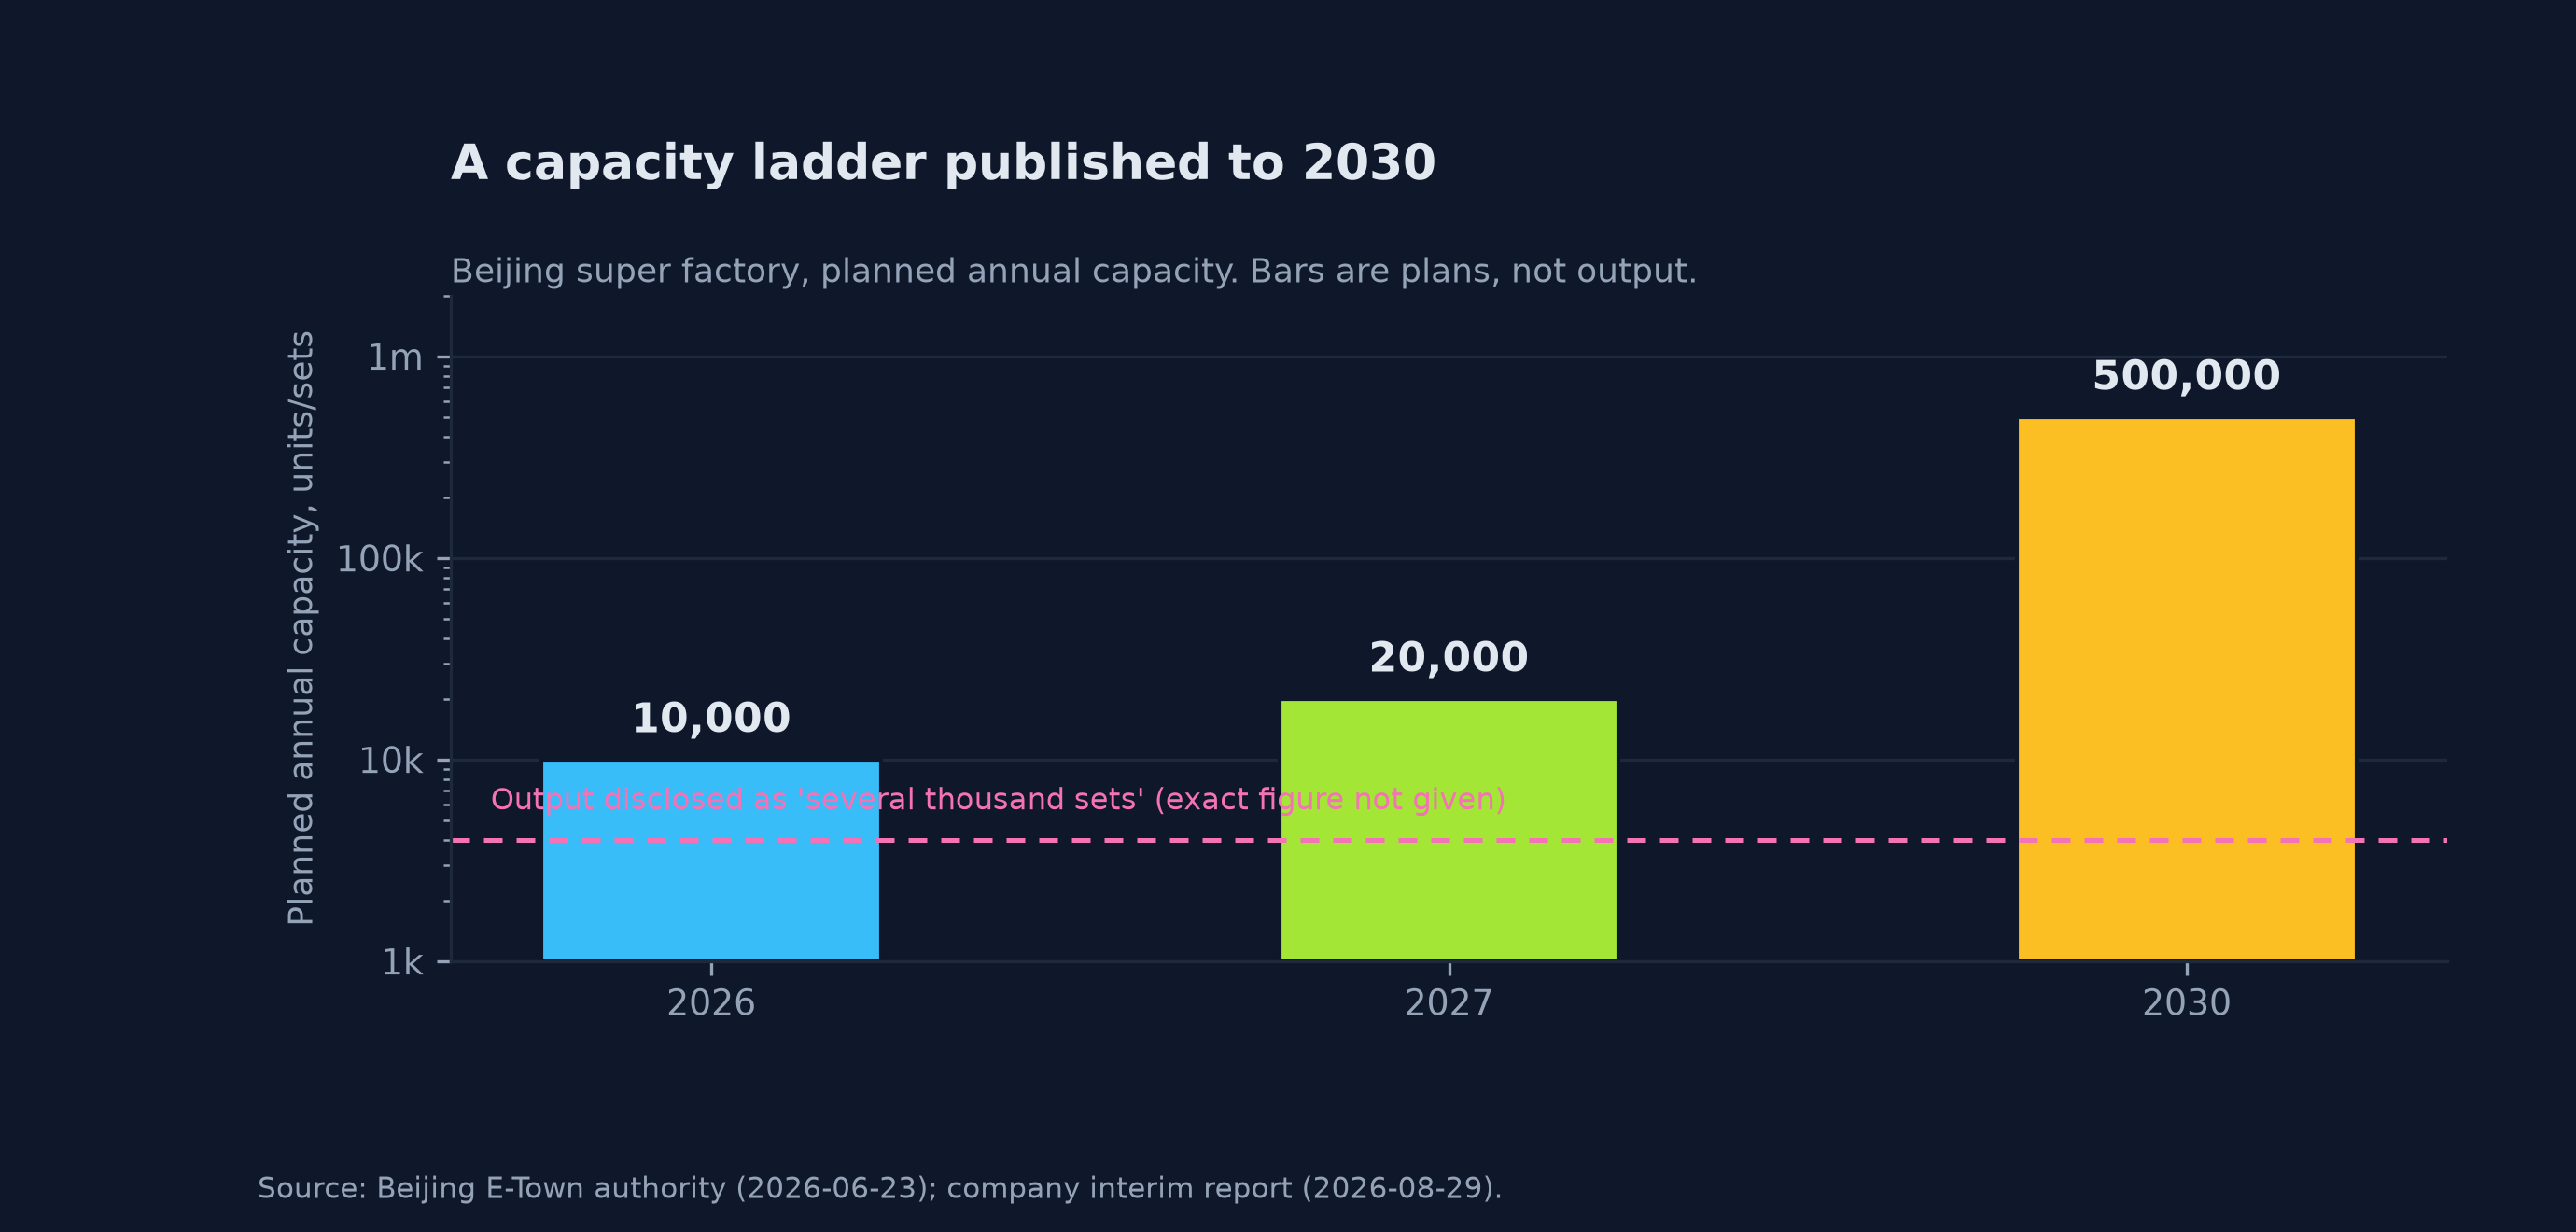
图3 北京超级工厂的规划产能刻度与公司公告交付口径的对比。来源:北京经济技术开发区官网、公司 2026 年半年度报告。
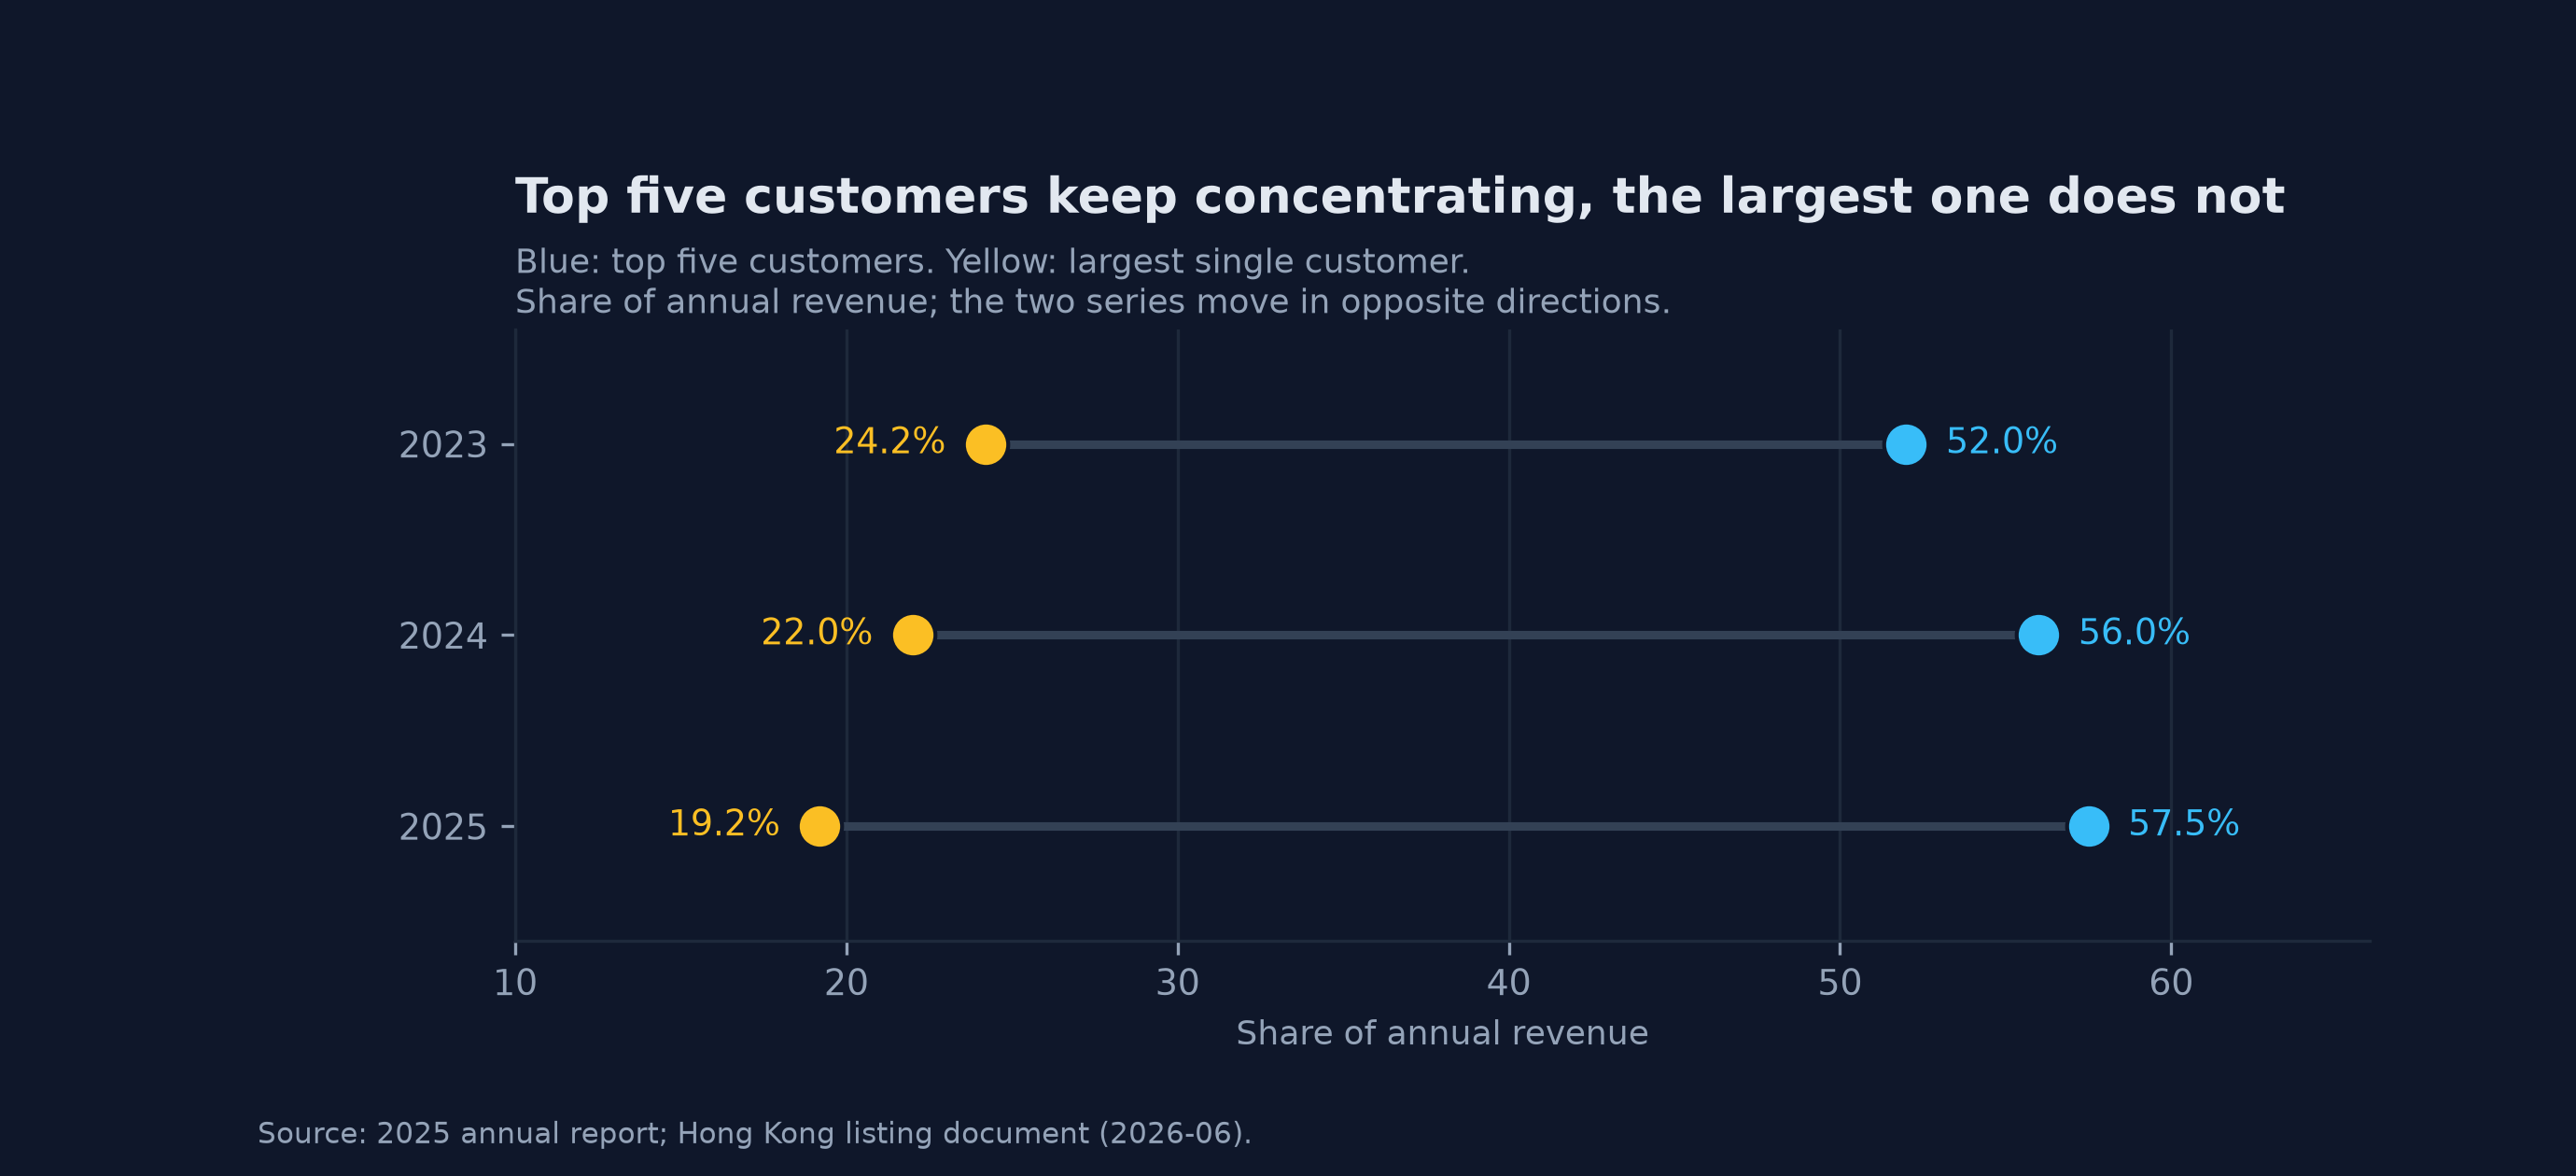
图4 前五名客户与单一最大客户的销售占比变化。来源:公司 2025 年年度报告、港股招股章程。
六、上下游关系
6.1 上游采购
该公司采购的主要原材料为不锈钢、铜、铝、铜箔及其他金属材料1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →9领益智造机器人战略曝光 未来将与消费电子、汽车「三足鼎立」点击查看文末条目 →。2025 年前五名供应商合计采购 94.04 亿元,占年度采购总额的 29.75%4广东领益智造股份有限公司 2025 年年度报告点击查看文末条目 →,该集中度低于客户一侧,说明上游替代空间大于下游。部分环节已自行覆盖,公司称已建成多条滚柱丝杆、空心杯电机、减速器与灵巧手结构件产线9领益智造机器人战略曝光 未来将与消费电子、汽车「三足鼎立」点击查看文末条目 →,而 2026 年半年报全文中并未出现空心杯电机一词,自有产线的产品范围应以公司对媒体的表述为准。
6.2 交付链条与销售方式
交付链条固定为八段:底盘组装、升降模组与腰部组装、双臂组装、夹爪与头部组装、电气组装、标定、性能与疲劳测试,以及外壳组装与打包9领益智造机器人战略曝光 未来将与消费电子、汽车「三足鼎立」点击查看文末条目 →。五大基地的定位为北京为标杆、成渝为支撑、大湾区为枢纽、海外基地为延伸16领益智造北京超级工厂首批人形机器人下线点击查看文末条目 →,销售模式未披露。
6.3 场景数据与互补关系
公司披露正在建设具身智能数据资产平台,贯通真机数据、仿真数据与互联网数据的采集与应用,并在上下料搬运、AOI 外观检测、CNC 加工三类环节投入多品种工业具身机器人2广东领益智造股份有限公司投资者关系活动记录表(编号 2026-012)点击查看文末条目 →1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。自有工厂因此构成该业务的第一个应用场景,也是可现场核验的部署样本之一,但公司未披露投入台数,媒体转述的「人力节省四成」并不具备可复算口径。
七、同层参与者
7.1 六家企业的口径
同一环节有六家具备公开证据(图 5):立讯精密预计 2026 年出货 3000 台人形机器人且全部面向外部客户24立讯精密预计今年出货 3000 台人形机器人点击查看文末条目 →;蓝思科技在昆山基地已实现日产百台、月产 1 万台以上的产能保障19蓝思科技回应荣耀「闪电」结构件供货点击查看文末条目 →;均普智能与智元合资成立宁波普智未来,无锡子公司年产能口径为 2000 余台,并成为行业内首家通过智元通用产品制造认证的生产企业25均普智能 200 台具身智能机器人下线点击查看文末条目 →11人形机器人产线全速开动 量产元年迎商业化大考点击查看文末条目 →;东方精工与乐聚合资的佛山产线节拍为 30 分钟一台;卧龙电驱 2026 年上半年机器人组件业务收入 3.25 亿元11人形机器人产线全速开动 量产元年迎商业化大考点击查看文末条目 →26卧龙电驱机器人组件及系统应用业务收入点击查看文末条目 →;三花智控以执行器总成为切入点31三花智控澄清获得机器人大额订单的传言不属实点击查看文末条目 →。
7.2 工序覆盖与两侧进入
上述六家的差别在工序覆盖层数:领益把结构件、核心件、模组与总装四段都放在自己厂内,立讯与蓝思强在结构件与整机代工但自制件层数更少,均普以汽车装备出身提供产线与整机,三花则自执行器层级向模组延伸9领益智造机器人战略曝光 未来将与消费电子、汽车「三足鼎立」点击查看文末条目 →19蓝思科技回应荣耀「闪电」结构件供货点击查看文末条目 →25均普智能 200 台具身智能机器人下线点击查看文末条目 →31三花智控澄清获得机器人大额订单的传言不属实点击查看文末条目 →。
两侧的进入同时存在:下游一侧,本体厂自建产线会直接压缩该环节的可服务市场:优必选柳州工厂已有机器人在产线作业,智元临港与张江各有工厂并在 2025 年 12 月完成第 5000 台下线11人形机器人产线全速开动 量产元年迎商业化大考点击查看文末条目 →。上游一侧,零部件厂向下延伸会从核心件层进入模组与整机:三花智控以机电执行器为切入口31三花智控澄清获得机器人大额订单的传言不属实点击查看文末条目 →,震裕科技的产品清单已包括线性执行器、行星滚柱丝杠与灵巧手精密零部件32宁波震裕科技股份有限公司向不特定对象发行可转换公司债券募集说明书点击查看文末条目 →,两条路径最终在模组层相遇。
7.3 分段采购
客户按部件分拆下单的路径已经存在。荣耀「闪电」同一机型上,领益称提供全套结构件与表面处理并已批量交付,蓝思称 132 款核心金属结构件全部出自蓝思,两家均未披露份额18荣耀「闪电」夺冠背后:领益智造提供全套结构件与表面处理点击查看文末条目 →19蓝思科技回应荣耀「闪电」结构件供货点击查看文末条目 →。分段采购一旦成为惯例,该环节的报价将按单个工序段逐段比较。
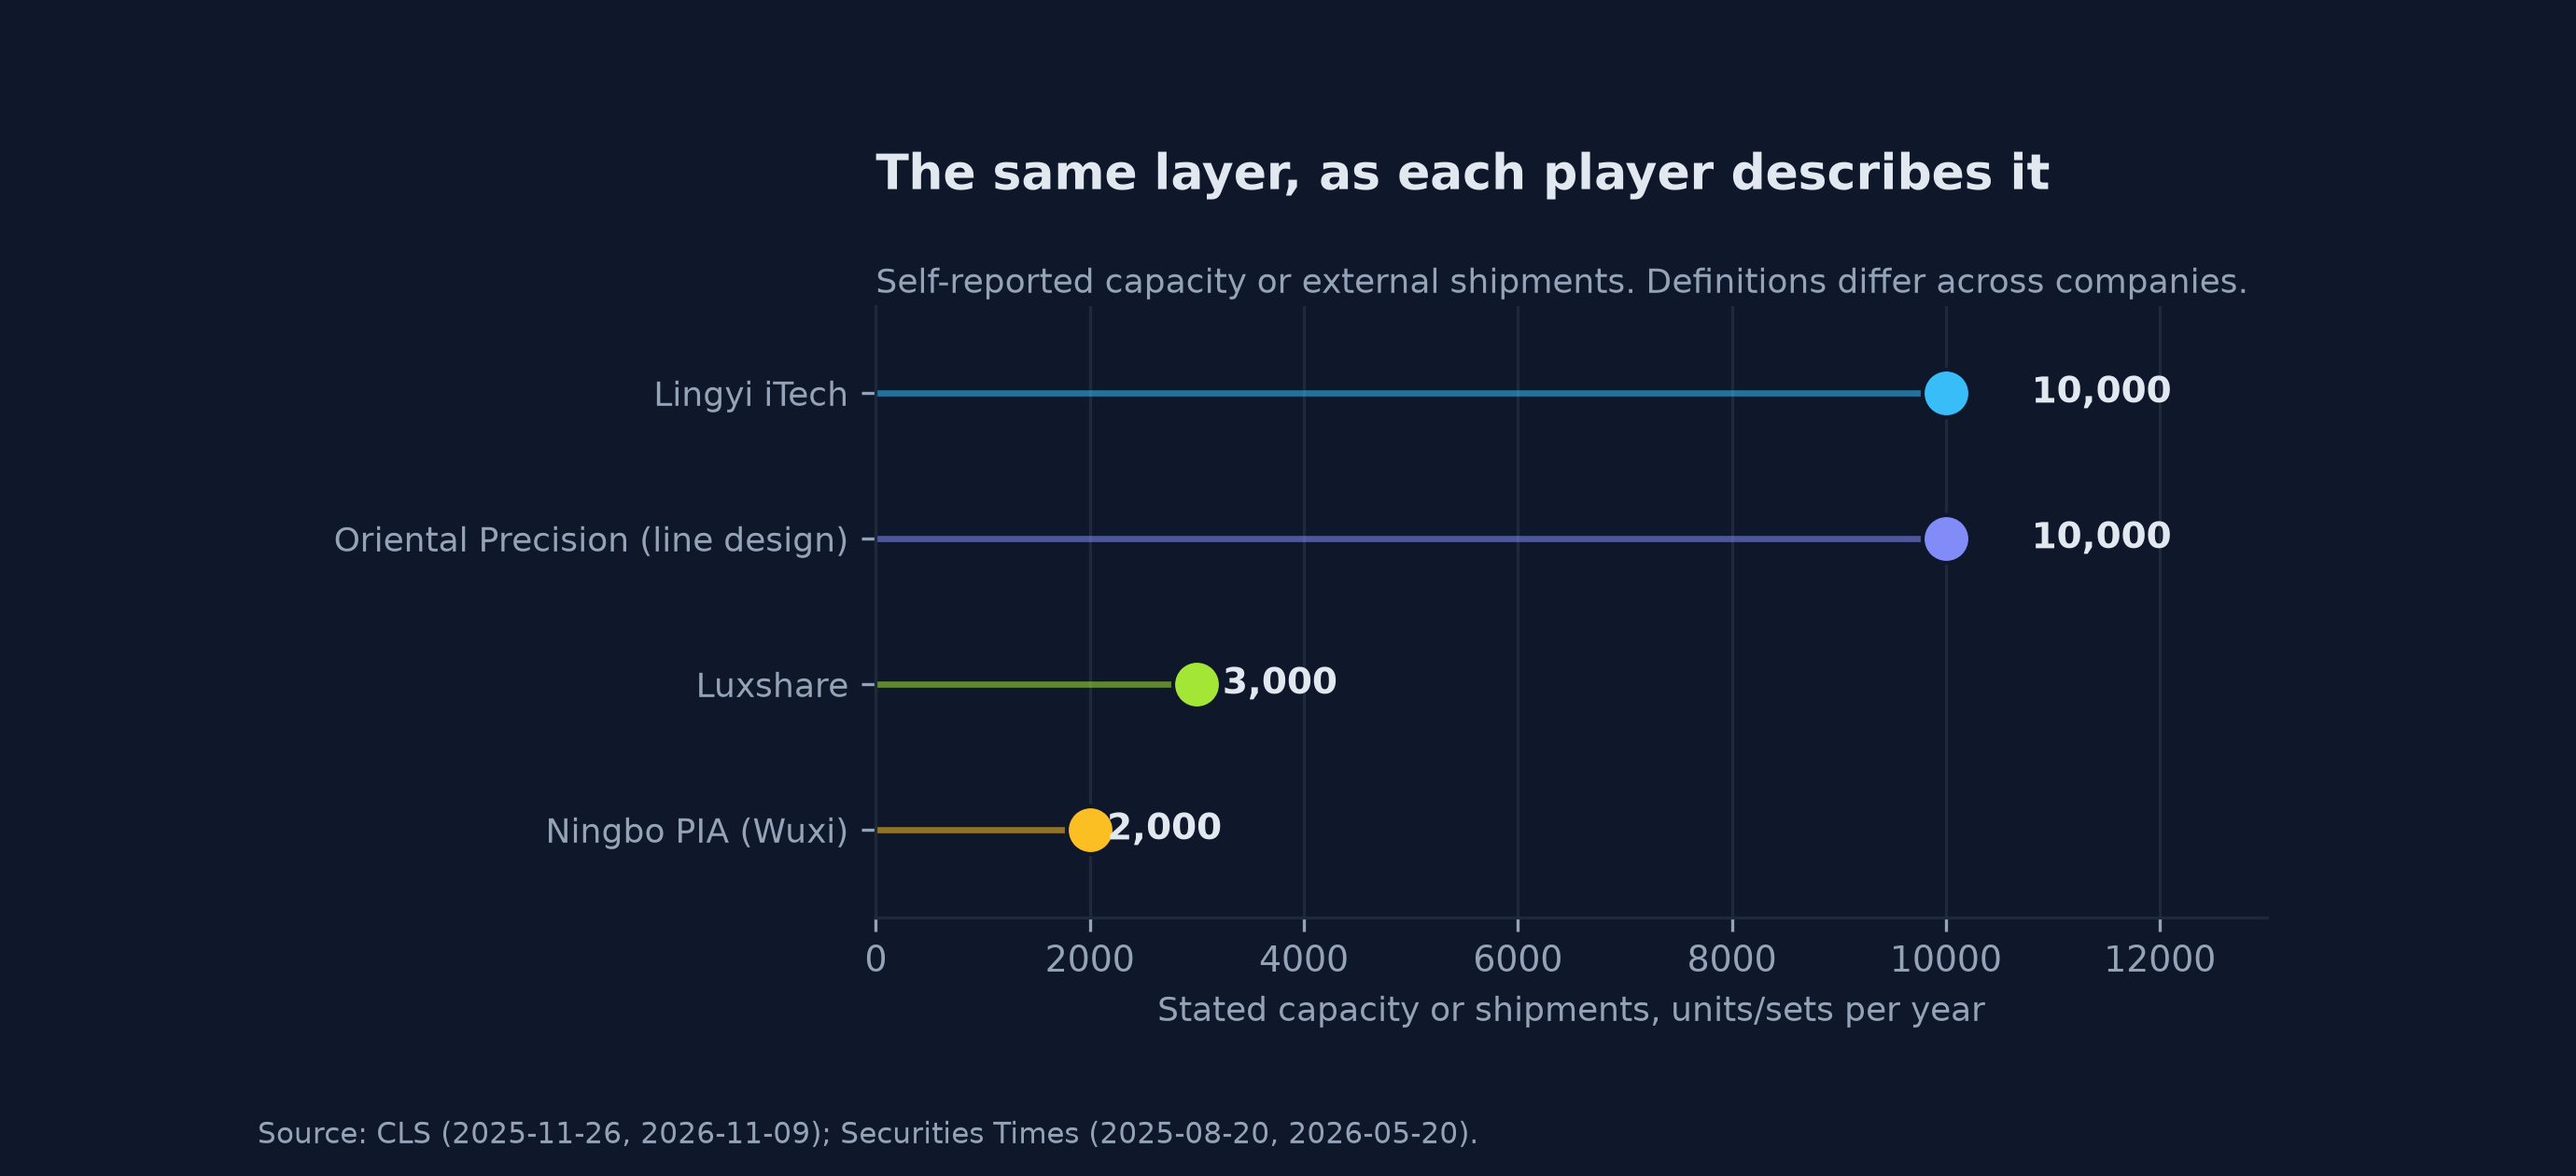
图5 同一层的可点名玩家与其公开的对外产能口径。来源:财联社、证券时报、公司公告。
八、财务与定价
8.1 三年经营数据
2023 年至 2025 年,公司营收分别为 341.54 亿元、442.60 亿元与 514.29 亿元,2025 年同比增长 16.20%(2023、2024 年为调整后口径);归母净利润分别为 20.24 亿元、17.55 亿元与 22.88 亿元,2025 年同比增长 30.34%,其中含非经常性损益约 5.4 亿元,扣非归母净利润为 17.47 亿元4广东领益智造股份有限公司 2025 年年度报告点击查看文末条目 →。
8.2 2026 年前三季度
2026 年前三季度营业收入 406.71 亿元,同比增长 8.20%,归母净利润 19.17 亿元,同比下降 1.27%;单看第三季度,营收 155.22 亿元、同比增长 11.15%,归母净利润 11.53 亿元、同比增长 14.00%5广东领益智造股份有限公司 2026 年第三季度报告点击查看文末条目 →。前三季度毛利额同比增长 19.26%、毛利率提升 1.70 个百分点2广东领益智造股份有限公司投资者关系活动记录表(编号 2026-012)点击查看文末条目 →,而归母净利润仍小幅下降,差额由费用端解释:前三季度财务费用 8.76 亿元、同比增长 174.67%30Q3 净利环比涨超 200% 领益智造交出折叠屏首份「答卷」点击查看文末条目 →,其中上半年的汇兑损失由上年同期的 1.74 亿元扩大至 4.66 亿元、财务费用同比增长 446.35%1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。毛利端未恶化而利润端受汇率影响,说明两个方向由费用端而非经营端造成。
8.3 毛利率构成
该公司与品牌环节的定价水平存在稳定落差。2025 年整体毛利率 15.2%,优必选同期为 37.7%10给优必选和荣耀代工机器人的这家企业,要去香港上市了点击查看文末条目 →(图 6),差额的成因是结算方式:制造环节按工序与件数收费,品牌环节按整机售价收费,后者定价中包含软件、品牌与场景服务溢价。公司在代工之外推进自有整机,与它处在制造环节的结算位置有关,整机把该公司带入品牌环节。
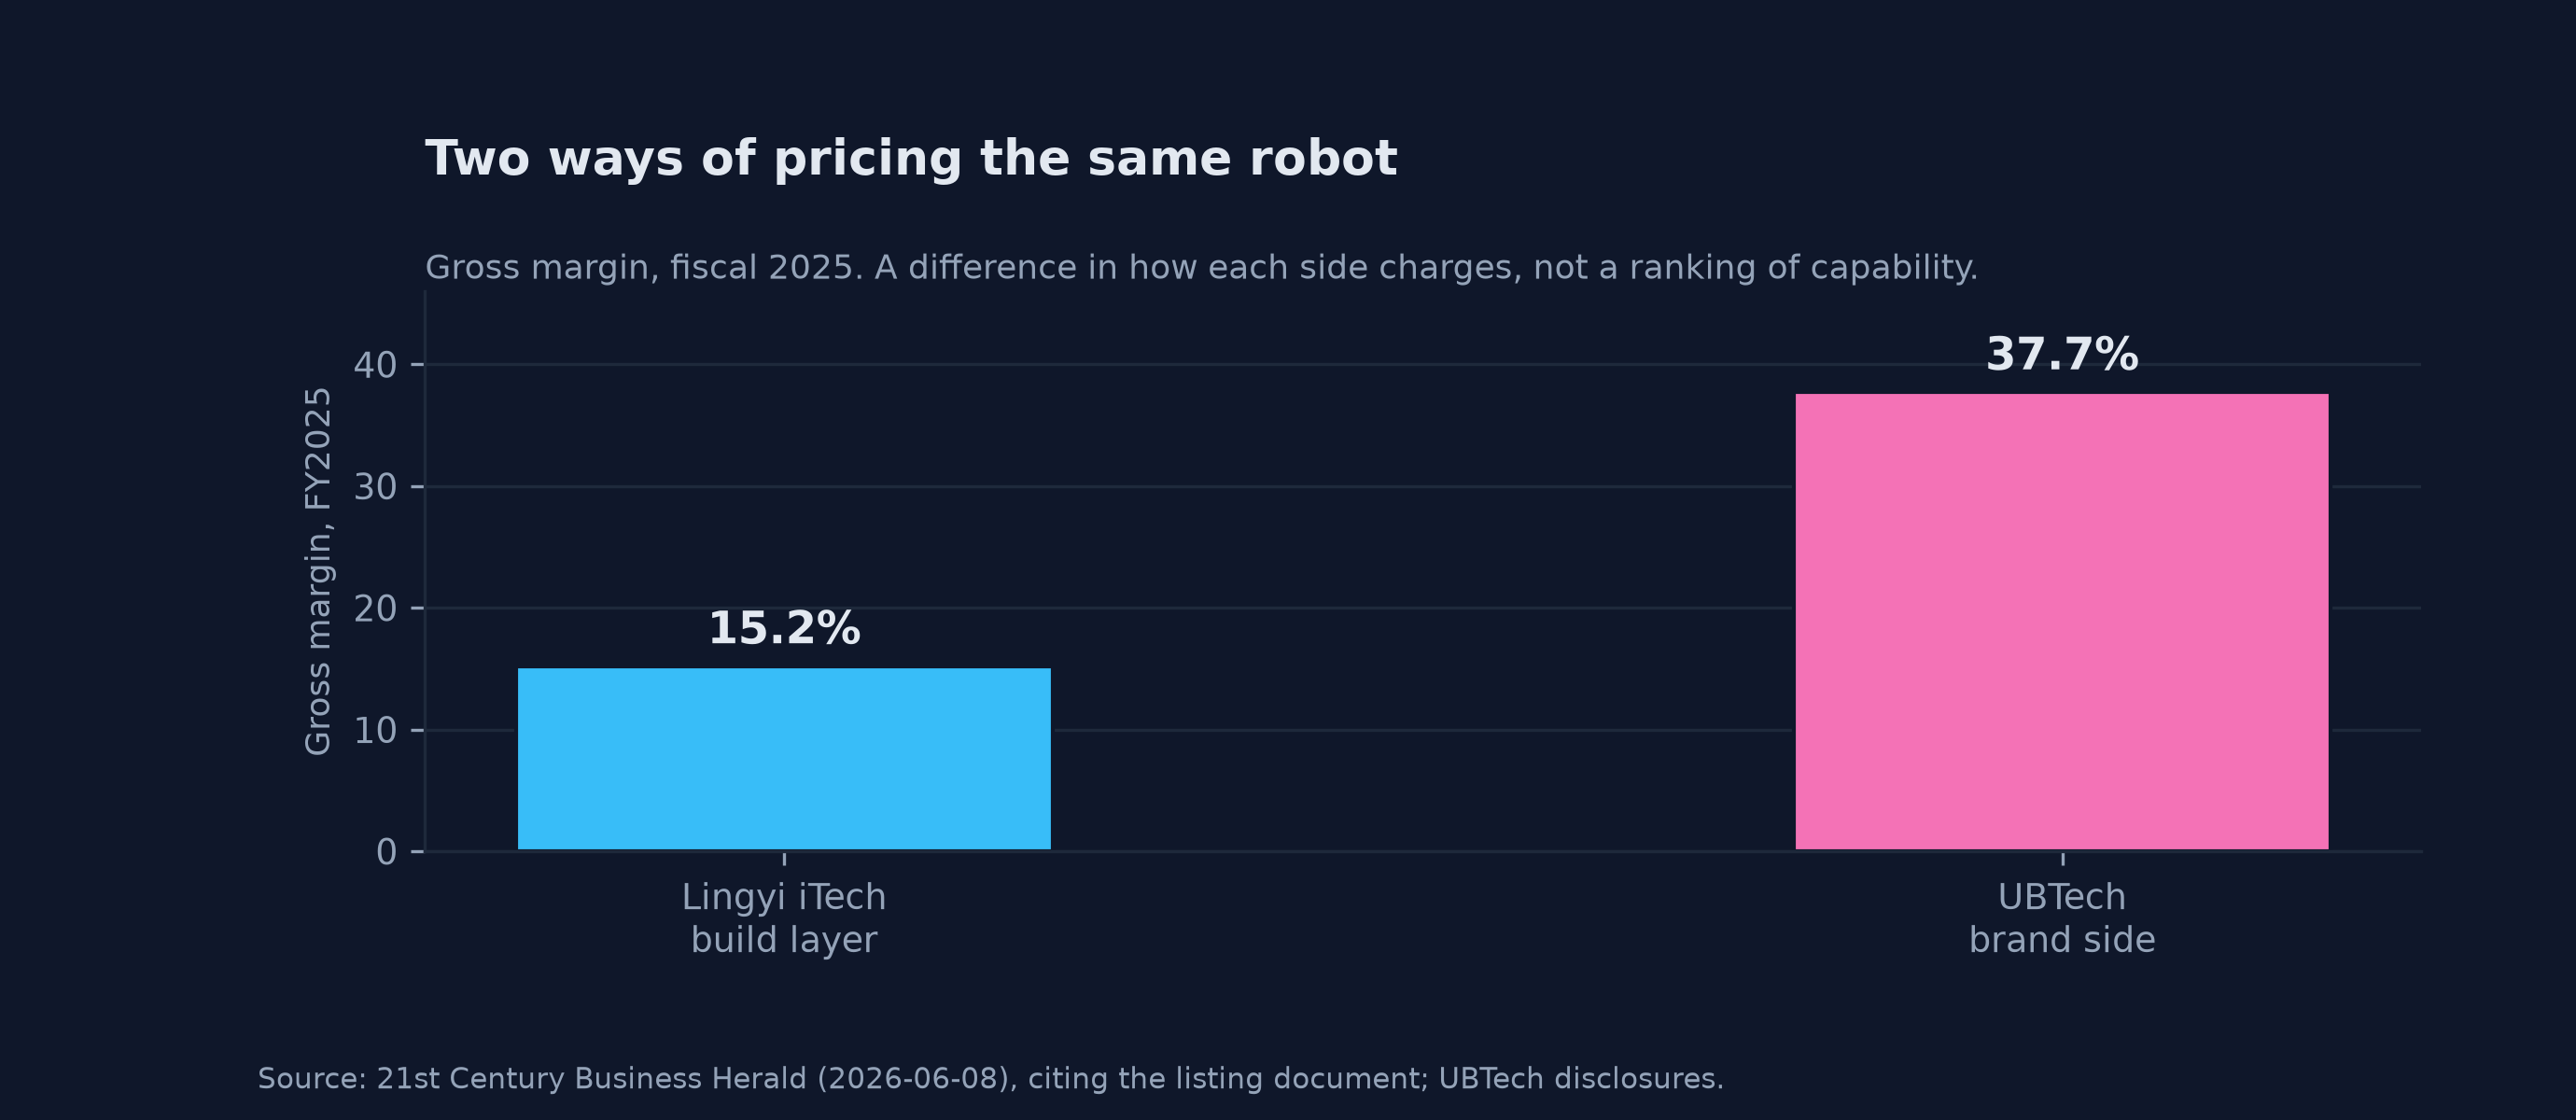
图6 制造环节与品牌环节的毛利率落差。来源:21 世纪经济报道引招股章程口径与优必选公开披露。
8.4 研发与募资
2026 年上半年研发费用 14.42 亿元,同比增长 27.86%;前三季度研发费用 22.44 亿元,同比增长 25.72%1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →5广东领益智造股份有限公司 2026 年第三季度报告点击查看文末条目 →。对按工序结算的业务而言,研发投向决定未来可承接的工序段,不决定售价。
港股上市发行 8.118 亿股、每股 10.18 港元,募资净额约 81.52 亿港元,19 家基石投资者合计认购约 31.89 亿港元3广东领益智造股份有限公司 港股招股章程点击查看文末条目 →。港股招股章程未为机器人设置独立科目。与机器人直接挂钩且可量化的是产能升级项下「新兴市场产能」中的 15.0%,金额 12.23 亿港元,但该笔与服务器电源、热管理组件、结构件加工线并列,机器人组装线仅其中一项;若把点名 humanoid robot 的三处全部计入,合计 67.6%,属口径上限而非专项额度3广东领益智造股份有限公司 港股招股章程点击查看文末条目 →。
九、替换成本
9.1 整层与分段
整层替换的成本较高:客户自行拼装需跨三至四家供应商,每家都要重新认证产线、重新标定、重跑 200 多项出厂测试,测试时间按现场口径为 8 至 12 小时一台8北京超级工厂规模化投产探访点击查看文末条目 →,工序数量本身构成摩擦。
分段替换的摩擦显著更低:荣耀「闪电」同一机型上,领益与蓝思各自声称供货结构件,说明客户按段拆分供应商的路径可行18荣耀「闪电」夺冠背后:领益智造提供全套结构件与表面处理点击查看文末条目 →19蓝思科技回应荣耀「闪电」结构件供货点击查看文末条目 →。该环节的报价因此会按工序逐段比较,这也是毛利率难以单方面抬升的结构原因。
9.2 成本杠杆
规模优势尚未转化为成本优势:五座基地已投产,CNC 精度达到微米级,关节模组测试扭矩覆盖 1 至 500 牛米6探访领益智造北京超级工厂:破局人形机器人「样机多、量产难」困境点击查看文末条目 →,而同期整体自动化率为一成至两成,公司目标设在三成至四成、关节电机等大批量环节达到 90% 左右6探访领益智造北京超级工厂:破局人形机器人「样机多、量产难」困境点击查看文末条目 →。在该环节的可量化成本杠杆中,自动化率的权重最大,在其兑现之前,规模只能表现为产能。
9.3 数据资产
具身智能数据资产平台是该业务可能形成独占的方向。公司将其作为差异化方向披露,但未给出数据规模、标注量或可复用性的任何口径2广东领益智造股份有限公司投资者关系活动记录表(编号 2026-012)点击查看文末条目 →,可核实的程度只到方向层面,并不构成独占性证据。客户侧的公开确认仅有一条:智元在 2026 年合作伙伴大会上向公司颁发「智启新章奖」,分类为客户奖,在本轮检索范围内,这是唯一来自客户一侧的公开确认,与北京人形共建中试基地、以及北京工厂为其下线天工 3.0 构成同一方向的旁证1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →16领益智造北京超级工厂首批人形机器人下线点击查看文末条目 →。
十、跟踪指标
10.1 报表与订单
2026 年年报是否首次单列机器人分部收入,是判断该业务是否进入可核算阶段的直接指标;若继续混列在精品组装项下,业务仍在产能叙事阶段1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。订单方面,2026 年新增的海外客户整机 ODM 预研项目能否转为可披露订单,取决于客户是否把整机接口与外观定义交给公司,而非仅交付零部件2广东领益智造股份有限公司投资者关系活动记录表(编号 2026-012)点击查看文末条目 →。
10.2 产能与自制件
北京工厂 2026 年规划年产能为 1 万台套,公告口径的交付量为数千套,两个口径的主体不同:交付数含多个基地且未区分整机与零部件,与北京单厂规划产能不能直接相除,只能作量级对照7北京亦庄加速打造全球具身智能标杆型超级工厂点击查看文末条目 →1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →。自制件方面,滚柱丝杆与空心杯电机等核心件是否出现可核验的量产口径,决定该环节是变厚还是变薄,向上收口越多,客户分段替换的难度越大9领益智造机器人战略曝光 未来将与消费电子、汽车「三足鼎立」点击查看文末条目 →。
10.3 成本与竞争
整体自动化率从一成至两成走向三成至四成的节奏、以及关节电机环节 90% 的目标能否兑现,决定毛利率是否有向上空间,两项均可逐季核对6探访领益智造北京超级工厂:破局人形机器人「样机多、量产难」困境点击查看文末条目 →。竞争方面,上游自建与下游延伸是否同时加速,同环节的立讯、蓝思与均普是否开始公布对外代工台数,决定该环节何时出现可比标尺11人形机器人产线全速开动 量产元年迎商业化大考点击查看文末条目 →24立讯精密预计今年出货 3000 台人形机器人点击查看文末条目 →。
上述指标合起来指向一个可检验的判断:该公司的产业链位置在 2026 年已由客户名单与投产线体确立,尚待验证的是这一位置的定价能力,其检验点只能落在年报的分部口径与毛利率变动1广东领益智造股份有限公司 2026 年半年度报告点击查看文末条目 →4广东领益智造股份有限公司 2025 年年度报告点击查看文末条目 →。
附:来源与数据说明
本文数据与事实均来自公开可核验的来源,主要参考材料如下。