优艾智合研报档案:一个细分市场冠军的收入结构
为什么读:6.1% 与 0.3% 之间隔的是分母,而支撑这两个数字的收入表刚被锂电重画。
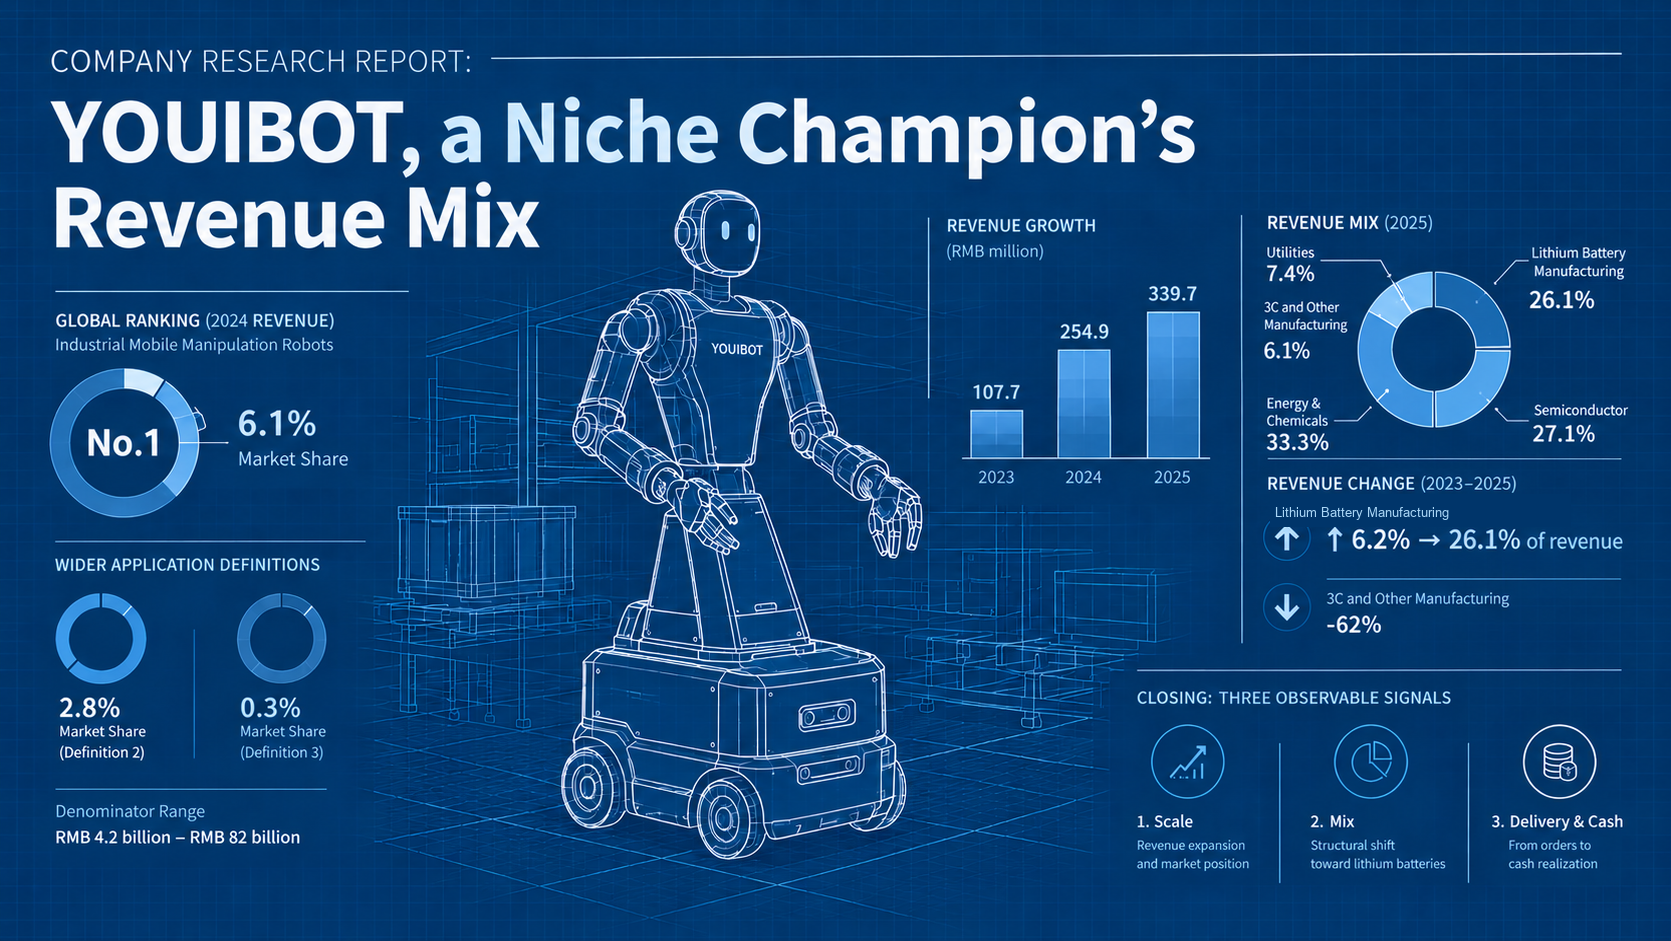
优艾智合(YOUIBOT)于 2026 年 8 月取得中国证监会境外发行上市备案2关于合肥优艾智合机器人股份有限公司境外发行上市及境内未上市股份"全流通"的备案通知书点击查看文末条目 →3优艾智合港股IPO获证监会备案点击查看文末条目 →,此前已按港交所第 18C 章递交上市申请。按 2024 年收入计,该公司在工业移动操作机器人这一细分口径下居全球首位,份额 6.1%;同一份申请文件披露,在移动操作机器人解决方案与整体具身智能机器人解决方案两个更宽口径下,其全球份额分别为 2.8% 与 0.3%,对应的市场分母自 42 亿元至 820 亿元。2023 年至 2025 年收入由 1.077 亿元增至 3.397 亿元,增量集中于锂电行业,同期 3C 及其他制造收入下降 62%。考察范围包括三个份额口径的边界、收入结构的变动以及交付与现金的经济性,末章列出三项可观察信号。海外收入按「中国内地以外」口径披露,2025 年占收入 6.3%。
本文结构
- 一、结论:三个口径,一把尺子
- 二、需求:场景构成与市场规模
- 三、公司本体:团队构成与组织形态
- 四、产品:一脑多态的能力边界
- 五、客户:披露分层与集中度
- 六、供应链:外购部件与自研软件
- 七、竞争:分散市场里的先手
- 八、财务:被锂电重画的收入表
- 九、可替代性:替换成本的分层
- 十、变量:三项可观察信号
一、结论:三个口径,一把尺子
优艾智合的港交所上市申请文件载有三个市场份额,均按 2024 年收入计。工业移动操作机器人口径下,该公司全球份额 6.1%、中国份额 12.0%,两地均列首位;移动操作机器人解决方案口径下,全球份额 2.8%,列第四位;整体具身智能机器人解决方案口径下,全球份额 0.3%、中国份额 0.9%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。三个数值出自同一份文件,差异源于统计范围:前者以 42 亿元的细分市场为分母,后者以 820 亿元的整体市场为分母,前者不足后者的百分之六(图 1)。同一笔收入在两类分母下的份额相差约二十倍,判断该公司市场地位须先锁定分母。
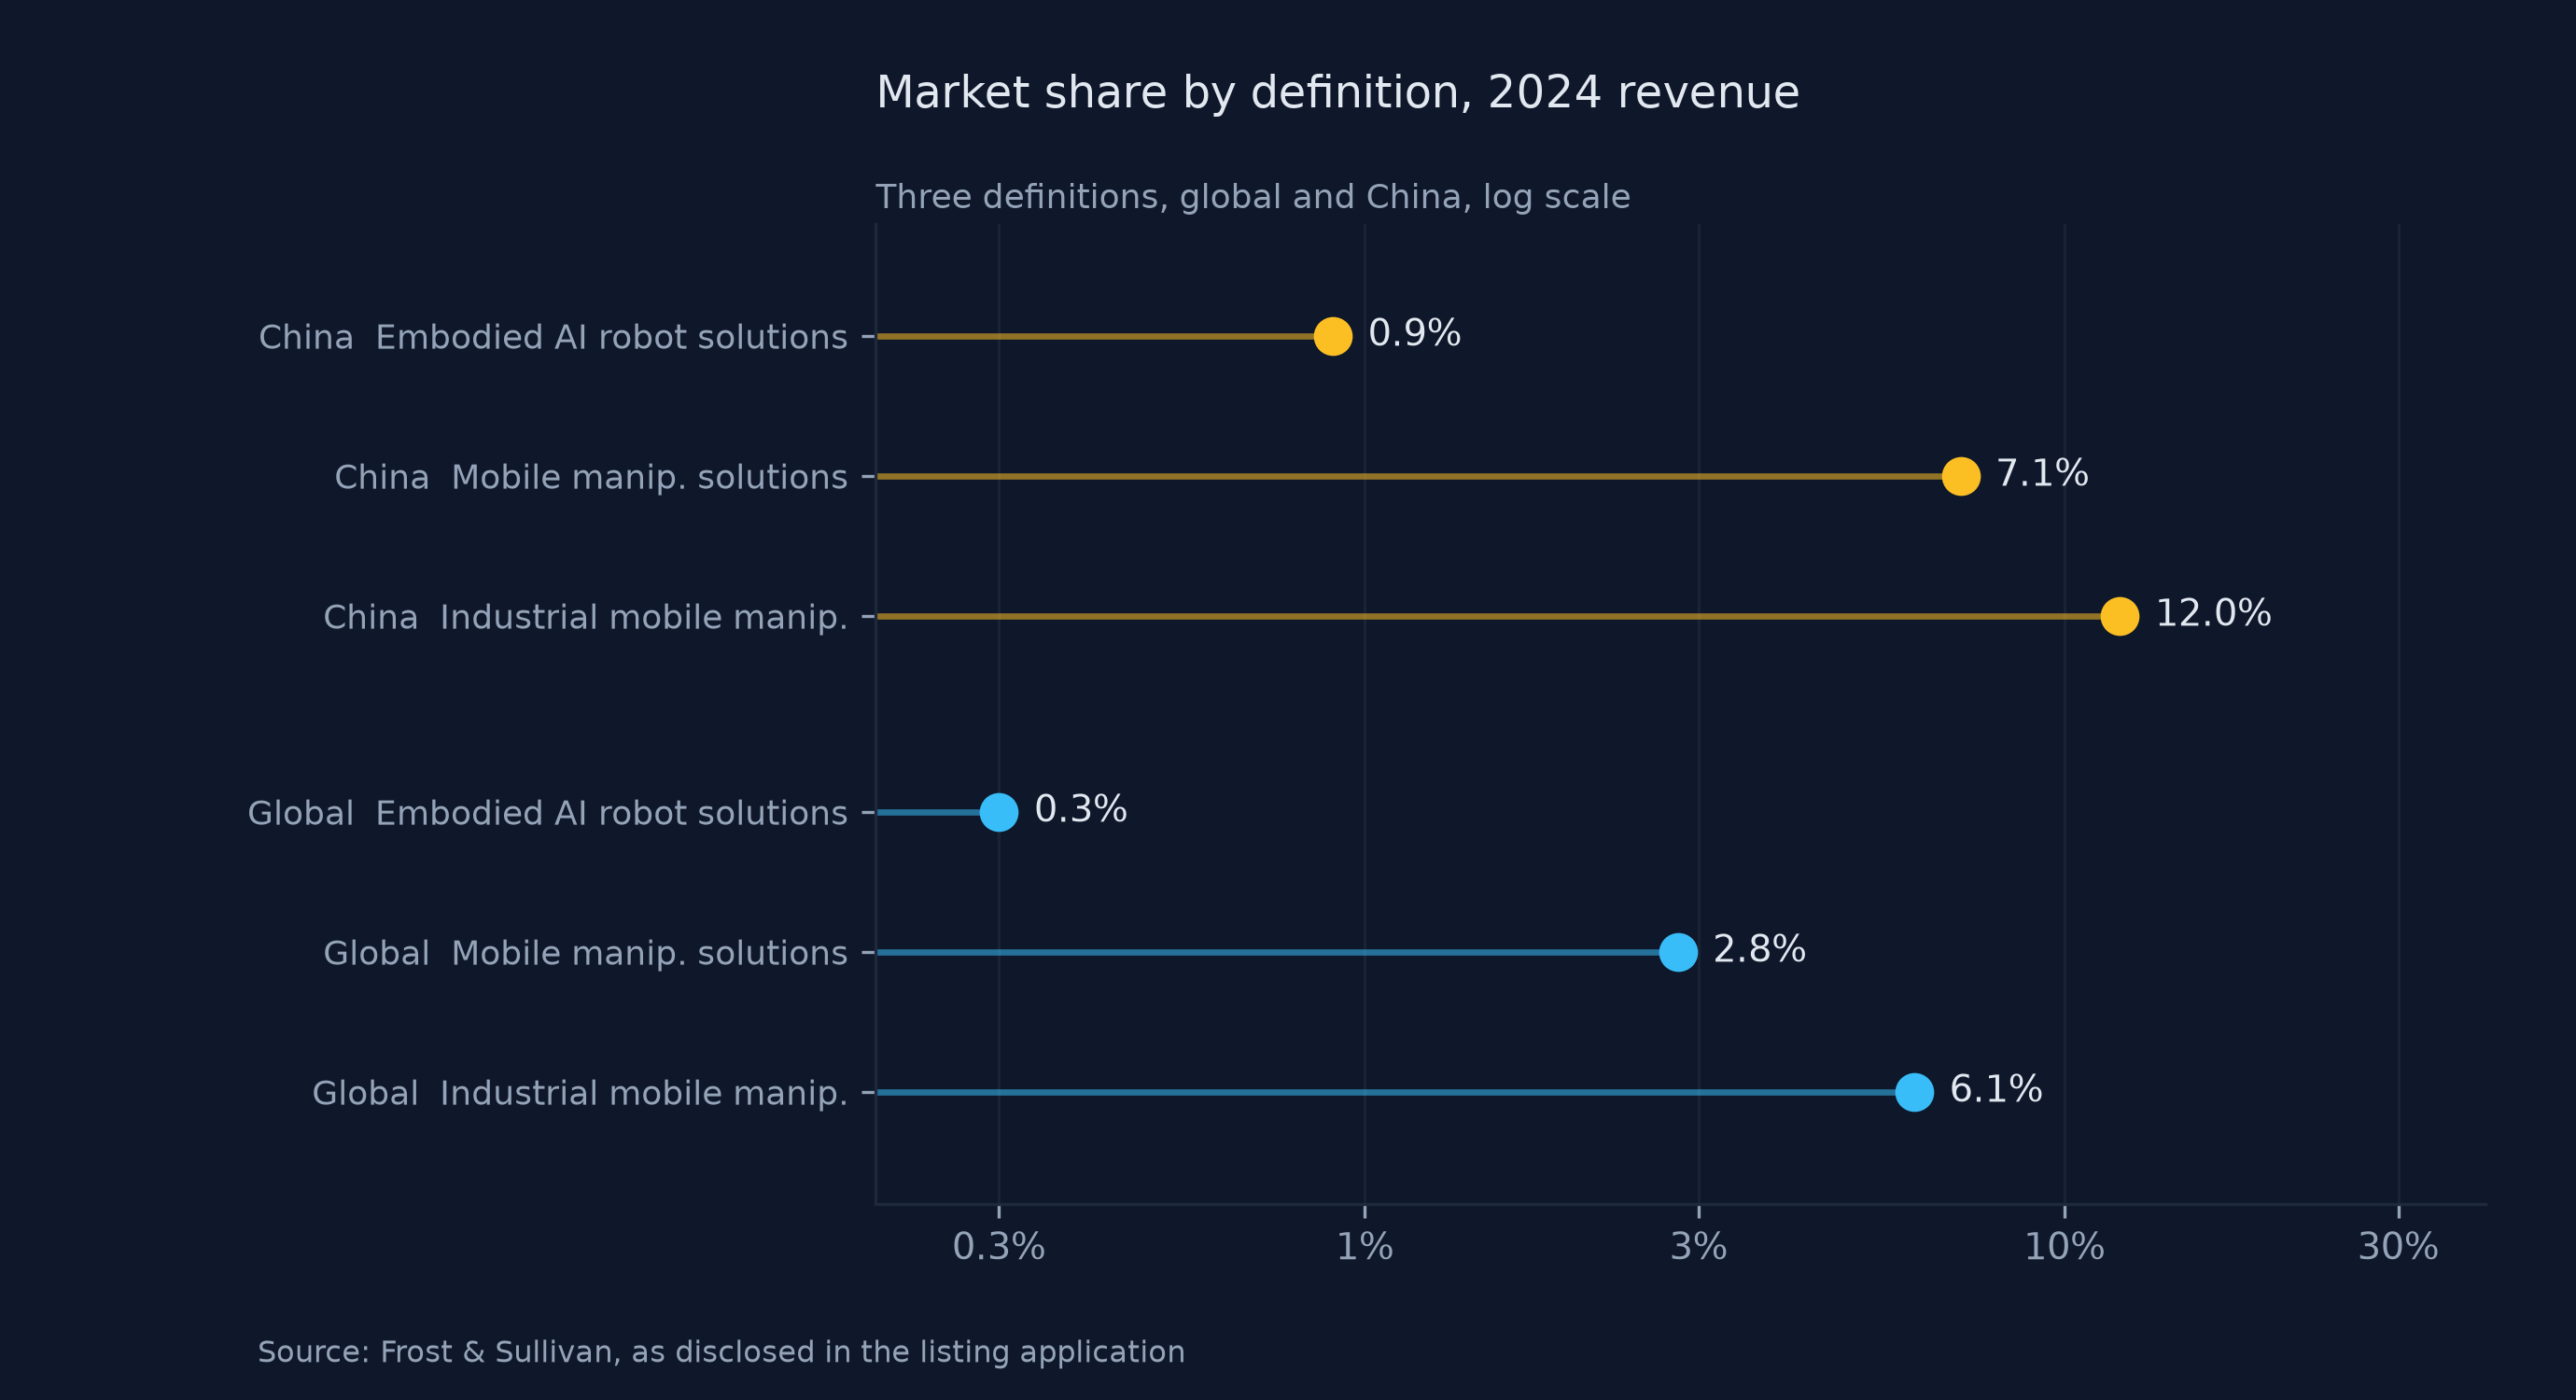
图1 三个市场口径下的份额对比,对数刻度
第二组数据来自同一来源:2025 年公司收入 3.397 亿元,同比增长 33.3%,增量集中于锂电行业,该行业收入由 2024 年的 1,587 万元增至 8,872 万元;同期 3C 及其他制造由 5,478 万元降至 2,072 万元1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。收入增长与行业结构重排同时发生,前者说明需求仍在扩张,后者说明扩张的来源已经更换,两者对估值的含义并不一致。
由此可作两项推论,其成立与否均可由下一版申请文件检验。其一,若锂电订单于 2026 年停止增长且 3C 未恢复,增速将明显低于当前水平;其二,若锂电需求延续且人形机器人形成确认收入,增速可维持在两位数。
尚无公开证据支持的两处不确定项应予列明。最大客户占收入比重由 2024 年的 7.2% 升至 2025 年的 20.4%,上半年为 25.0%5优艾智合递表港交所 营收高增长与减亏并行点击查看文末条目 →,该比重的后续走向决定增长的归属;2026 年 6 月签署的 4,000 台人形机器人意向订单,性质为意向而非确认订单,其转化为收入的条件与进度均未披露6优艾智合发布工业原生人形机器人"隙锋" 首批4000台意向订单落地点击查看文末条目 →7已认购4000台!优艾智合工业原生人形机器人"隙锋"发布点击查看文末条目 →。
二、需求:场景构成与市场规模
2.1 需求侧的场景构成
公司解决方案按应用场景分为两类。工业物流用于厂内物料流转,覆盖备料、产线、线边仓至成品各环节,客户为半导体晶圆制造与封测企业、锂电企业及 3C 制造企业;巡检运维用于高风险设施的监测与操作,客户为电网、发电、化工与数据中心运营方1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →10优艾智合官网 客户案例点击查看文末条目 →。2025 年,能源化工、半导体与锂电三个行业合计贡献八成六的收入1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。
客户侧的量化收益未获披露:申请文件未提供人工替代前后的人员编制、良率或事故率数据,官网案例的表述限于定性范围,包括替代人工进入高风险环境、连续巡检覆盖一千四百个以上关键点位等10优艾智合官网 客户案例点击查看文末条目 →。该等内容属公司口径,未见第三方核算,客户侧收益因此缺乏独立验证,相关缺口在本章予以保留,不以行业均值替代。
2.2 替代安排与产品边界
在未采购该类设备的情形下,客户存在三种替代安排:维持人工班组作业,或采用仅具移动能力的搬运机器人并将抓取环节留予人工,或采用固定式机械臂与专用设备,具备操作能力而不具备移动能力。三者的共同特征,是将移动与操作在采购上分列为两项支出。
申请文件所附产品对比表给出替代边界:同档可比产品的定位精度分别为大于正负五十毫米与正负十毫米,公司 OW 系列为五毫米,覆盖半导体生产全流程,一家可比产品覆盖封装工序,另一家限于 3C 制造的物料上下料1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。该表由公司聘请的行业顾问编制,仅可作为公司口径引用。
2.3 制约因素与满足条件
制约因素集中于场景碎片化与集成深度。客户车间布局存在差异,机器人进场后须与产线控制、仓储管理、制造执行系统逐项对接,并依现场条件重新标定路径。申请文件载明,自收到订单至客户验收的交付周期一般为 250 至 300 天1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →,该周期可作为碎片化程度的量化指标,亦说明交付仍以现场集成为主。
满足条件可由三项代理指标观察。模块化程度方面,官网产品页载明 P 系列底盘支持十类以上顶装模块,同一底盘可换装不同执行机构。客户复购方面,2025 年半导体行业复购率 75%、锂电 100%、3C 及其他制造 78%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。交付周期方面,若随标准化推进而缩短,则集成成本下降的推断成立。公司未给出投资回收期阈值与客户的量化采购标准。
2.4 市场规模的三层口径
市场规模采用公司援引的弗若斯特沙利文数据,三层口径须分别列示。全球工业移动操作机器人解决方案 2024 年为 42 亿元,2030 年预计 329 亿元。中国市场为 20 亿元,2030 年预计 176 亿元。全球除中国部分为 22 亿元,2030 年预计 153 亿元1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。更宽的两层为移动操作机器人解决方案与整体具身智能机器人解决方案,全球规模分别为 92 亿元与 820 亿元1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →(图 2 为三种市场定义的全球口径,中国与海外拆分仅在正文列示)。
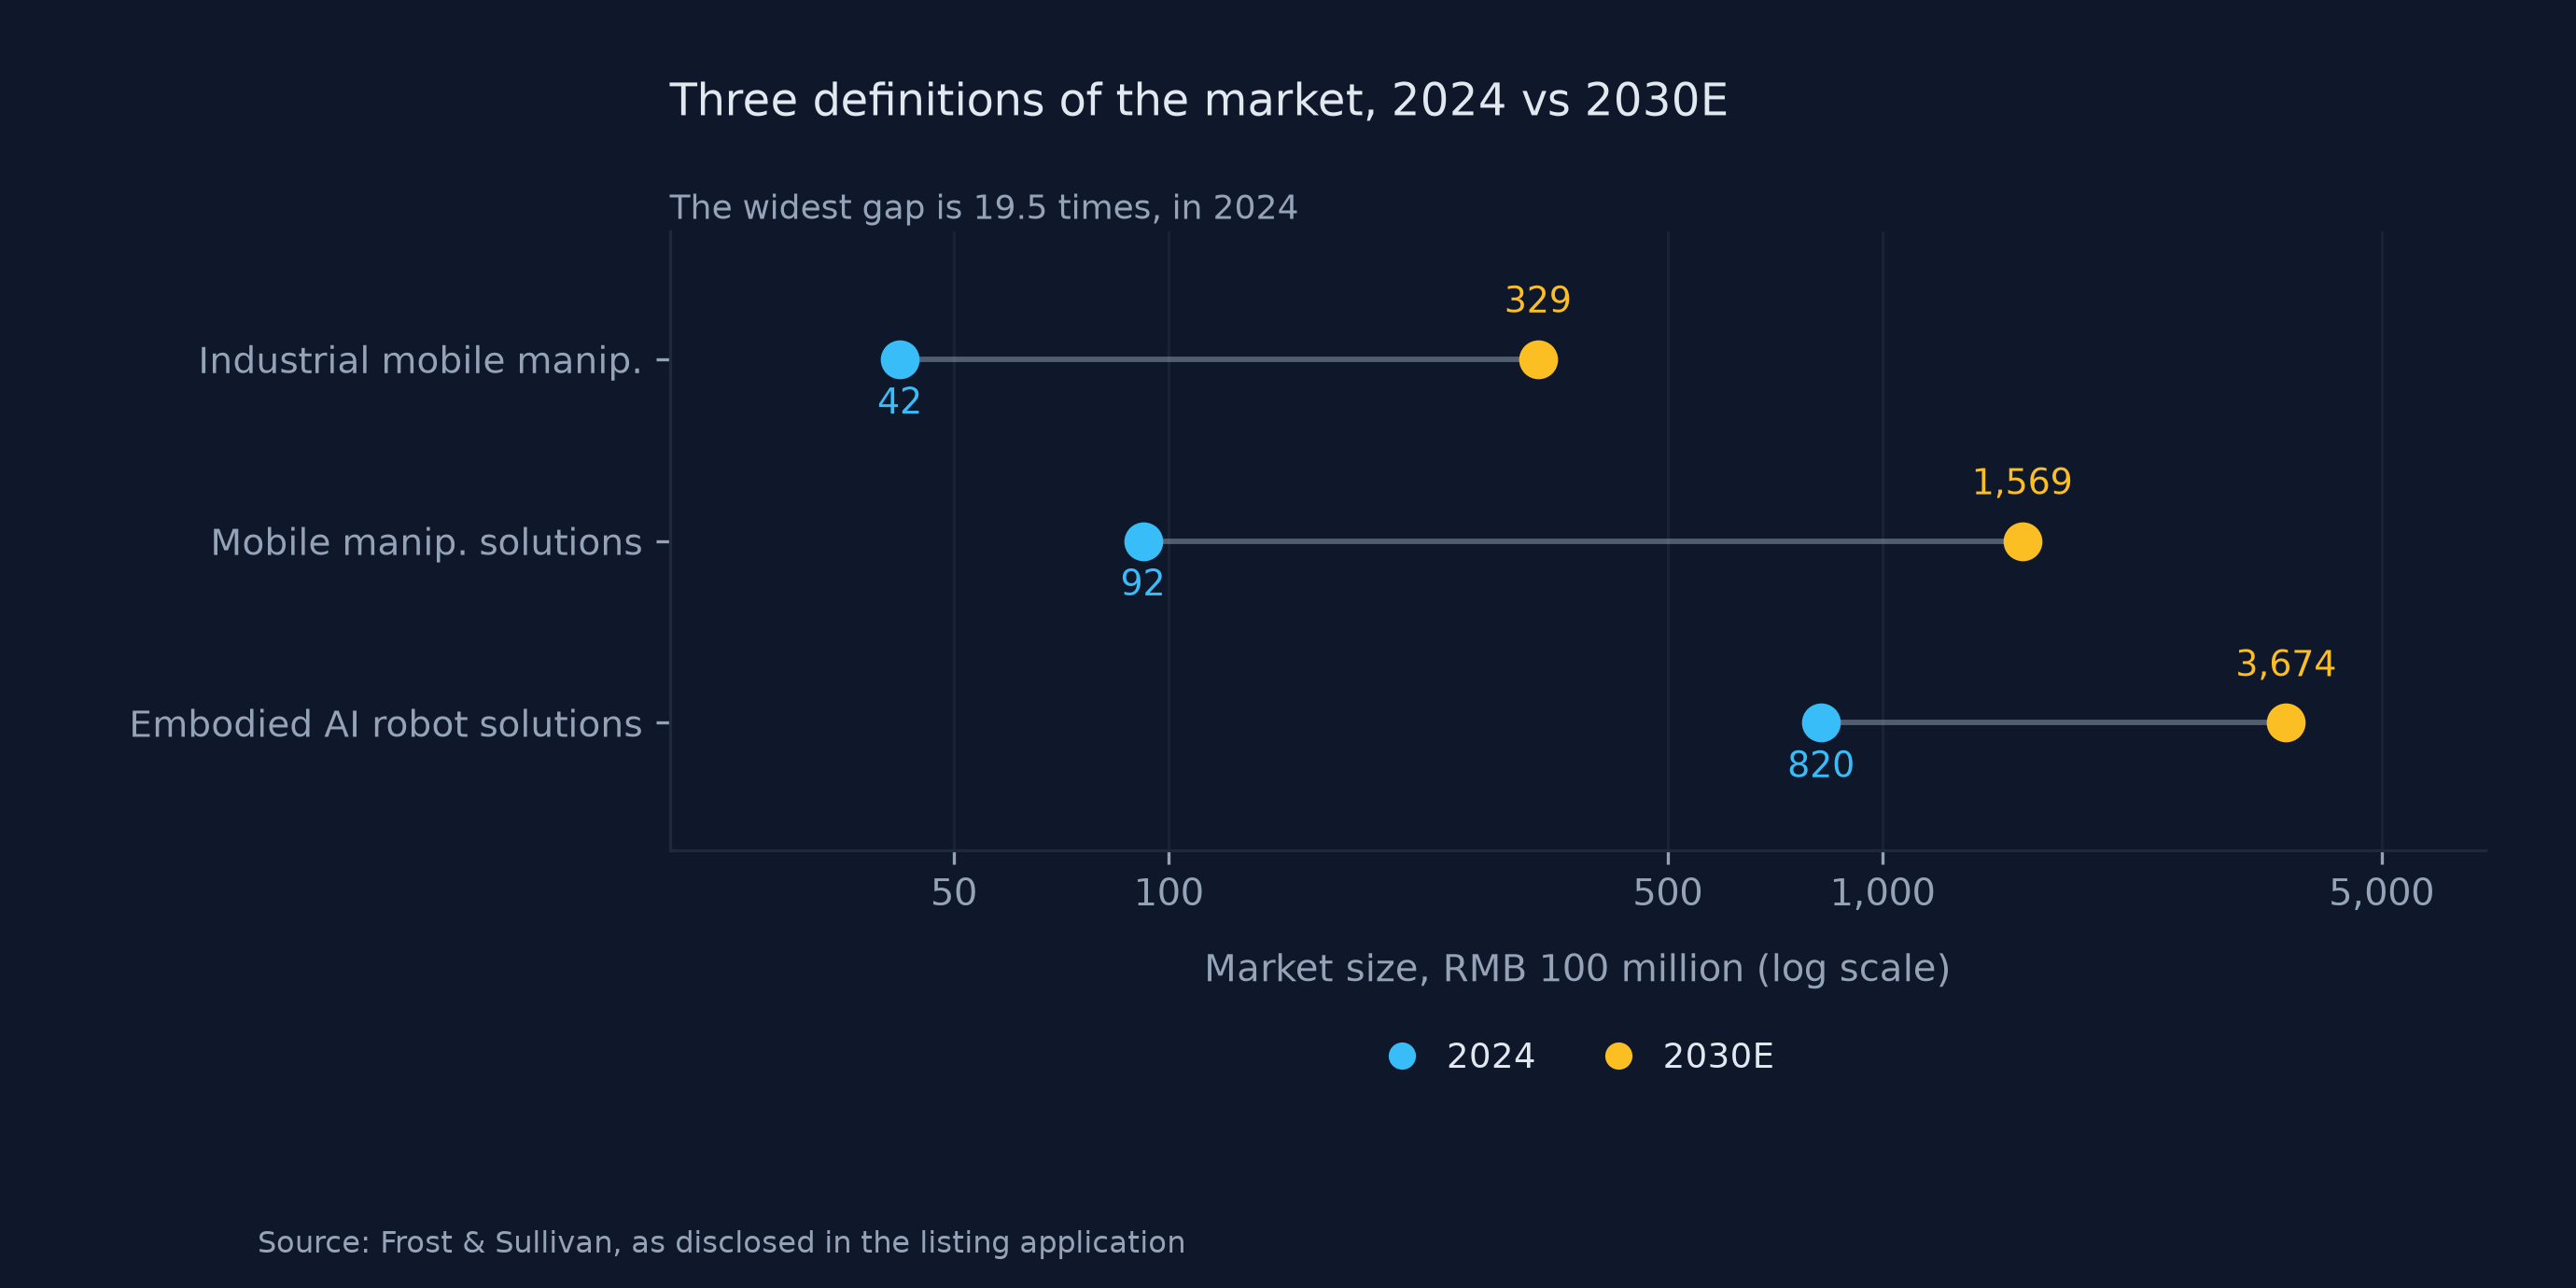
图2 三种市场定义的全球规模,2024 年与 2030 年,对数刻度
| 层 | 取值(2024 年) | 取边界值的后果 |
|---|---|---|
| TAM 全球 | 42 亿元 | 改用宽口径,公司份额即由 6.1% 降至 2.8% |
| SAM 中国 | 20 亿元 | 不拆地域将把海外计为已可及市场 |
| SAM 海外 | 22 亿元 | 海外渗透率仅约 0.7%,扩张空间与起点须分列 |
| SOM 中国 | 12.0% | 以全球份额替代将掩盖海外起点 |
| SOM 海外 | 约 0.7% | 按 2025 年境外收入计升至 1.0%,仍不足中国内地的十二分之一 |
TAM、SAM、SOM 分别为总体、可服务与可获得市场。来源:弗若斯特沙利文口径,经申请文件披露1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。公司九成以上收入来自中国内地。SOM 海外以 2024 年境外收入 1,480 万元除以全球除中国 22 亿元计得。
端点算式可逐项复算:2.40 除以 20.0 得 12.0%,0.148 除以 22.0 得 0.7%,两者相加再除以 42 亿元得 6.07%,与公司披露的 6.1% 一致。境外收入由公司按中国内地以外口径披露,三年由 590 万元增至 2,140 万元,占收入比重由 5.5% 升至 6.3%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →,说明海外基数虽小仍在扩张;按最新一年数值计算境外渗透率为 1.0%,仍不足中国内地的十二分之一。敏感性检验:境外收入若按 2025 年的 2,140 万元计,渗透率升至 1.0%,仍不足中国内地的十二分之一,结论方向不变。不可对账之处在于公司只披露「中国内地以外」合计数,未给国别构成,日本、泰国与德国各自的规模无从判断。
2.5 需求节奏
订单数量的走向较收入更能反映需求节奏。2023 年至 2025 年,订单数分别为 233 个、309 个、402 个,分行业看,半导体由 35 个增至 93 个,锂电由 16 个增至 27 个,能源化工由 47 个增至 91 个,公用事业由 24 个增至 75 个,3C 及其他制造基本维持在百个左右(图 3)1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。
该分布说明的重点是结构重排,而非总量扩张。3C 订单数变动有限而收入下降六成,指向单项目规模收缩或配置下沉;锂电订单数由 13 个增至 27 个而收入增长四点六倍,两者均以 2024 年为基期,指向单项目体量放大。同一产品在两类行业的项目规模分布差异,足以改变整张收入表,订单增速与收入增速同向而行,驱动因素却不同,据总量判断景气度将失准。
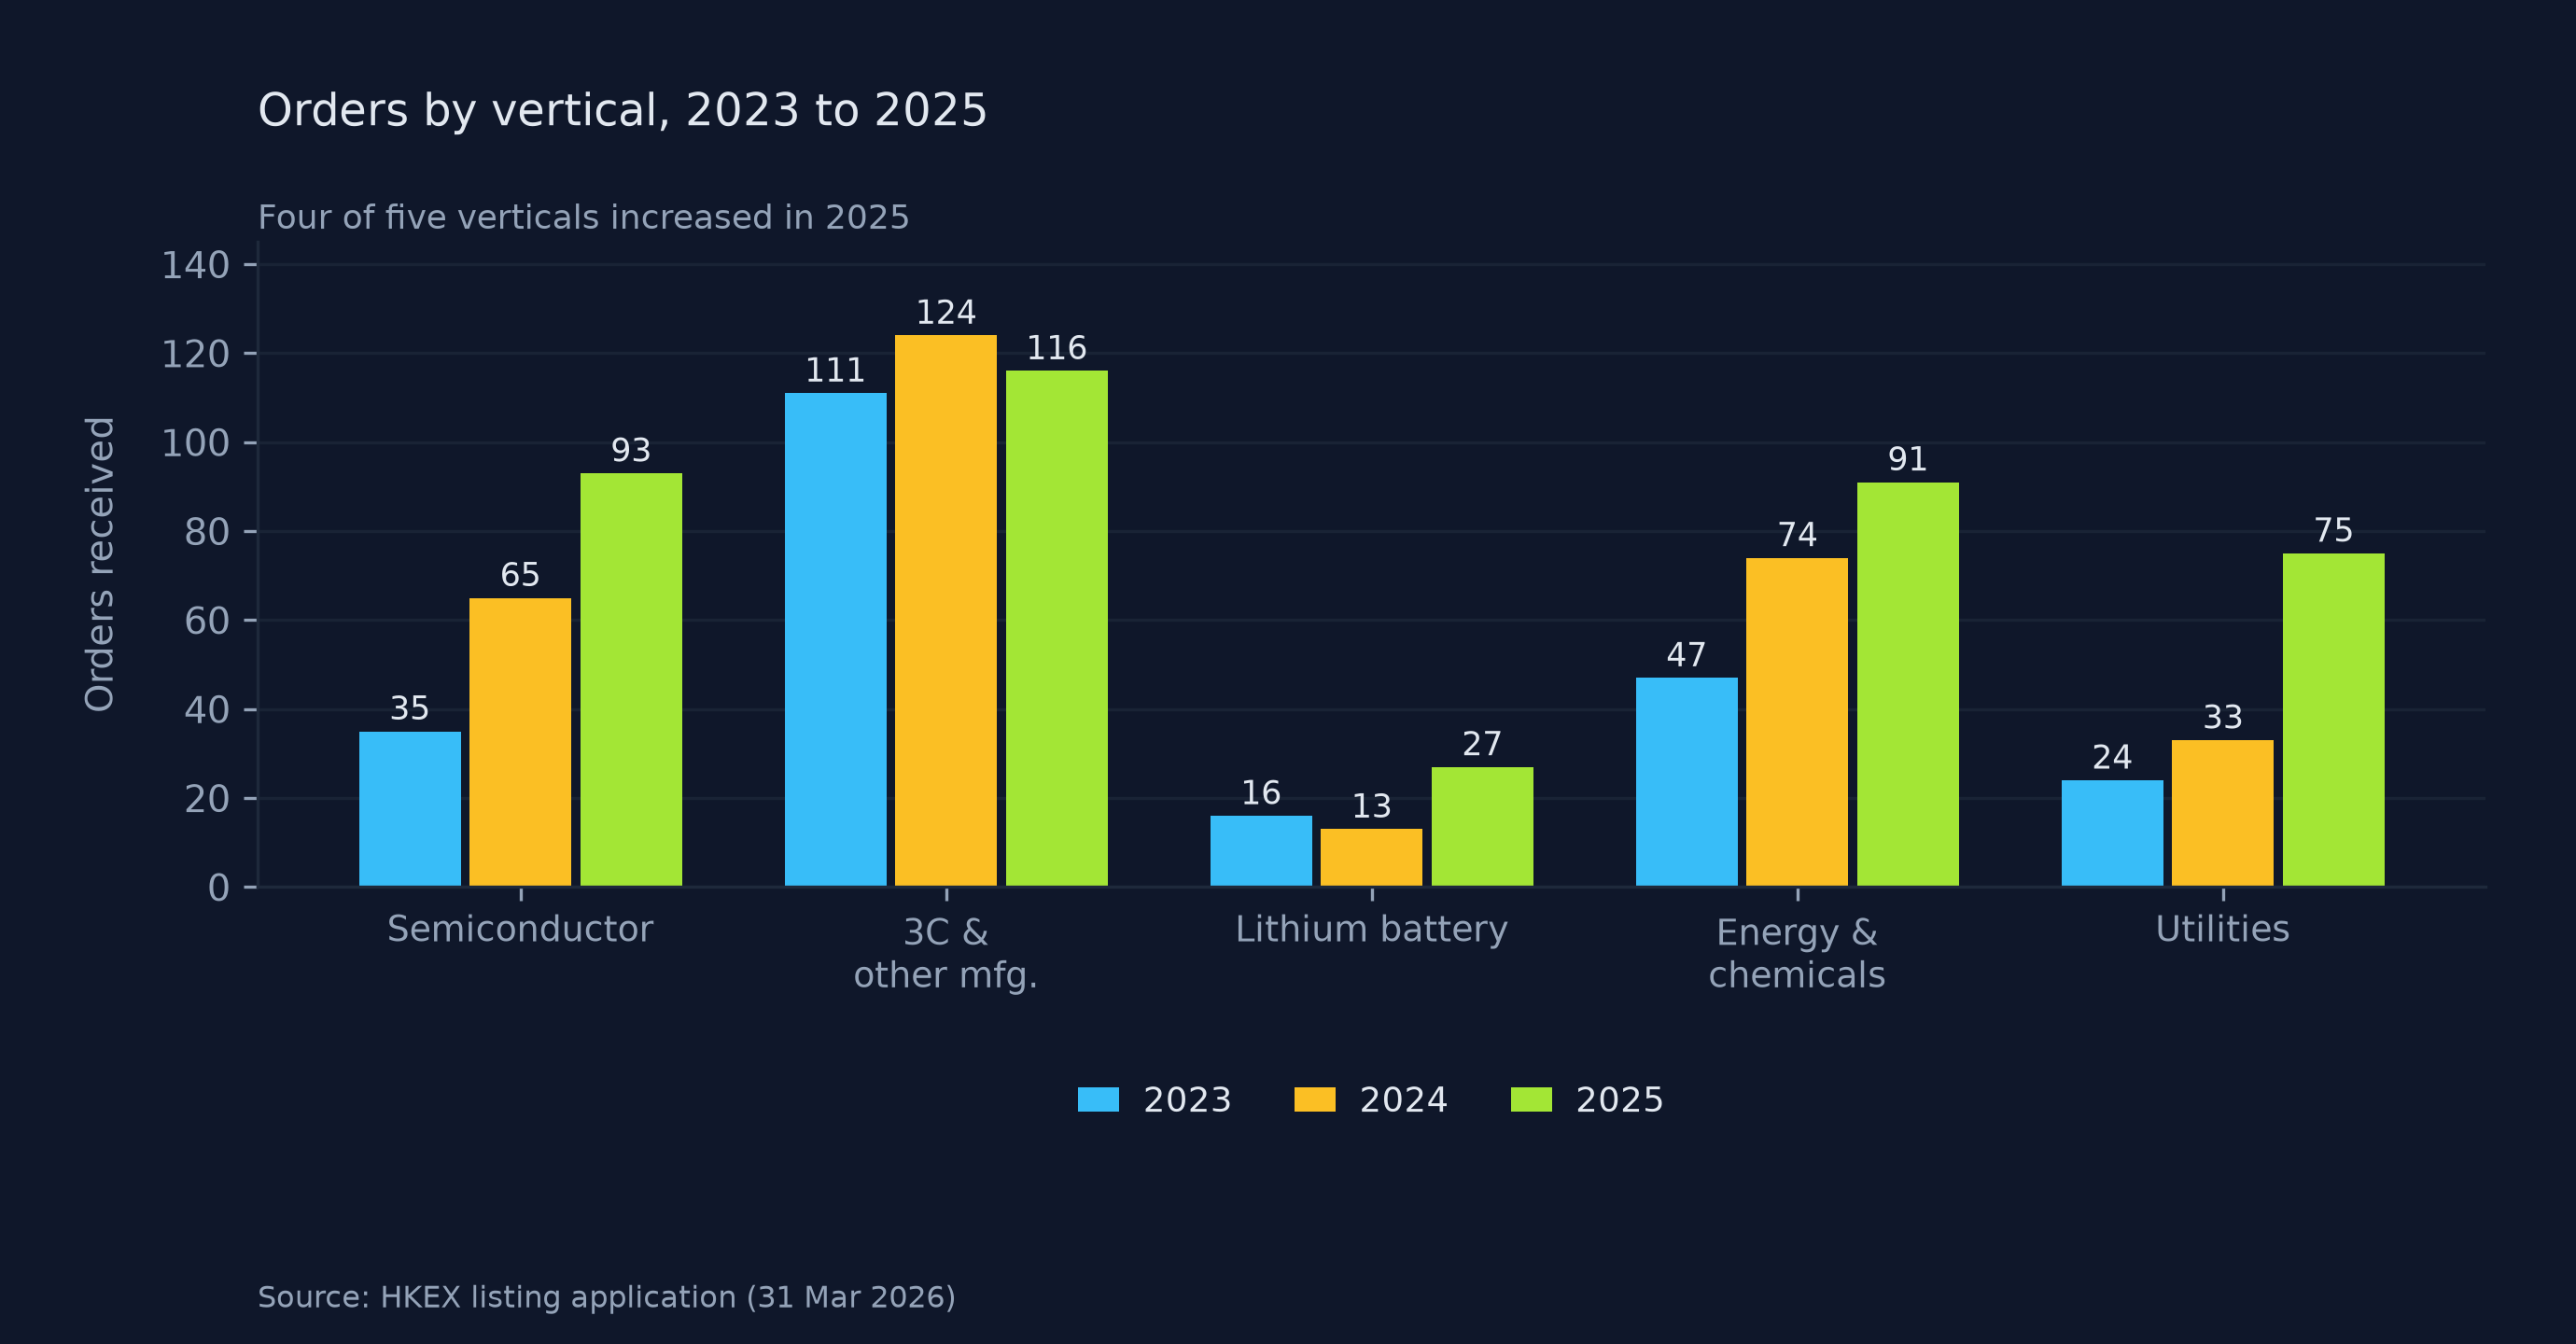
图3 按垂直行业划分的订单数量,2023 至 2025 年
三、公司本体:团队构成与组织形态
公司于 2017 年 5 月成立为有限责任公司,2025 年 9 月改制为股份有限公司,注册地为合肥,以第 18C 章特专科技公司身份申请上市,中金公司为独家保荐人1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。生产基地设于合肥、湖州与深圳,深圳基地已于 2023 年上半年停产;境外设有香港与日本两家子公司,日本采用自建销售团队1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。
核心团队出自西安交通大学机器人方向。创始人张朝辉直接持股 8.80%,通过西安优艾持股 15.61%,与梅雪松、边旭及员工持股平台构成一致行动人,合计控制约三成股权1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →4优艾智合完成港股上市备案,冲刺"移动操作机器人第一股"点击查看文末条目 →。研发由边旭、许瑨、赵万秋牵头,公司与西安交大共建具身智能机器人研究院,人形机器人矩阵由该研究院发布13优艾智合-西安交大具身智能机器人研究院公布人形机器人矩阵点击查看文末条目 →。
截至 2025 年末,全职员工四百一十九人,其中研发 141 人,项目实施及服务八十人1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。项目实施及服务编制接近研发的六成,与两百五十天以上的交付周期相互印证,说明其销售标的为含现场施工的项目,可开箱使用的标准品不构成其主要形态;该属性进一步决定了收入确认、毛利结构与现金回收的节奏。
四、产品:一脑多态的能力边界
4.1 三条产品线
工业物流线以 OW 系列为主力,含 OW12、OW8、OWC、OWM 四个型号,面向半导体晶圆盒搬运,ATS 系列承担复杂移载,L 系列与 C 系列面向 3C 与锂电的重载搬运1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。巡检运维线为 ARIS 系列,覆盖配电房操作、室内轮式、轨道式与室外轮式四种形态,官网载明的防护指标为 IP66 与防爆等级 Ex db eb IIC T6 Gb10优艾智合官网 客户案例点击查看文末条目 →。
申请文件披露的参数限于定位能力:OW 系列定位精度正负五毫米、最大行驶速度 1.5 米每秒,ARIS 系列为正负十毫米、四轮驱动1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。该等参数所处行业档位需对照同档产品公开值方可判定,而公司对比表仅覆盖定位精度、最大速度、驱动方式与视觉定位四项;负载、续航、重复定位精度、整机平均无故障时间均未披露,据此只能给出可证能力清单,档位排序缺少依据。
4.2 一脑多态的能力边界
公司将其技术架构概括为一脑多态。一脑指工业具身智能模型 MAIC,承担感知、决策、交互与集群协同,公司称其以强化学习的全身关节控制算法实现跨形态实时控制;多态指通过通用构建单元组合不同形态的机器人1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。2026 年 6 月,公司发布工业大模型 FabriX,并提出三年内赋能一万个工业现场6优艾智合发布工业原生人形机器人"隙锋" 首批4000台意向订单落地点击查看文末条目 →。
可验证与未验证部分须分开列示。前者包括调度软件随项目交付、多形态机器人在同一系统内被管理,以及 2026 年 7 月世界人工智能大会上五台人形机器人与一台移动机器人完成线边仓拣选的公开演示8优艾智合WAIC展示多机集群协作能力点击查看文末条目 →。后者指模型能力的具体指标:申请文件与发布材料均无第三方评测,MAIC 与 FabriX 属于替代关系还是并行关系亦未披露,该关系澄清之前,一脑的能力边界只能按公司自述记录。
4.3 人形机器人的位置
人形为 2025 年以后新增形态,收入占比未单独披露;2025 年 8 月,双足人形机器人凌枢在合肥首发,公开参数为三十三个自由度、四十公斤体重11人形机器人凌枢全球首发,工业具身智能迈入跨场景集群作业时代点击查看文末条目 →;次年 6 月 29 日,工业原生人形隙锋发布并公布价格,标准型 29.9 万元、进取型 49.9 万元7已认购4000台!优艾智合工业原生人形机器人"隙锋"发布点击查看文末条目 →。发布会现场有八家生态伙伴签署 4,000 台意向订单,签约规模与最终交付量之间尚无对应关系6优艾智合发布工业原生人形机器人"隙锋" 首批4000台意向订单落地点击查看文末条目 →。
该 4,000 台须按性质理解:签约主体为生态伙伴,性质为意向,对应金额未披露;自签约至确认收入之间尚需经过生产、部署、验收与回款,公司自身交付周期即两百五十天以上1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。公司未披露 4,000 台的机型构成与折让,故不换算总额。该数字属关于未来产能与渠道的陈述,不构成在手订单,两者混同将使量级判断失真。
五、客户:披露分层与集中度
5.1 披露分层
可点名客户有两家:米其林于 2018 年采购 ARIS-V 用于商用车轮胎检测,为百万级订单12"移动操作机器人第一股"或将诞生!优艾智合冲刺港股IPO点击查看文末条目 →;南方电网广东广州供电局的巡检方案已进入常态化运营,该案例由公司与华为云在 2026 年 9 月的联合发布中披露9优艾智合与华为云联合发布CloudRobo具身智能巡检解决方案点击查看文末条目 →。两者均有媒体或合作方公开确认,构成可核实的交付链条。
其余客户以客户 A 至客户 M 的匿名编号披露,仅列行业、企业规模与采购型号,不列公司名称。按此口径,前五大客户分属锂电池制造、机电与电子设备、消费电子智能制造、工业机器人集成、电子数据取证与数字政府服务1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。累计口径方面,截至 2025 年末解决方案已提供予五个行业的四百多家企业1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。匿名系公司主动选择而非信息缺失,将编号反推为具体企业属推测,不予处理。
5.2 集中度
客户集中度为该档案中变动最显著的一项(图 4)。最大客户占收入比重 2023 年为 10.5%,2024 年为 7.2%,2025 年为 20.4%;前五大客户合计分别为 28.3%、29.9%、35.8%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。2025 年上半年口径更高,最大客户一度占 25.0%,说明集中度在年内仍处上行通道5优艾智合递表港交所 营收高增长与减亏并行点击查看文末条目 →。
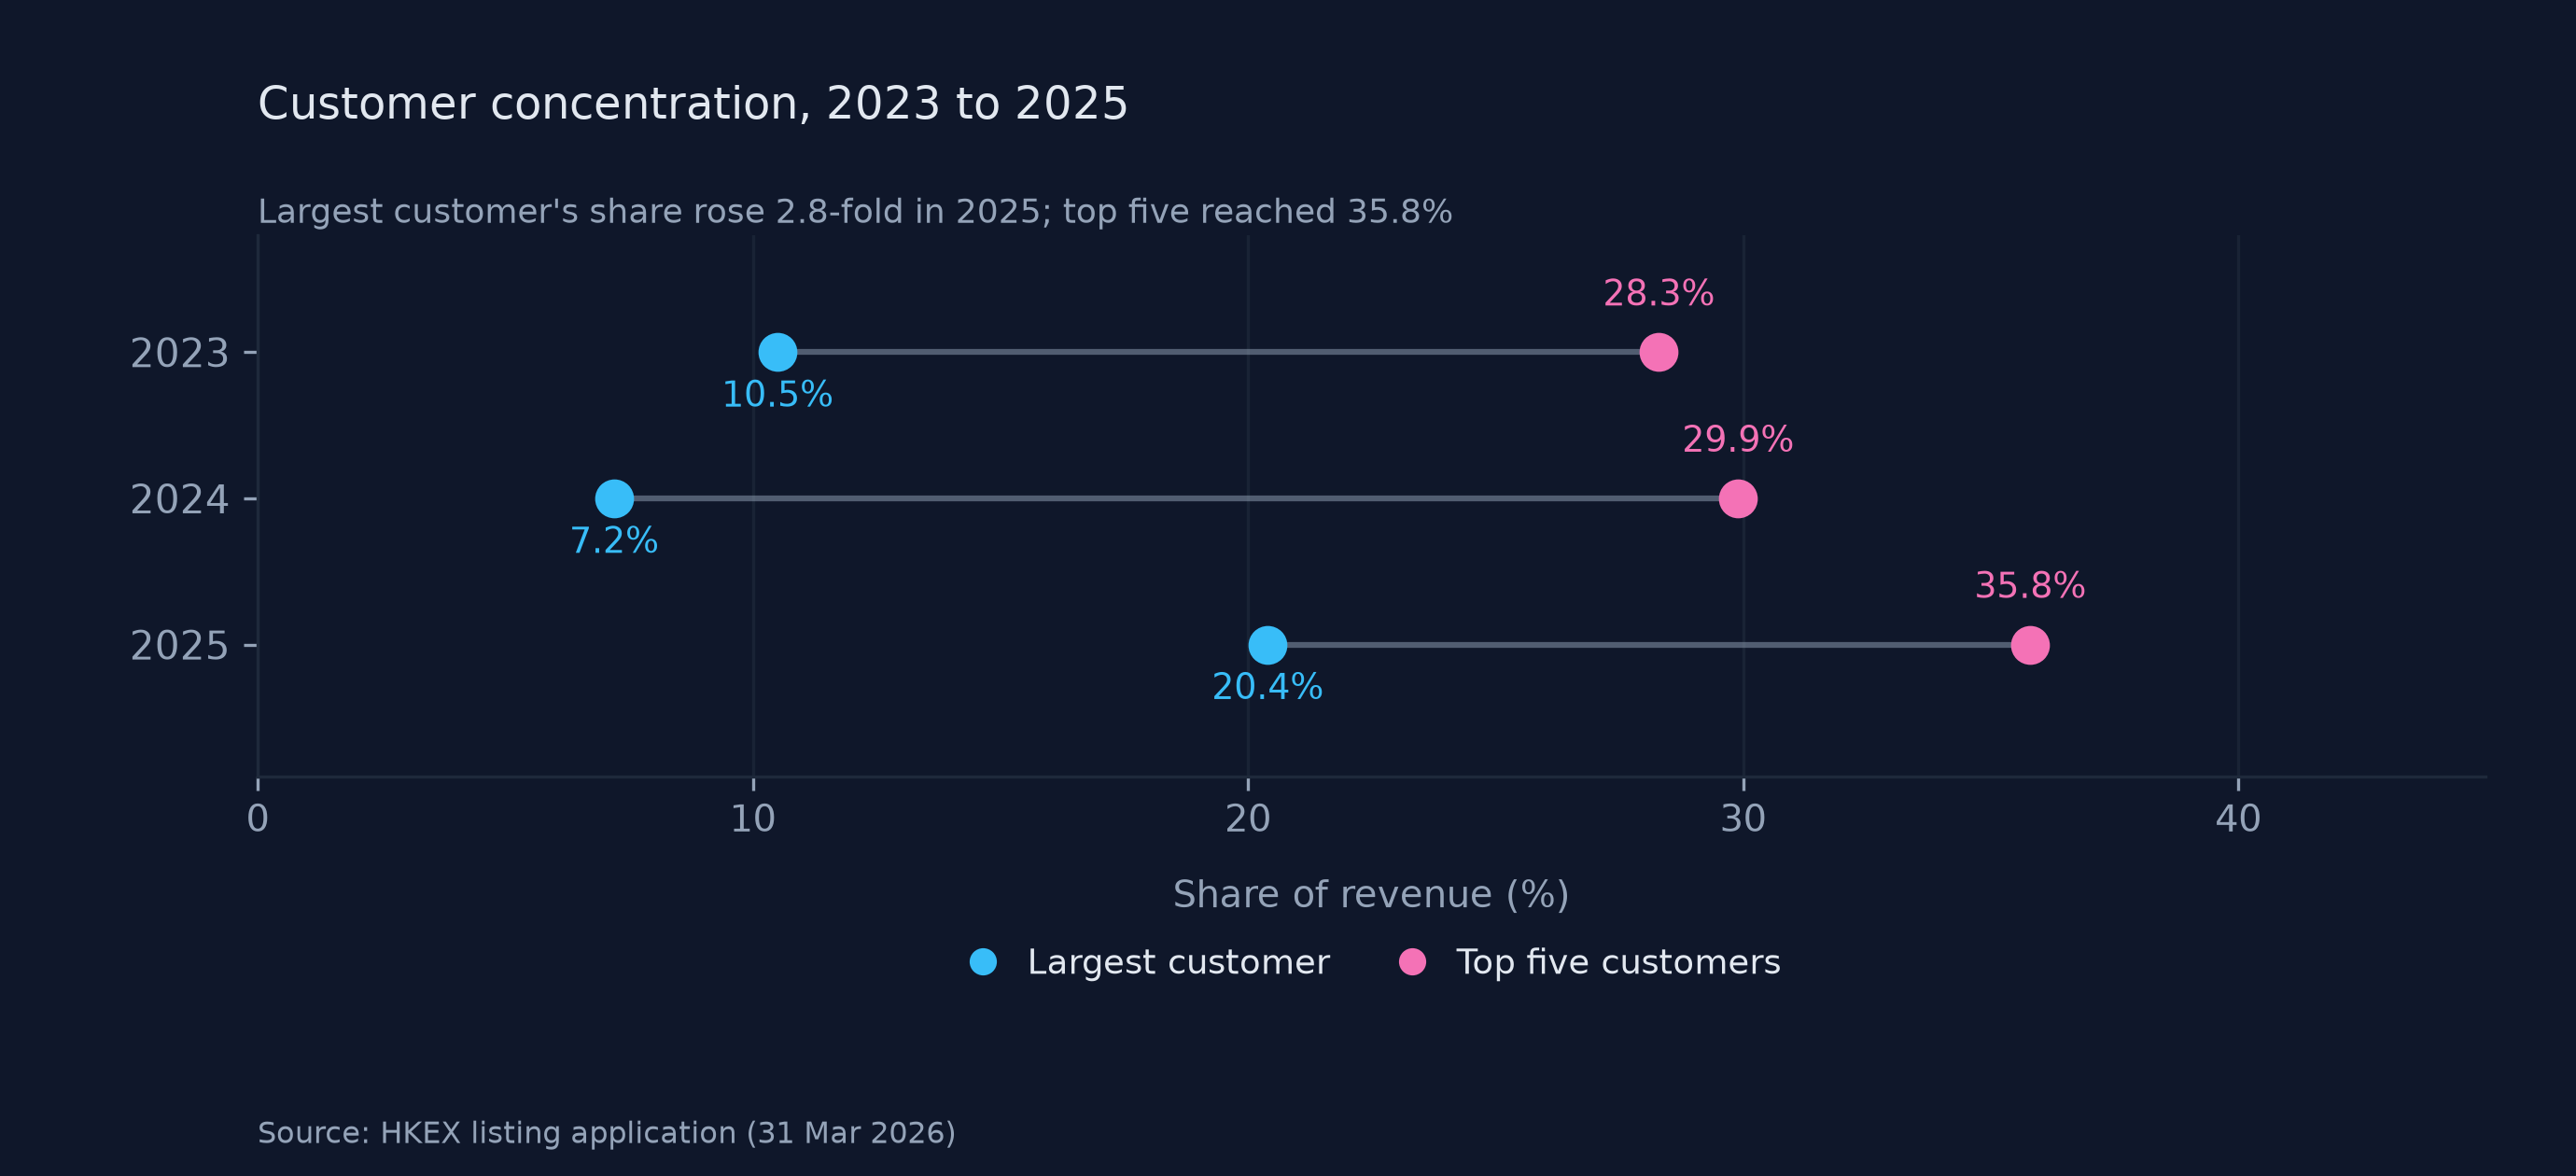
图4 最大客户与前五大客户的收入占比,2023 至 2025 年
集中度上升与收入增长同时出现,来源指向锂电项目。公司称前五大之间不构成重大集中风险,理由为各家占比接近1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →;而最大客户与第二名在 2025 年已经拉开差距,前者占两成,后者占四个百分点。单一大客户贡献五分之一收入,对于交付周期八九个月量级的项目型业务,该项属可观察的结构特征,并不构成已发生的问题,两者之别决定其列入观察项还是判断项。
六、供应链:外购部件与自研软件
上游采购的品类与来源,申请文件列示如下:机械件及钣金件来自东莞一家精密加工企业,激光雷达与传感器来自苏州,驱动模组来自青岛、武汉、广州、苏州与安徽五地,机械手臂来自上海一家协作机器人厂商,结构模组来自苏州1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。
集中度逐年下降。前五大供应商占采购总额比重三年间由 33.2% 降至 19.4%,单一最大供应商的占比同步下行1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →,说明采购集中度在系统性下降。公司解释为与多家合格供应商保持合作,并与核心供应商签订含价格区间或锁价机制的长期协议1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →,说明其对单一供应商依赖的顾虑。这意味着单家议价权重下降,供应安全与成本控制在此项上互相制约。
自研集中于软件与控制器。申请文件列出的核心技术包括多传感器融合定位、跨映射路径规划、全向驱动控制、多关节机械臂抓取1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。硬件侧未披露者为减速器、伺服与激光雷达的具体型号及自研比例,缺少该项,成本优势源于设计还是源于采购议价无法判断。
下游为两条通道并行。国内以直销加集成商为主,2025 年前五大客户中有两家为集成商,海外以经销为主,仅在日本自建团队1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。互补者一侧以华为云最为明确,双方于 2026 年 9 月联合发布 CloudRobo 具身智能巡检方案,公司同时入驻华为云行业 AI 梦工厂专区9优艾智合与华为云联合发布CloudRobo具身智能巡检解决方案点击查看文末条目 →。
七、竞争:分散市场里的先手
该市场首要特征为分散,按 2024 年收入计,全球工业移动操作机器人市场前五名合计份额 15.3%,公司以 6.1% 居首,与第二名之间的差距约三个百分点1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。中国市场集中度略高,前五名合计两成四,公司以 12.0% 居首,第二名 6.0%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。头两名相差约三个百分点,说明该首位对应的领先幅度有限。
竞争对手在申请文件中全部匿名,以公司 A 至公司 I 指代,仅披露成立年份、总部所在地与业务描述。据画像,全球移动操作机器人解决方案前四名中三家总部在美国,业务分别指向工业自动化、物流仓储人形与自主人形;中国内地两家,一家面向消费与工业市场,一家为上交所上市的智能机器人方案商1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。该匿名方式系行业顾问编制惯例,据此无法判断对手身份,去匿名化推断不予采用。
按争夺同一笔预算的标准,竞争可分为三层。直接竞争为同品类工业移动操作机器人厂商,比较项为交期、现场适配与行业 know-how。间接竞争为只移不操作的搬运机器人、固定式机械臂与专机,比较项为单价与改造难度。替代方案为维持人工与推迟自动化改造,比较项为投资回收期。三层之中公司所处位置不同:直接层为份额首位而领先幅度有限,间接层须以移动与操作的一体性论证放弃设备拼装,替代层则须回应客户对回收期的不确定。
八、财务:被锂电重画的收入表
8.1 收入结构
收入三年增至约 3.2 倍,由 1.077 亿元增至 3.397 亿元,复合增速约七成八1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。结构变动较总量更值得关注(图 5):能源化工 2024 年为最大板块,占三成七,2025 年仍居首但占比降至三成三,半导体稳居第二占 27.1%,锂电由 6.2% 升至 26.1%,3C 及其他制造由 21.5% 降至 6.1%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。
按应用场景划分,工业物流 2025 年贡献 2.017 亿元、占 59.4%,巡检运维占 40.6%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。两块业务盈利水平差异显著:工业物流毛利率 28.6%,巡检运维 48.1%,整体 36.5%,三年间由 26.1% 上升,驱动因素包括半导体与能源化工高毛利项目占比提升及巡检业务扩容。毛利率改善源于业务结构,定价能力并未同步增强,该区别决定后续走势取决于行业组合而非议价。
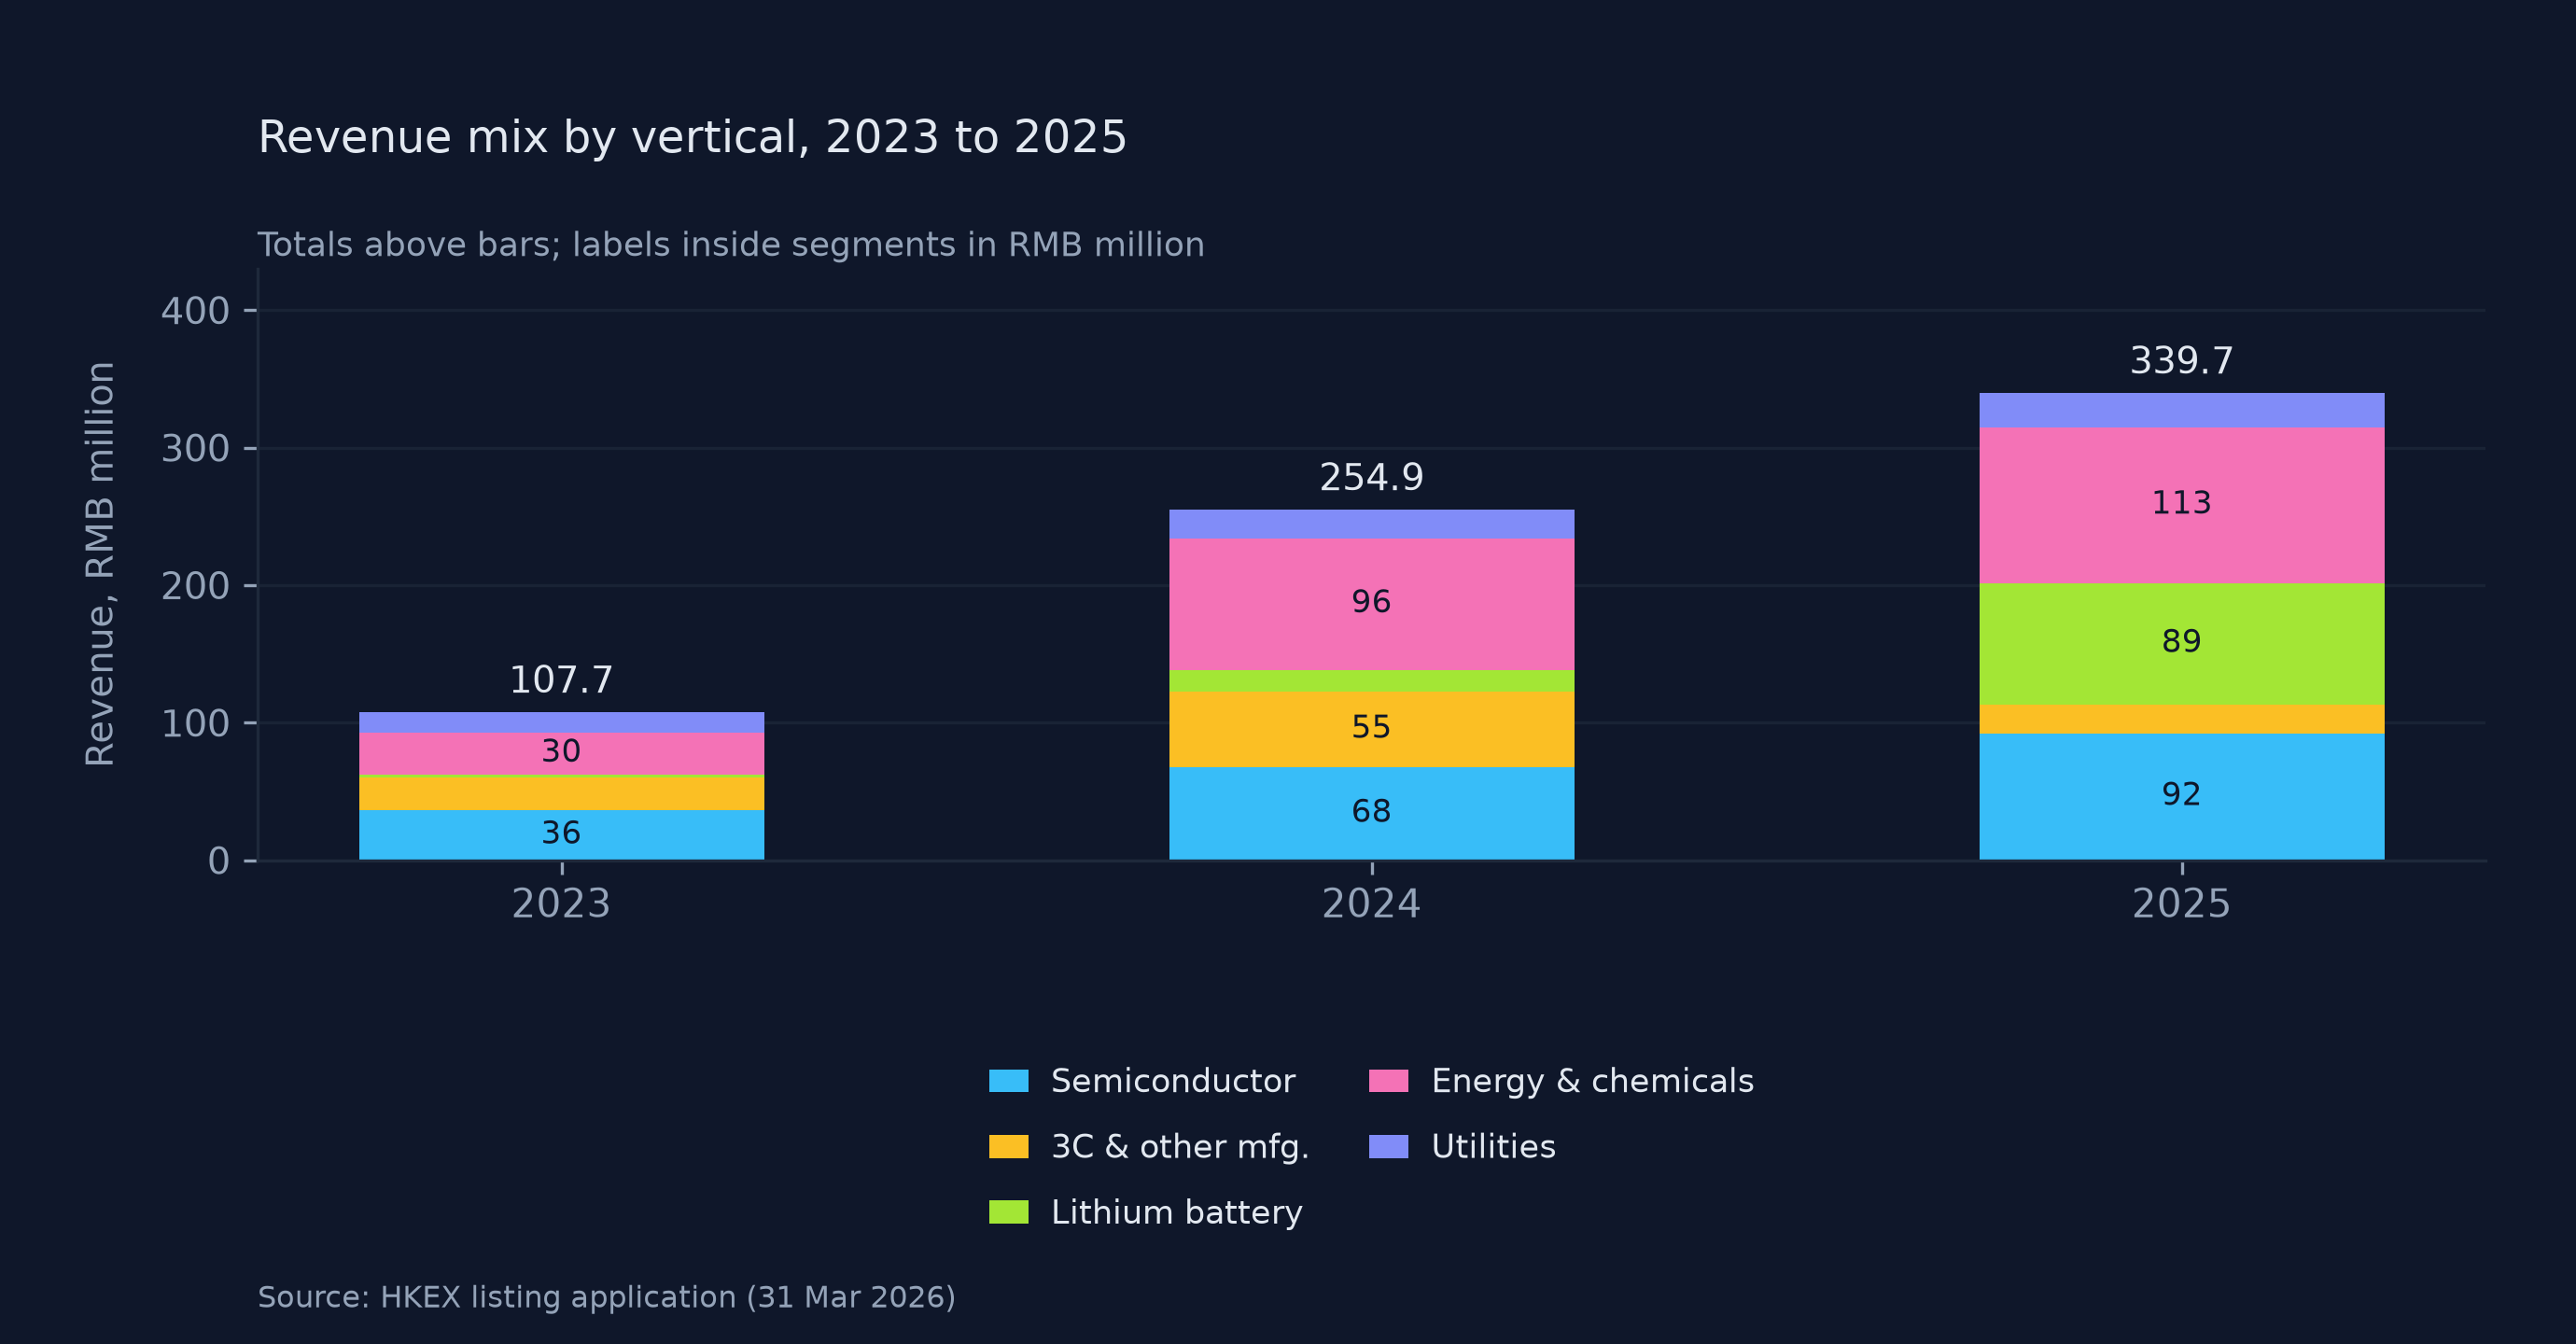
图5 按垂直行业划分的收入结构,2023 至 2025 年;份额低于三成的分段未标数值,其数值见正文
3C 板块的反向变动应单列。该行业收入 2024 年为 5,478 万元,2025 年降至 2,072 万元,降幅六成二,同期订单数由 124 个变为 116 个1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。以 3C 行业收入除以该行业订单数,单项目对应收入由 2024 年的 44.2 万元降至 2025 年的 17.9 万元,与单项目收缩的判断一致。订单量基本持平而收入下降六成,指向单项目规模收缩或配置下沉,该组合构成项目型业务中收入增速与订单增速背离的直接证据。
8.2 亏损的两个口径
亏损须以两个口径并列(图 6)。按国际财务报告准则,三年内年内亏损分别为 2.600 亿元、2.002 亿元、3.843 亿元,2025 年同比扩大九成二;剔除三项非现金或非经营项目后的经调整净亏损分别为 1.314 亿元、0.812 亿元、1.060 亿元,2025 年同比扩大三成1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。
差额主要来自赎回负债账面值变动。该项 2025 年为 2.494 亿元,性质为非现金,来源于向投资者发行的赎回权,相关负债于上市完成后终止并转入权益1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。截至 2025 年末,负债净额 19.425 亿元,主要由赎回负债构成,上市后该状况将转为净资产1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。两个口径分别指向亏损扩大近一倍与经营性亏损扩大三成,仅取其一会得出方向相反的结论。
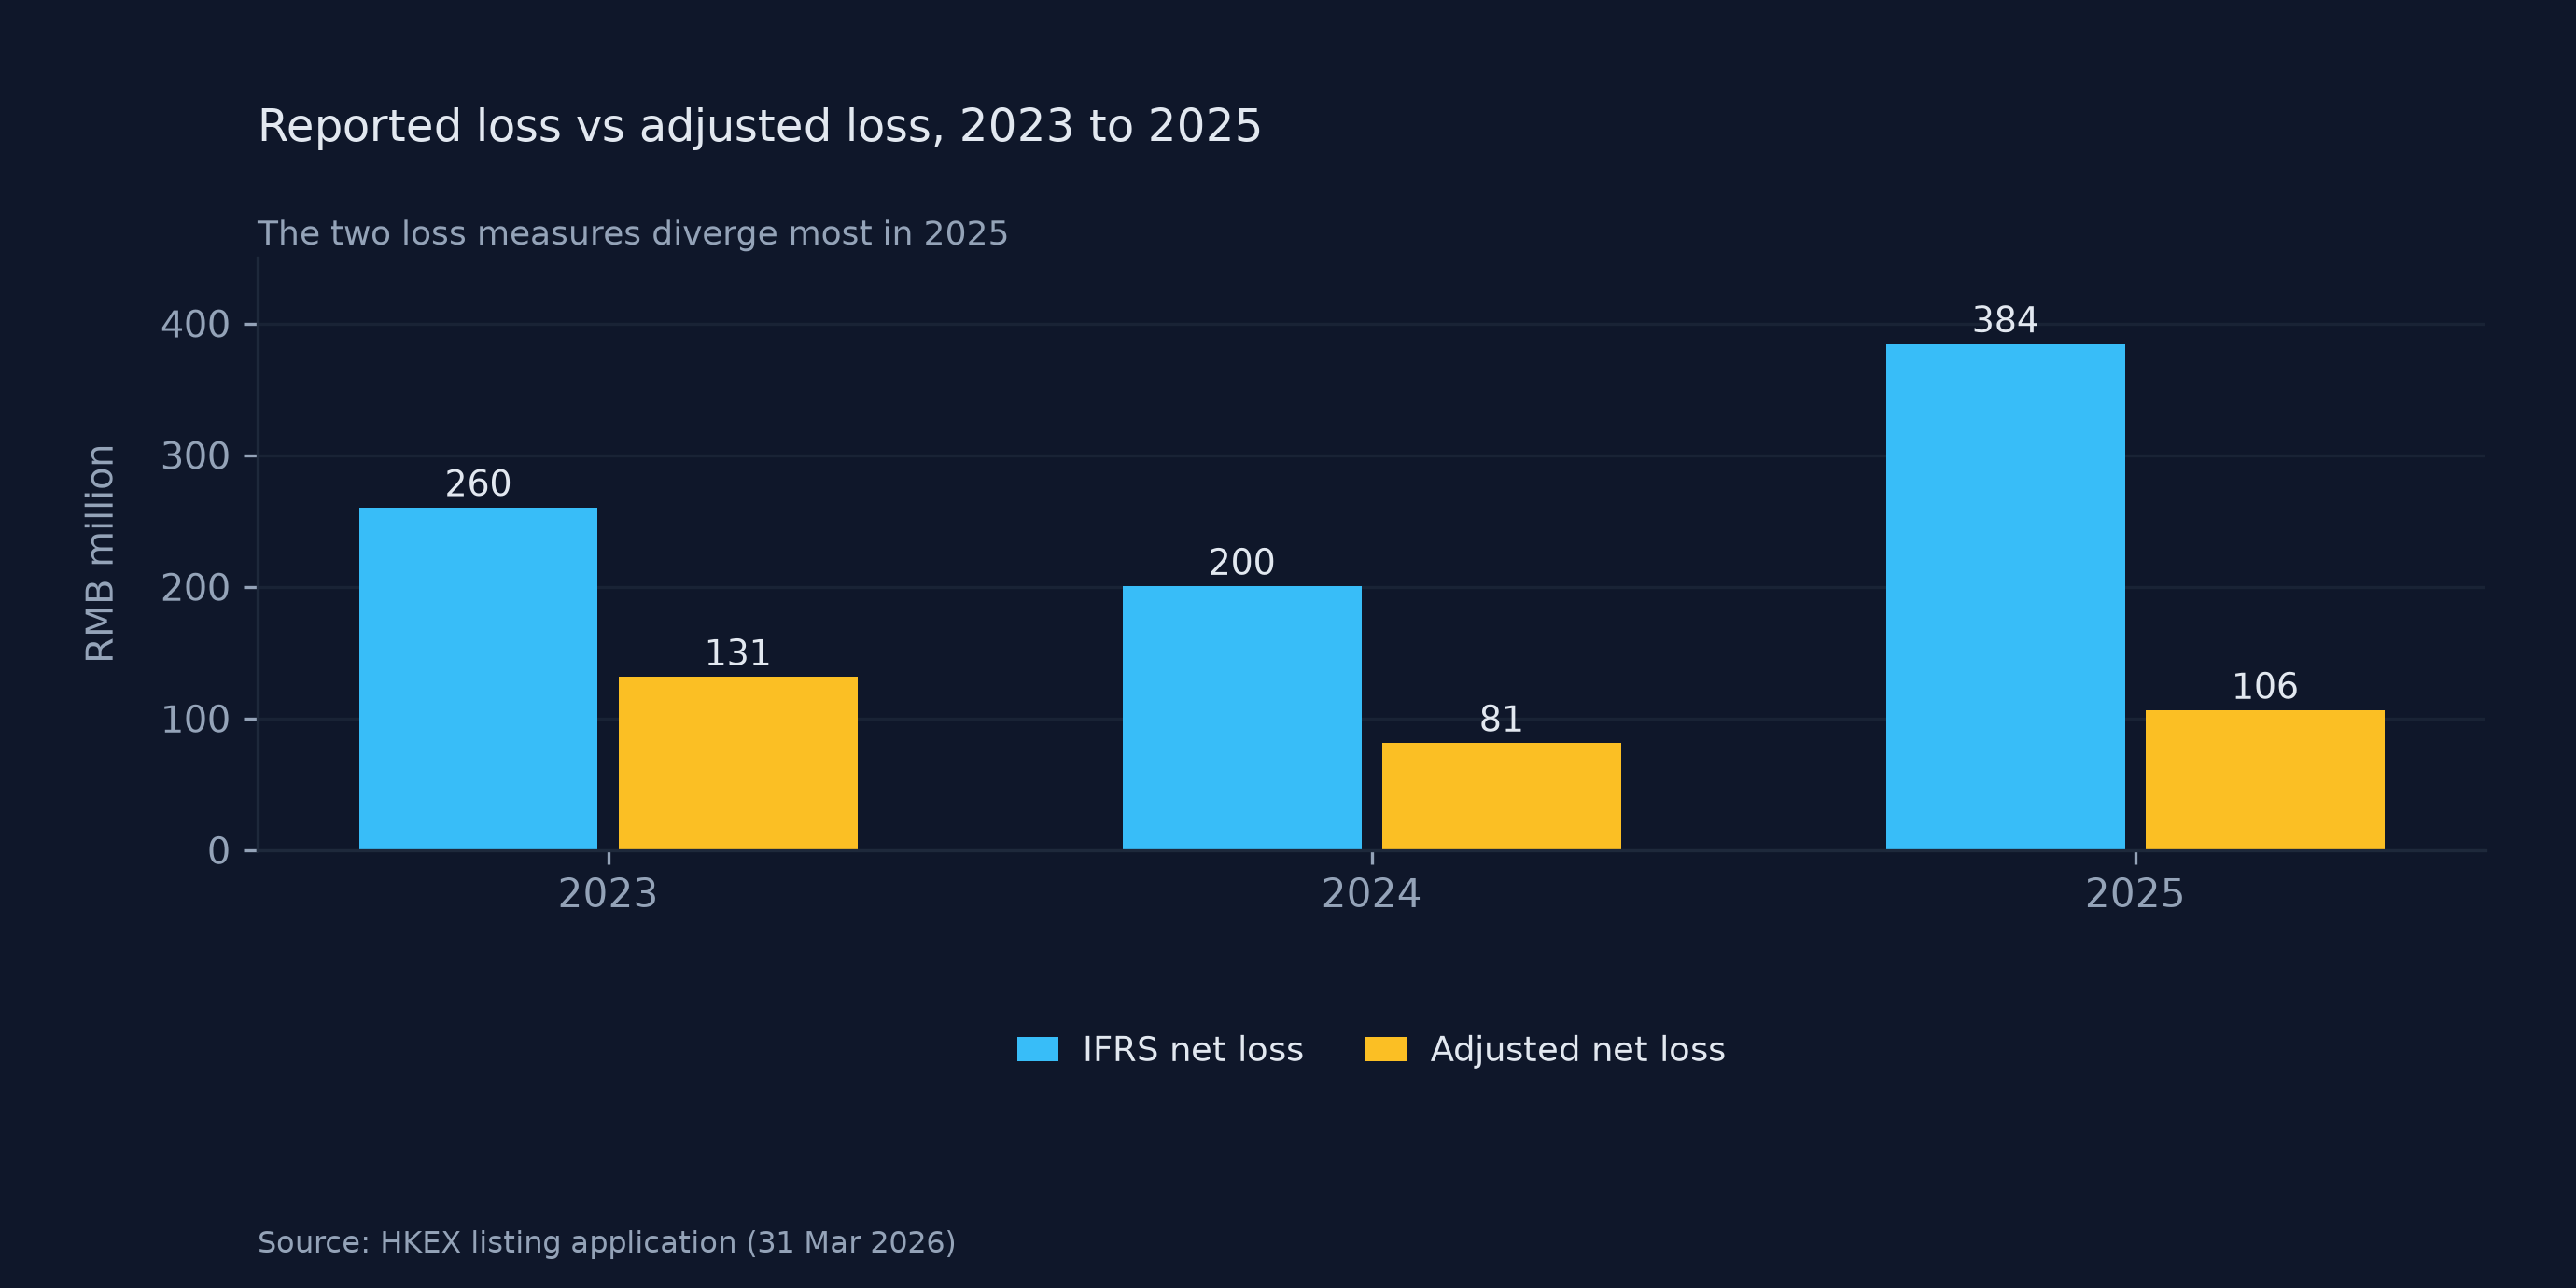
图6 年内亏损与经调整净亏损,2023 至 2025 年
8.3 现金与消耗
经营活动现金净流出三年分别为 0.944 亿元、0.795 亿元、1.850 亿元1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。2025 年现金消耗率升至每月 1,640 万元,较上年接近翻倍1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。截至 2025 年末,现金及现金等价物 2.434 亿元,连同可用银行融资合计 4.273 亿元1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。
按 2025 年消耗速度静态推算,以现金与授信合计 4.273 亿元除以每年约 1.97 亿元的消耗额,可支撑两年出头。该算式的结果不构成对上市结果的判断:申请文件载明,若撤回申请或申请被拒,已终止的赎回权将恢复1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →,该条款意味着上市与不上市两种情形下的财务结果差异显著。 估值方面,IPO 前最后一轮投后估值 20.8 亿元,按 2025 年收入计约为六倍市销率1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →4优艾智合完成港股上市备案,冲刺"移动操作机器人第一股"点击查看文末条目 →,该估值为媒体援引申请文件口径,倍数为本站计算,均不能替代发行定价。
九、可替代性:替换成本的分层
替换成本较高者集中于项目深度与现场。单项目自签约至验收需两百五十天以上,期间须完成方案设计、机器人配置、软件开发、现场部署与人员培训;软件随项目绑定,更换供应商须重做上述集成工作1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。半导体场景的工艺 know-how 迁移成本更高,2025 年该行业客户复购率 75%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →,说明已部署产线持续追加。
替换成本较低者在硬件本体。机械手臂、激光雷达、驱动模组、结构模组均为外购,供应商可替代;公司将与多家供应商保持合作列为供应链策略,其对应含义是硬件本体不构成排他条件,竞争对手可用同类部件构成近似本体1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →。人形机器人的部件构成同样以外部供应为主,硬件差异可被较快抹平。
专利与数据构成的保护有限。两百四十余项中国专利中发明专利四十三项,占比不足两成,实用新型一百四十项,其余部分未在概要中分类,保护强度以结构为主;数据侧未披露自建数据集或标注规模。差异化在交付深度与行业适配层面可观察,可保护性无法由公开信息证实,更进一步的判断缺少公开依据。
十、变量:三项可观察信号
第一项为最大客户占比。该客户占收入 20.4%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →5优艾智合递表港交所 营收高增长与减亏并行点击查看文末条目 →。该比重继续上行说明增长对单一项目的依赖加深,该比重回落而收入仍增长则说明锂电需求具有行业属性。
第二项为意向订单的转化痕迹,可观察动作包括三处:下一版申请文件是否出现人形机器人收入的独立条目、是否披露首个可点名的工业现场、交付周期是否因标准化而缩短1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →6优艾智合发布工业原生人形机器人"隙锋" 首批4000台意向订单落地点击查看文末条目 →。三项同时出现说明人形由展示进入产线,仅出现其一则说明仍处示范阶段。
第三项为境外收入的增速与结构。公司按中国内地以外口径披露,该部分收入三年由 590 万元增至 2,140 万元,2025 年同比增加 44.6%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →,说明境外增长快于境内。下一版若首次给出国别拆分,日本、泰国与德国各自的贡献即可核实;若增速回落至总收入增速以下,则说明海外尚未形成独立增长极。境外收入占比的变化,是检验全球化叙事是否成立的可核指标。
次级信号另有两项。前五大供应商集中度已连降两年至 19.4%1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →,继续下降将形成供应更分散而议价更弱的组合;工业物流毛利率与巡检运维相差近二十个百分点1合肥优艾智合机器人股份有限公司 上市申请版本(2026 年 3 月 31 日更新)点击查看文末条目 →,若前者不能抬升,收入向工业物流倾斜将使整体毛利率承压。
附:来源与数据说明
部分来源需订阅或存在反爬限制。十三条信源于 2026-10-19 逐条实测,均返回 HTTP 200。