星动纪元研报档案:本体厂里的零部件生意
为什么读:买它灵巧手的五家外部客户里,有两家自己也造整机;三年八轮融资同时铺开零部件线与整机线,而收入从未披露。
星动纪元(ROBOTERA)的业务覆盖人形机器人整机物料成本中占比最高的两个环节。按行业拆解口径,关节模组占整机物料成本 35% 至 60%,灵巧手约占 20%,两者合计 55% 至 80%。这两个环节的自研产品同时用于自有整机与对外销售,灵巧手的外部买家包括本体厂商、具身模型公司与英伟达的数据采集生态。以下围绕三组问题展开:该结构如何形成、对应何种收入与约束、哪些公开数据能够支持或推翻判断。整机物料占比取自券商与行业拆解,自研率与交付数量为公司口径,市场规模为本站测算。
本文结构
- 一、结论:一个本体厂的两个位置
- 二、产品与技术:两个位置的同构关系
- 三、公司本体:股权、人员与布局
- 四、需求端:自动化边界之外的分拣作业
- 五、客户与交付:甲方、股东与同层买家
- 六、供应链:自制范围与外部约束
- 七、竞争格局:同层结构与价格趋势
- 八、资本与财务:八轮融资与缺失的收入口径
- 九、可替代性:替换成本的构成
- 十、变量:四条可观察信号
一、结论:一个本体厂的两个位置
星动纪元的产业位置具有双重属性。整机物料成本中占比最高的两个环节由该公司自制,整机总成亦由其完成;灵巧手作为这两个环节之一的产出,除装配自有整机外还对外销售,买家为同层机器人厂商与具身模型公司。按行业拆解口径,关节模组占整机物料成本 35% 至 60%,灵巧手约占 20%41人形机器人行业深度报告:从制造到智能,Optimus 量产渐进,具身智能接力点击查看文末条目 →;另一份拆解把执行器与关节模组的合计成本定在 45% 至 65%,按 Optimus 拆解口径计入关节模组后接近 60%36钱,全被供应链抢了点击查看文末条目 →。两段相加,自制环节覆盖整机物料成本的 55% 至 80%(图 1)。该公司将这一结构表述为「硬件自研率超过 95%」4曝星动纪元拟赴港 IPO,最高募资 10 亿美元点击查看文末条目 →。
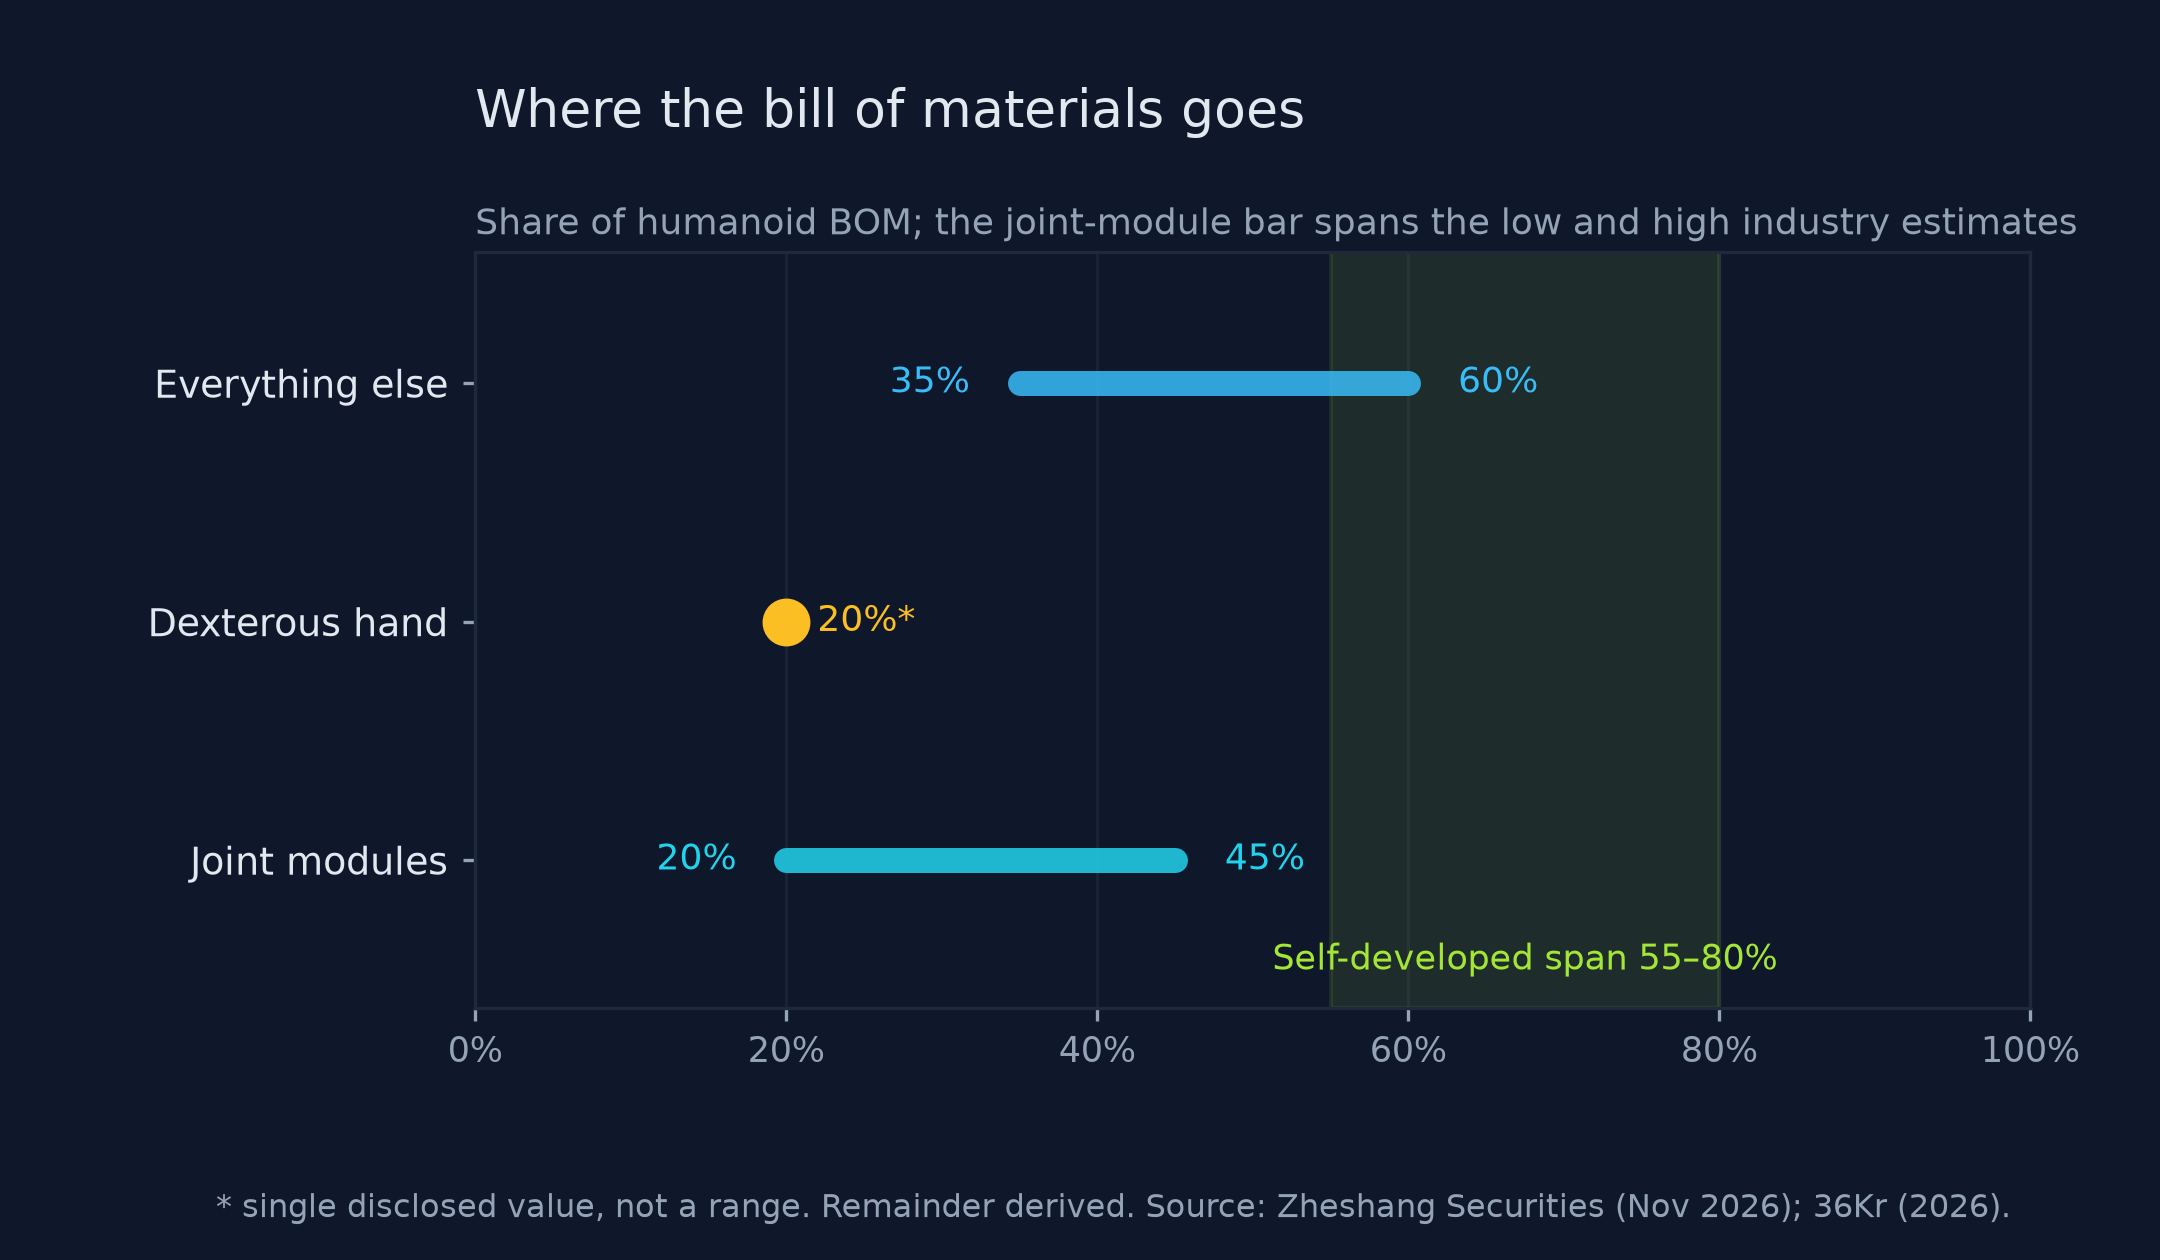
图1 人形机器人整机物料成本中,关节模组与灵巧手两段合计覆盖 55% 至 80%。来源:浙商证券行业深度、36氪供应链拆解。
该结构决定收入形态:整机按作业工序向物流客户交付,灵巧手按只向同层出售,两类交易的结算基础不同,风险敞口亦不同。前者的持续性取决于单一客户的现场适配与后续复购,后者取决于同层厂商对该构型的选型。两项收入合并,构成该公司在一年内完成三轮融资的业务基础5估值破百亿,星动纪元完成 10 亿元战略融资点击查看文末条目 →6顶级风投加产业资本加国资,组团投机器人点击查看文末条目 →。
该结构同时决定约束:外购部分集中于算力模组,价值占比低而对整机性能的支配作用强,这一约束并不随自制率提高而缓解。下游客户在采购关系之外还是股东,顺丰集团领投了 2026 年 4 月超过 2 亿美元的一轮融资6顶级风投加产业资本加国资,组团投机器人点击查看文末条目 →。同层竞争在两个方向展开:上游零部件厂商向下延伸承接总成与代工,下游整机厂商将自研灵巧手作为准入条件8本体派与供应商派:灵巧手赛道 2026 年融资深度观察点击查看文末条目 →。
上述判断可被检验,若后续披露的外销客户转为以研究机构为主,「同层供给」需下修,若第三方核出该公司自制件占整机物料成本低于 50%,「两个环节自制」需下修。截至 2026 年 11 月 16 日,前者有外部采用方名单支持,后者只能依据公司口径。
二、产品与技术:两个位置的同构关系
2.1 灵巧手产品线
灵巧手现有四款产品,其中 XHAND 1 具备 12 个主动自由度,重量 1100 克,整手可承载 25 公斤,指尖触觉阵列覆盖 270 度;XHAND 1 Lite 为 6 个主动自由度与 5 个被动自由度,重量 730 克,指尖负载 12 牛顿;XHAND 1 PRO 为 21 自由度全直驱构型,整手配置 18 个触觉传感点,重复定位精度正负 0.1 毫米,交付周期短于 1 个月3星动 XHAND 系列产品页点击查看文末条目 →;2026 年 11 月 16 日新增的 XHAND 1 Pro-U 为 16 自由度构型,全球限量 40 只22星动 XHAND 1 Pro-U 开启限量发售点击查看文末条目 →23ROBOTERA Launches XHAND 1 Pro-U, Featured in NVIDIA GR00T 2 DexUMI Demonstration点击查看文末条目 →。
四款产品的自由度区间为 6 至 21。公司不公开报价,可引的公司口径只有 XHAND 1 单只售价数万元17融资超 40 亿,清华教授造的机器人,去顺丰打工了点击查看文末条目 →,其余三款的报价区间未见披露。自由度分布的差异说明不同买家对应不同构型:轻量款用于教育与服务业,主力款用于工业场景与自有整机,高自由度款用于科研与模型训练。
2.2 整机产品线
整机现有三款产品,其中星动 L7 为身高 1.71 米的全身双足机型,含手共 55 个自由度,双臂负载 20 公斤,膝关节峰值扭矩 400 牛米,奔跑速度 4 米每秒,算力配置为 80 TOPS 的 X86 平台与 275 TOPS 的 Orin 平台1星动 L7 产品页点击查看文末条目 →。星动 M7 采用同一套上半身加立柱形态,高 792 毫米,含手共 43 个自由度,以 Quest 头显遥操作2星动 M7 产品页点击查看文末条目 →。星动 Q5 为轮式服务整机,高 1.65 米,44 个自由度,双臂负载 10 公斤,满载续航 4 小时以上24星动 Q5 产品页点击查看文末条目 →。
M7 与 L7 共用同一套上半身,物流客户以同一笔采购获得的臂与手可在两种形态间复用,仅需更换底座,这说明拣选、供包、打包三条工序共用机型具备硬件基础,也构成该公司「一机通用」表述的技术依据25星动纪元携具身智能物流方案亮相 CeMAT ASIA 2026点击查看文末条目 →。
2.3 同构关系的外部证据
两个位置是否真正同构,存在一项外部证据。英伟达于 2026 年 11 月发布的 GR00T 2 采用可穿戴外骨骼采集人手示范数据,该外骨骼逐关节复刻的目标手为 XHAND 1 Pro-U,16 个自由度一一对应,接触面与腕部相机位置同步对齐26GR00T 2: Scaling Robot Foundation Models for Generalization, Dexterity, and Adaptation点击查看文末条目 →27GR00T 2 白皮书附录 E.4:DexUMI 外骨骼硬件点击查看文末条目 →。真机侧由一台双臂机器人装配两只 XHAND 1 Pro-U 完成倒酸奶、舀麦片与划火柴三类任务,成功率分别为 60%、80% 与 75%23ROBOTERA Launches XHAND 1 Pro-U, Featured in NVIDIA GR00T 2 DexUMI Demonstration点击查看文末条目 →。构型对应关系见英伟达官方文档,成功率数字出自公司发布的稿件,两类证据等级不同。
这组证据确认的是规格地位:外骨骼需要复刻的对象是能够被外部生态选型的标准件,而非仅服务自有整机的内部件。同一构型在上游可被第三方选型、在下游可装配自有整机,两个位置的同构关系由此成立,并不依赖公司自身的表述。
端到端模型 ERA-42 驱动全身 55 个自由度,2026 年 10 月发布的 VPP2 在世界动作模型榜单 RoboDojo 登顶并开源28星动纪元大模型页点击查看文末条目 →。该模型不对外授权,仅服务于手与整机的内部闭环,构成第三个技术位置,也是数据不外流的前提。
三、公司本体:股权、人员与布局
3.1 设立与股权结构
该公司全称为北京星动纪元科技股份有限公司,成立于 2023 年 8 月,由清华大学交叉信息研究院孵化,学校以知识产权作价入股方式持股,为清华唯一直接持股的具身智能企业13清华大学科技成果转化案例:北京星动纪元点击查看文末条目 →14关于星动点击查看文末条目 →。企业类型于 2026 年 6 月变更为股份有限公司(港澳台投资、未上市),这通常被视为境内企业进入公开资本市场的常规前置步骤15星动纪元完成股改,企业类型变更为股份有限公司点击查看文末条目 →。
3.2 人员与空间布局
创始人陈建宇任清华大学交叉信息研究院助理教授、博士生导师,博士毕业于加州大学伯克利分校,研究方向为强化学习与机器人控制。董事长于 2026 年 7 月由联合创始人席悦变更为石选阳,法定代表人兼经理为张志16星动纪元高层变动:联合创始人席悦卸任董事长点击查看文末条目 →。人员规模仅有第三方口径,参保人数 171 人。融资与估值结构见第八章。
研发与办公位于北京海淀,场景验证中心与出口基地设在天津,并与杭州钱塘新区签约拟设大工业中心14关于星动点击查看文末条目 →20清华大学唯一持股具身智能企业落户钱塘点击查看文末条目 →21协同创新:京津冀机器人产业的空间突围点击查看文末条目 →。自有产线的产能数字始终未见披露,其产能只能由交付节奏与部署时长间接推断。
四、需求端:自动化边界之外的分拣作业
4.1 分拣作业的用工结构
快递分拣环节的用工结构构成该需求的基础。以深圳龙岗一处邮政网点为例,分拣岗位在岗人数约 200 名,以 40 岁以上女性为主,薪酬按日结算;作业时段自 19 时延续至次日 2 时;仓内日常温度高于 40 摄氏度,广州同类场地的峰值超过 50 摄氏度9机器人同事,开始撑起物流中心的夜班点击查看文末条目 →。该岗位的操作内容为反复的弯腰、抓取、转身与投放,单人单日动作次数达上千次。
4.2 自动化设备的覆盖边界
快递行业的分拣自动化已具备相当规模。交叉带、摆轮与翻板等传统分拣系统承担标准件作业,行业自动化分拣设备的普及率为 20% 至 30%44马驹桥零工双十一不涨价点击查看文末条目 →。未被覆盖的作业集中于三类:异形件抓取、软包装定位、面单翻面朝向。三类作业表明,机器视觉与机械夹爪在该环节存在长期未覆盖的技术边界,这一边界说明,设备形态的选择并不由定位精度单项指标决定。
4.3 人工效率基准与设备披露值
设备价值的判断基准是人工效率,前述网点的分拣人员平均处理能力为每小时 1000 件以上,熟练工可达 1200 件9机器人同事,开始撑起物流中心的夜班点击查看文末条目 →。星动纪元披露的效率序列存在两代版本,两代基线不同,不能连成一条曲线。2025 年 11 月进入深圳场地的那一版,内部测试每小时 600 件,进入真实现场首日降至约 100 件,2026 年 3 月恢复至 900 件,5 月底稳定在 1200 件9机器人同事,开始撑起物流中心的夜班点击查看文末条目 →;2026 年 11 月的版本,实验室环境每小时 1200 件,进入真实产线初期降至 800 至 900 件,当前峰值为每小时 1500 件(图 2)10星动纪元自研具身分拣机器人落地十余个物流中心,分拣峰值达 1500 件每小时点击查看文末条目 →11星动纪元机器人双十一分拣峰值达 1500 件每小时点击查看文末条目 →35直击 CeMAT:拣选、打包、供包一机通用点击查看文末条目 →。
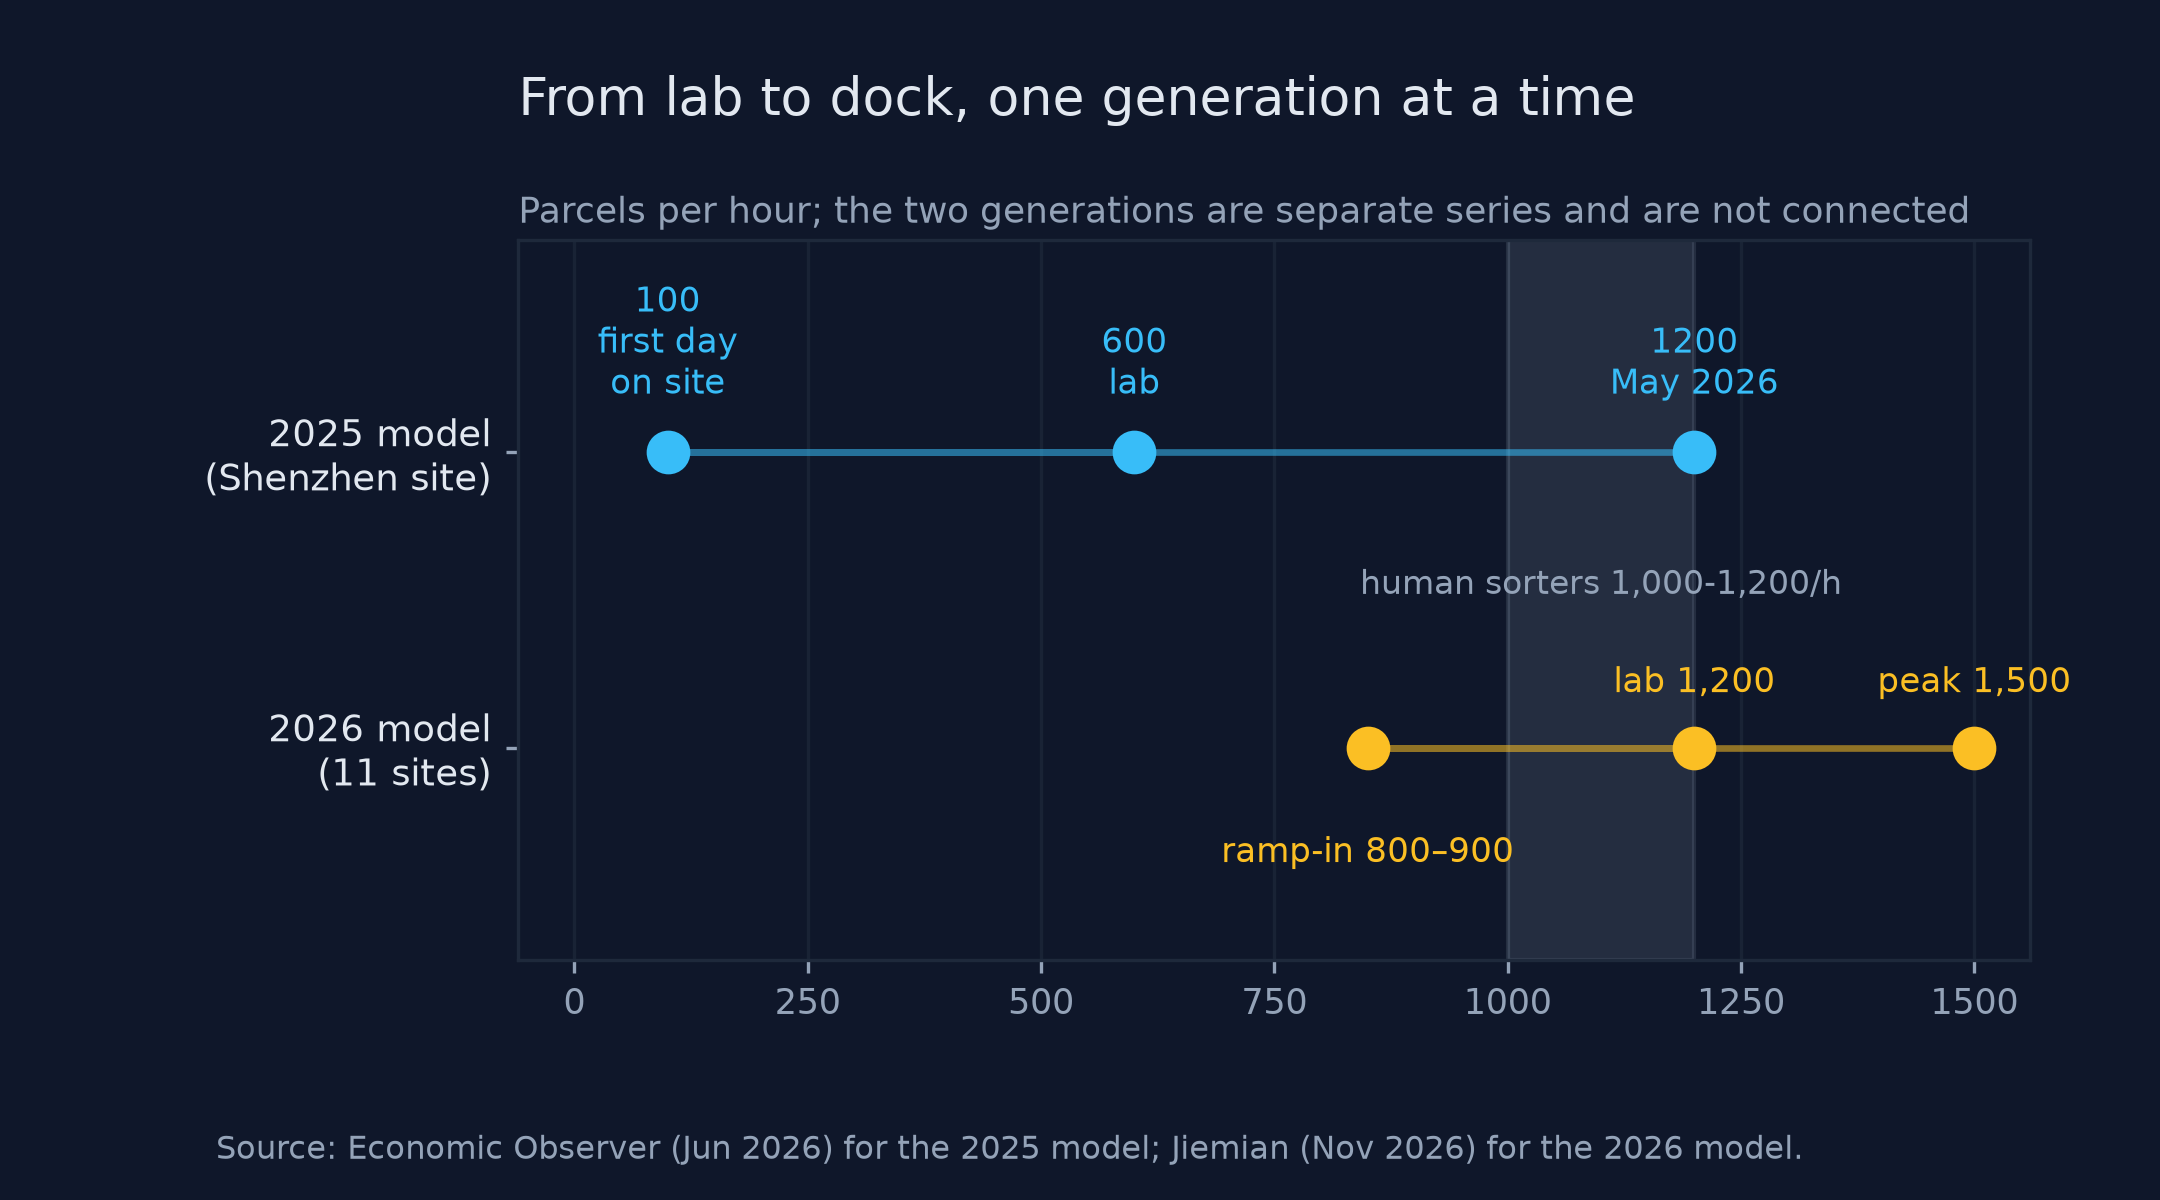
图2 分拣效率的两代版本,两代基线不同,未连成一条曲线。来源:经济观察报、界面新闻。
两组数字分属不同环境:1500 件为真实仓配峰值,2000 件为 2026 世界机器人大会现场工作人员给出的内部极限测试值,同一次对话中的现场运行数字为每小时 1200 件12WRC 2026 星动纪元物流机器人现场拣快递点击查看文末条目 →。2000 件比真实仓配峰值高 33%,两组数据不构成同一序列。
4.4 市场规模的参数与测算
该公司未披露任何市场规模口径,以下测算为本站依据公开数据自算,口径限定于快递分拣这一子场景的本体市场,不含仓储、制造与商业服务,亦不含解决方案与集成收入。
| 参数 | 取值 | 依据与取边界值的后果 |
|---|---|---|
| 日均处理件量 | 5.51 亿件 | 国家邮政局披露 2026 年至 9 月 29 日超过 1500 亿件,按 272 天折算;若改取双十一峰值日,该值放大数倍,本表不取峰值 |
| 人工分拣效率 | 1100 件/小时 | 深圳网点平均 1000 件以上、熟练工 1200 件,取中位;取 1200 件时等效工位数下降约 8% |
| 行业自动化普及率 | 20% 至 30% | 2024 年行业研究引述值(见来源 44);取 30% 时可替代工位下降 12.5% |
| 人形可切入的作业占比 | 20% 至 35% | 假设值,无公开数据,依据为现场仍需人工的三类作业;取 35% 时设备台数增加约 75% |
| 单台替代班次 | 2 至 3 班 | 现场按两班倒、旺季三班倒排班;取 2 班时设备台数增加 50% |
| 单台报价 | 15 万至 45 万元 | 同尺寸双足整机公开价 20 万至 70 万元,公司自述立柱半身机较同尺寸双足低约三分之一;取上限时市场规模增至三倍 |
| 更新周期 | 5 年 | 假设值,无公开数据;取 8 年则年化市场缩小约 40% |
端点算式可原样复算:5.51 亿件除以每小时 1100 件得每日 50.1 万工位小时,除以 24 小时得 2.09 万个等效工位,扣除已自动化的 25% 得 1.57 万个人工工位,乘以作业占比中位 27.5% 得 4308 个可切入工位,除以 2.5 班得 1723 台设备,乘以 30 万元得 5.2 亿元存量本体市场,按 5 年更新则年化 1.0 亿元。
敏感性测算的结果显示,普及率、作业占比与班次三项同时取端值时,设备台数区间为 975 台至 2924 台,单价区间为 15 万元至 45 万元,存量市场区间为 1.46 亿元至 13.2 亿元,上限与下限相差约 9 倍。区间跨数量级的原因在于参数缺公开口径,与测算精度无关,说明该结果只能作为量级参考(图 3)。
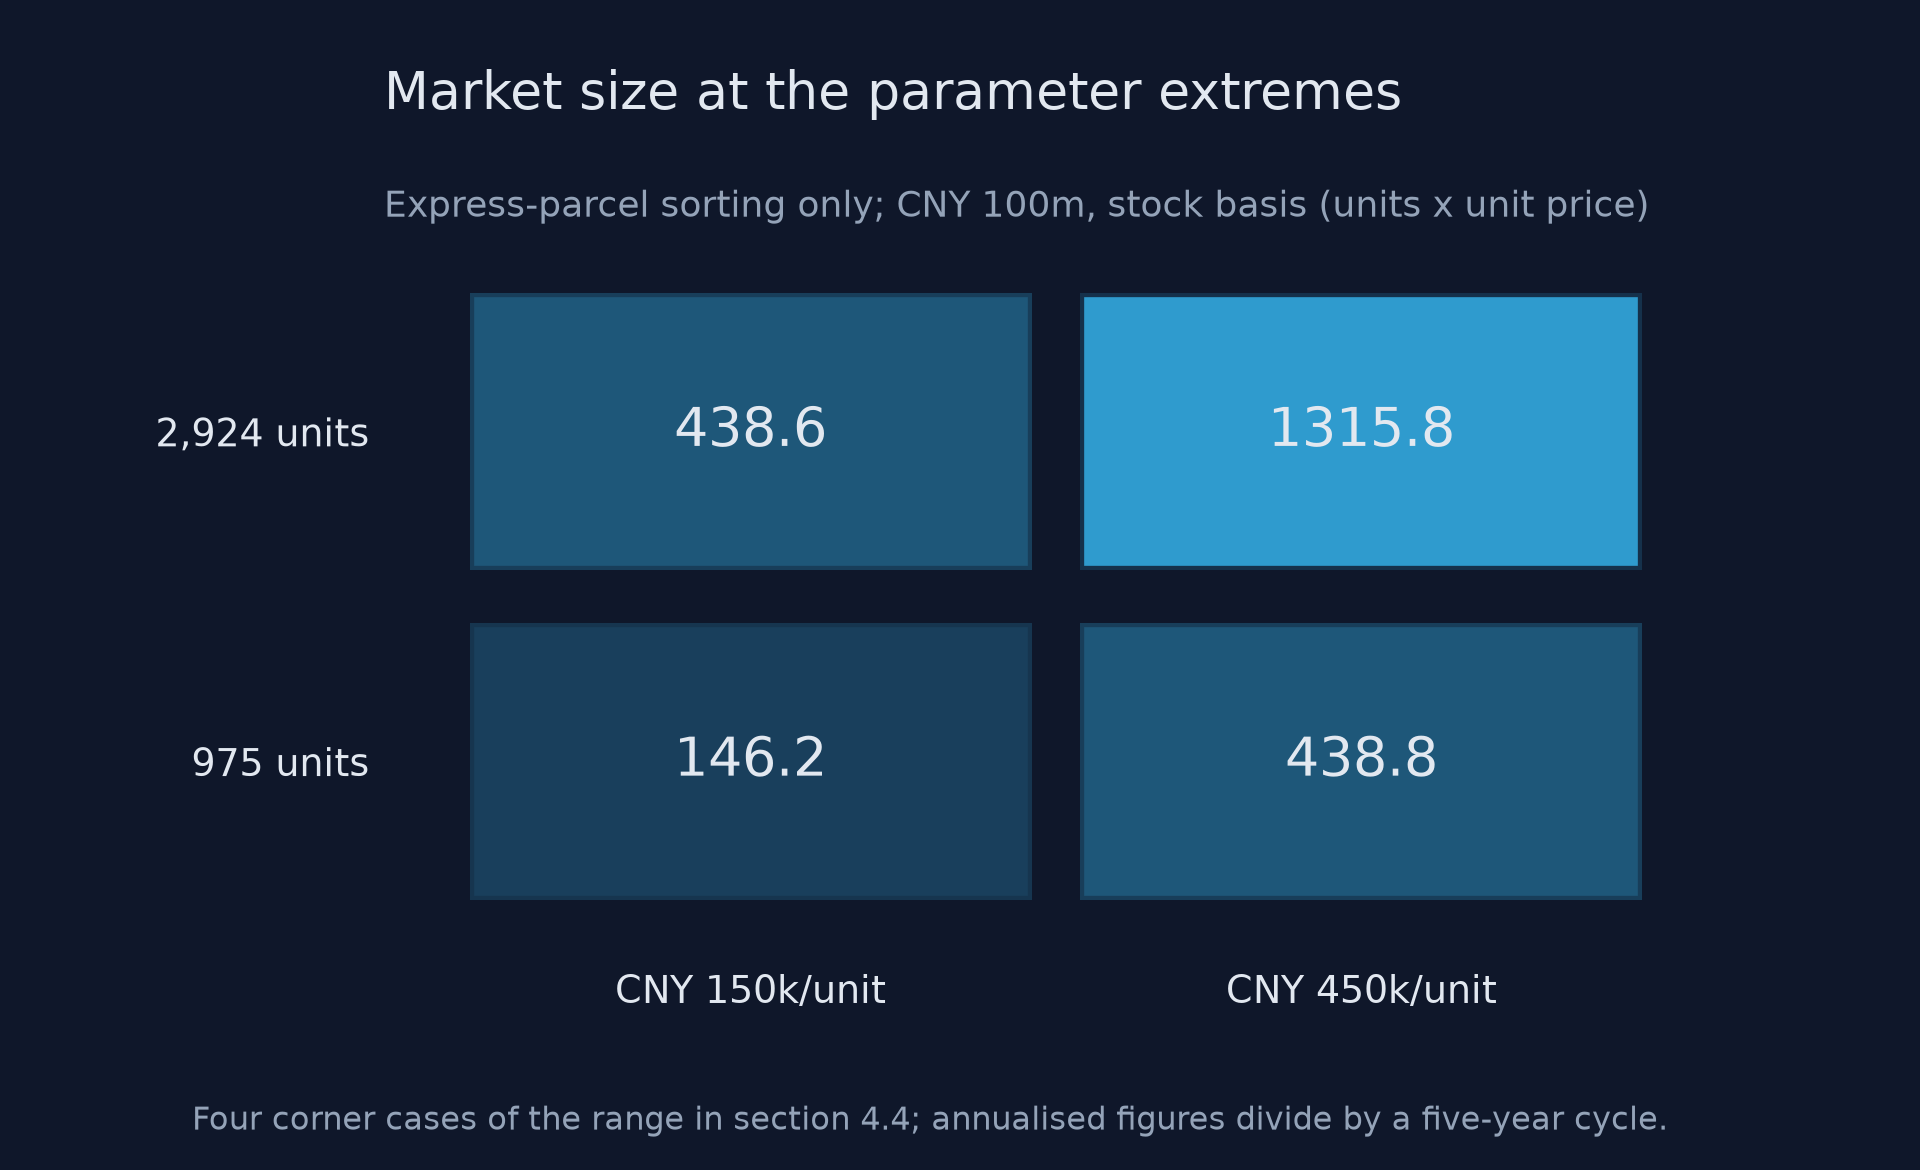
图3 台数与单价的四个端点组合对应的存量市场。来源:本站测算,参数见正文测算表。
4.5 测算结果的含义
需求节奏取决于两项条件:客户是否把该类设备写入年度采购,以及打包与供包两条工序能否复制。判断阈值在 4.3 已给出,设备效率需达到或超过熟练工的每小时 1200 件,并能在夜间连续作业,才具备进入采购清单的条件。上述测算表明,第二条收入来源具有必要性。快递分拣子场景的当期本体市场规模处于个位数至十余亿元区间,单一场景的整机收入难以支撑该公司八轮融资所形成的资本结构,自制零部件因此需要体外客户,灵巧手外销的动因建立在同一结构之上,可由测算复算。
五、客户与交付:甲方、股东与同层买家
5.1 下游客户的双重身份
物流侧可点名的客户为两家:中国邮政与顺丰集团。公司口径称两家已在华南、华东等 5 个省市 10 余个物流中心投入使用,2026 年双十一是首次全量洪峰考验17融资超 40 亿,清华教授造的机器人,去顺丰打工了点击查看文末条目 →10星动纪元自研具身分拣机器人落地十余个物流中心,分拣峰值达 1500 件每小时点击查看文末条目 →。
该客户关系表明身份重叠的存在,顺丰集团领投了 2026 年 4 月超过 2 亿美元的一轮融资6顶级风投加产业资本加国资,组团投机器人点击查看文末条目 →,席悦公开表示,公司多位股东在成为股东之前即为客户,客户投资是该公司股权结构的一个特征29对话星动纪元席悦:最看好机器人在工业场景的应用点击查看文末条目 →。采购方与股东身份重合的后果是双向的:订单确定性高于一般初创公司,议价权则留在客户一侧。
5.2 同层客户结构
同层买家的存在是该位置区别于同业的另一项特征。已公开的外部采用方共五家:Skild AI、Rainbow Robotics、Extend Robotics、Discover Robotics 与 Humanoid AI 的 HMND 0118星动纪元两个月融资 25 亿,国资组团入场点击查看文末条目 →31星动纪元两个月融资 25 亿点击查看文末条目 →,其中 Skild AI 的采用有单独公开稿30Skild AI 选用星动纪元全直驱五指灵巧手 XHAND1点击查看文末条目 →。买家分为两类:Rainbow Robotics 与 Humanoid AI 属整机厂商,与星动纪元在中游直接竞争;Skild AI 属具身模型公司,不涉整机制造。
买家结构决定交易性质:面向模型公司销售的是数据采集与算法验证载体,需求集中于自由度高与触觉信号可复现;面向整机厂商销售的是整机缺失的末端执行器,需求集中于交付周期与批量一致性。两类需求对应不同的产品版本与定价方式。
5.3 交付数量的披露口径
交付数量在公开材料中呈现为三个台阶:2025 年试点阶段十余台,2026 年 5 月底上百台,2026 年 11 月公司口径「数百台」25星动纪元携具身智能物流方案亮相 CeMAT ASIA 2026点击查看文末条目 →。三个数字并不属于同一口径,分别来自现场实测、记者采访与展会自述,引用时须各自标注时点与出处(图 4)。
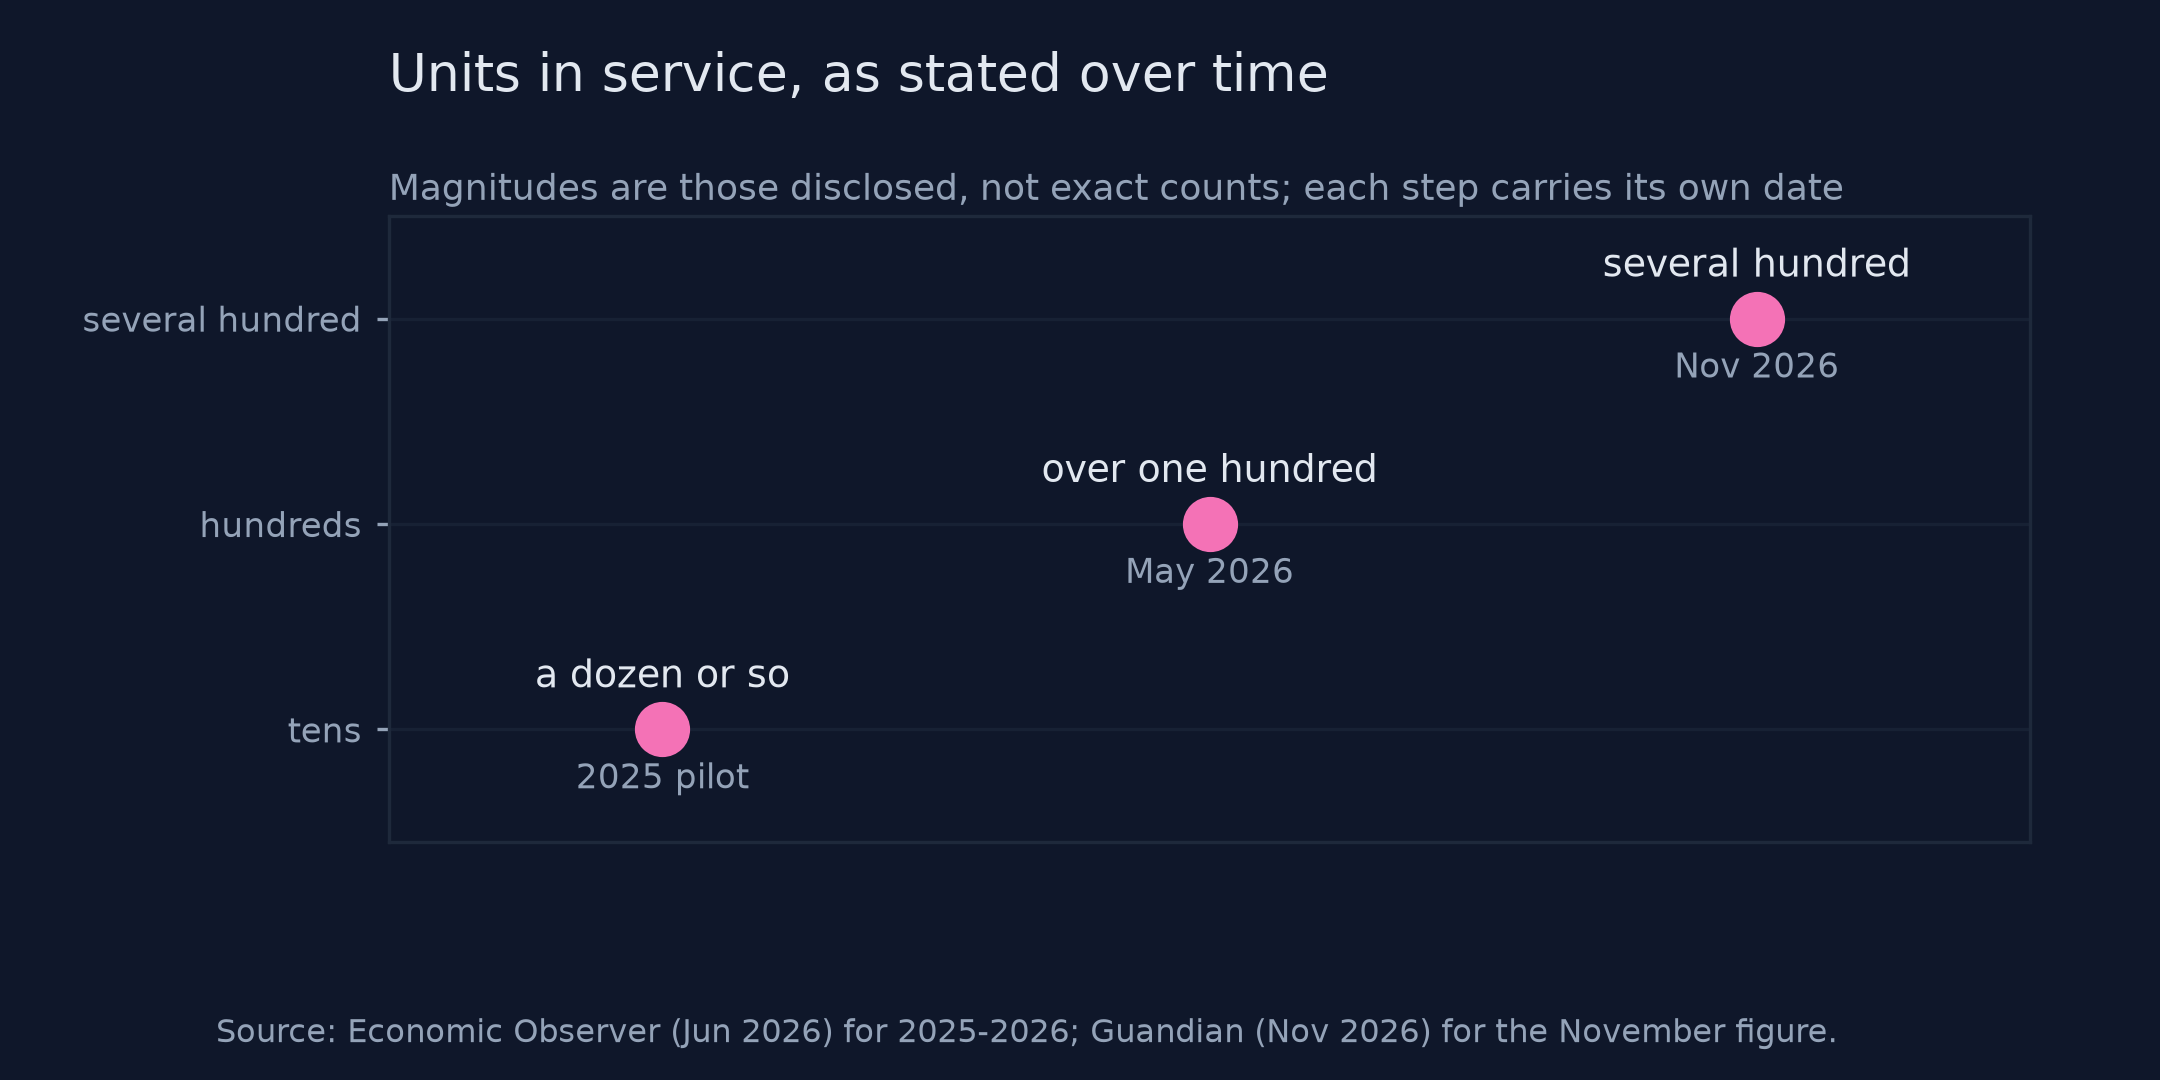
图4 交付数量的三个台阶,均为公司口径,按量级表述。来源:经济观察报、观点网。
5.4 一处反向证据
2026 年 6 月,中国邮政广州邮区中心引入的具身机器人分拣员每小时供件最高 1200 件,该设备的供应商为另一家企业,中国邮政官网转载的报道点名的是该企业33新华网:机器人分拣员上岗,科技赋能邮政物流点击查看文末条目 →。这一事实说明邮政侧采购已进入多供应商并行比选阶段,星动纪元并不是唯一供方,其份额将随比价与对标结果变动。
六、供应链:自制范围与外部约束
6.1 自制范围
该公司自述硬件自研率超过 95%,覆盖电机、驱动器、减速器4曝星动纪元拟赴港 IPO,最高募资 10 亿美元点击查看文末条目 →与控制器、关节模组、灵巧手4511 月具身智能:35 笔融资近半过亿点击查看文末条目 →,外采部分为少量基础元器件9机器人同事,开始撑起物流中心的夜班点击查看文末条目 →。该表述与参数页信息一致:L7 的算力配置为 80 TOPS 的 X86 平台加 275 TOPS 的 Orin 平台1星动 L7 产品页点击查看文末条目 →,其中 275 TOPS 对应英伟达 Jetson AGX Orin 模组的公开规格,属外购件;3D 激光雷达、深度相机与电池同样外购,供应商均未披露。
6.2 外购环节与约束
外购部分价值占比低而支配作用强。算力模组决定模型能否在机端运行,激光雷达与深度相机决定感知边界,电池决定连续作业时长;三者的供应方均在公司体外,且不属于可随时替换的通用件。
自制比例与议价能力呈反向关系,该公司将 95% 的价值环节纳入体内后,剩余 5% 的供应商选择空间相应收窄,原因在于整机其余部分的设计已围绕既有模组展开,替换成本落在整机层面而非零件层面,据此可以检验:若出现仅替换单一模组即可适配的第三方方案,这一结构判断需要下修。
七、竞争格局:同层结构与价格趋势
7.1 同层竞争的三层结构
同一位置上的竞争以灵心巧手为代表。该公司为纯零部件供应商,产品覆盖直驱、连杆与腱绳三条技术路线,36氪转述路透社报道其新一轮融资目标估值达 60 亿美元34要价 400 亿的灵心巧手,估值比市场规模还大点击查看文末条目 →。与其相比,星动纪元的差异落在整机业务的存在上。
整机同场的竞争者包括极智嘉与 Figure。极智嘉于 2026 年 2 月发布首款人形通用仓储机器人 Gino 142极智嘉发布全球首款人形通用仓储机器人点击查看文末条目 →,同年 11 月在亚洲物流展展出42极智嘉发布全球首款人形通用仓储机器人点击查看文末条目 →;Figure 在物流分拣中心进行过长时间直播验证,星动纪元联合创始人在公开访谈中以 Figure 的连续工作时长对标自家硬件9机器人同事,开始撑起物流中心的夜班点击查看文末条目 →。Figure 披露的验证数据为三台设备连续 200 小时分拣约 24.96 万件,折算单台每小时约 416 件43Figure 机器人结束工厂作业直播,无故障工作 200 小时点击查看文末条目 →,与星动纪元的 1500 件属不同口径,仅可作方向性对照。
再往外一层是本体厂商,宇树、智元与优必选的手部产品均为自研自用,与星动纪元在中游形成订单竞争,在上游不构成买卖关系。第五章列出的两家同层买家(Rainbow Robotics 与 Humanoid AI)同时属于这一层,既是客户也是整机竞争者。
7.2 赛道分层与价格趋势
该位置的张力来自赛道的分类本身。36氪按业务属性把 47 家灵巧手公司分为本体派 15 家与供应商派 32 家,星动纪元被划入本体派,理由是灵巧手主要用于自有整机8本体派与供应商派:灵巧手赛道 2026 年融资深度观察点击查看文末条目 →。同一份调研指出,本体厂商自研灵巧手已成为整机厂的准入门槛,而触觉传感器、微型电机、精密丝杠等底层零部件仍高度依赖外采8本体派与供应商派:灵巧手赛道 2026 年融资深度观察点击查看文末条目 →。按这一分类,星动纪元同时落在两派之内:手部自研自用,同时向同层供货。
价格趋势意味着该位置可保留的毛利空间正在收窄,谐波减速器均价两年内下跌近 30%,行星滚柱丝杠量产价降至 499 元,灵巧手从百万元级降至数千元级36钱,全被供应链抢了点击查看文末条目 →。零部件标准化程度提高后,自制形成的成本优势将被行业价格下行抵消,可保留的部分转向工艺与数据,产能不在其中。
八、资本与财务:八轮融资与缺失的收入口径
8.1 缺失的收入口径
该公司未披露营收、毛利、净利与现金流数据。公开材料中与收入相关的数字只有订单与交付两类:媒体转述的公司口径为截至 2025 年 11 月总订单突破 5 亿元7星动纪元完成近 10 亿元融资,总订单破 5 亿元点击查看文末条目 →,以及公司计划自 2026 年第二季度起千台级交付17融资超 40 亿,清华教授造的机器人,去顺丰打工了点击查看文末条目 →。订单与收入、计划交付与实际交付均属不同科目,两组数字并不构成财务判断的依据。
8.2 八轮融资的结构变化
公开可对应的八轮融资中,投资方结构的变化比金额更具信息量。种子轮由世纪金源领投、图灵创投跟投,天使轮与 Pre-A 轮由财务机构主导,联想创投、清控天诚、清流资本、元璟资本与阿里巴巴先后进入;2025 年 A 轮与 A+ 轮引入产业方,海尔资本、鼎晖 VGC 与吉利资本领投;2026 年三轮中,三星、新加坡电信、顺丰集团与诚通基金依次进入(其中 3 月一轮公司称战略轮,天眼查口径记为 B 轮),其中诚通基金为国家级国资运营公司首次投资具身智能整机企业18星动纪元两个月融资 25 亿,国资组团入场点击查看文末条目 →19星动纪元完成超亿元天使轮融资点击查看文末条目 →3710 亿,诚通基金领投,星动纪元再获融资点击查看文末条目 →。
投资方结构的变化与资本需求相对应。零部件产线与整机交付两条线同时推进,所需现金超出单一场景产能扩张的量级,八轮融资对应的是两条线同时搭建,单场景扩张无法解释这一节奏,这一点决定了融资用途的判断只能停留在推断层面(图 5)。
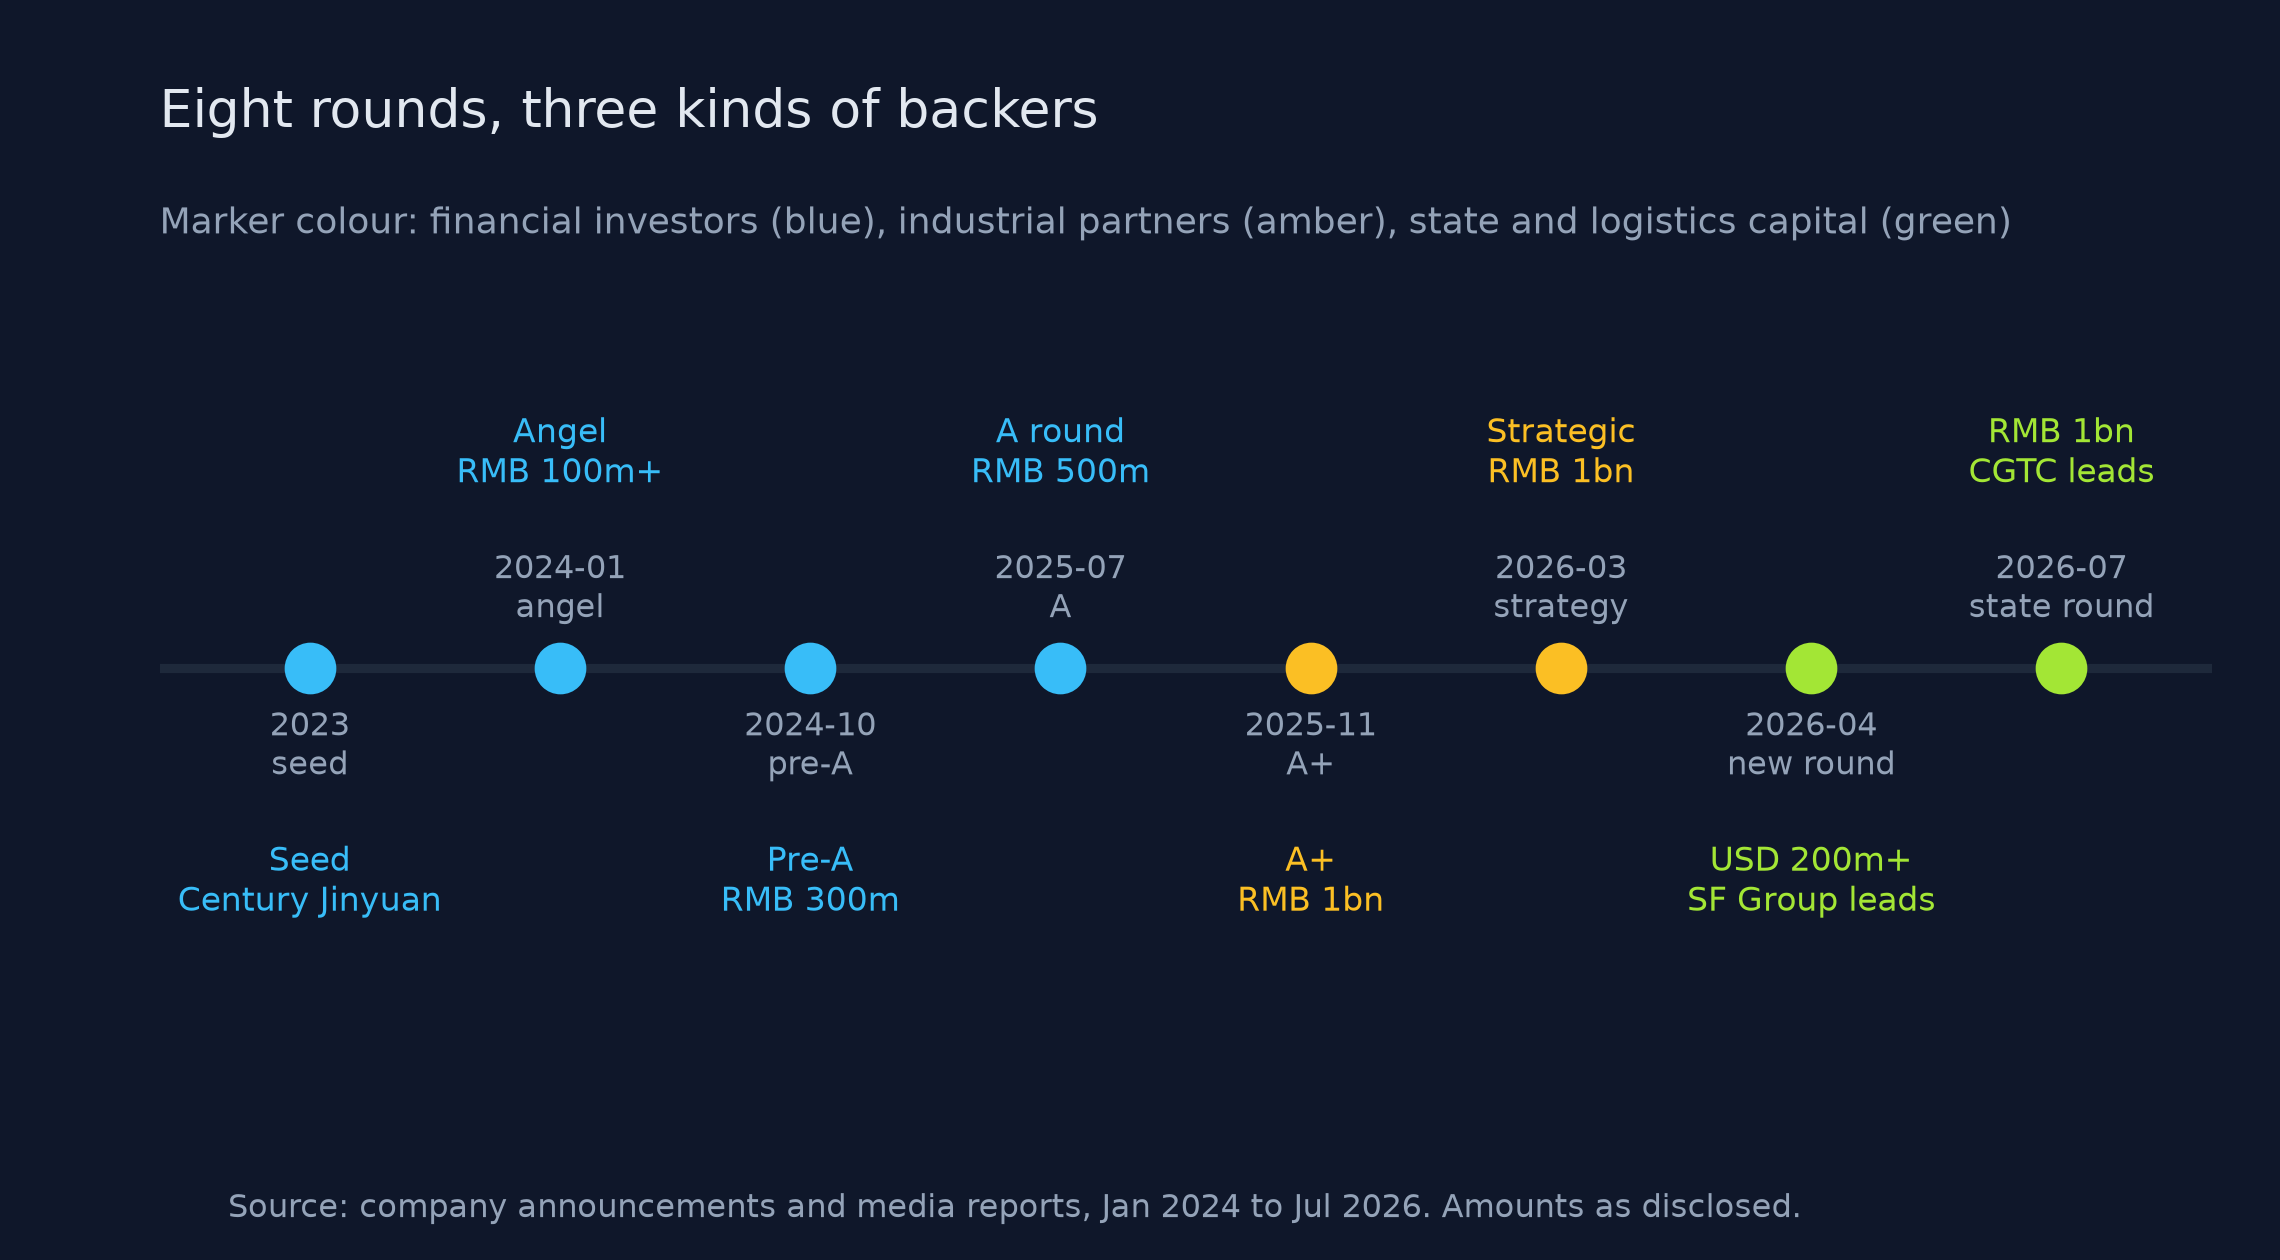
图5 八轮融资与投资方结构的三段变化。来源:公司公告与媒体报道。
8.3 上市表述的三种来源
关于上市,公开材料中存在三种不完全一致的表述,并列如下。
创始人一侧的表述出现在 2026 年 3 月 25 日,陈建宇在博鳌亚洲论坛回应上市计划时表示,具体尚不方便透露,但是有计划38星动纪元陈建宇谈上市计划点击查看文末条目 →。
媒体侧的表述出现在 2026 年 8 月 17 日,彭博社报道称,该公司正与顾问推进赴港上市筹备,目标募资 8 亿至 10 亿美元,该报道未点名消息来源39星动纪元据报考虑赴港 IPO,拟募资最多 10 亿美元点击查看文末条目 →。
公司一侧的回应出现在 2026 年 8 月,公司相关人士接受采访时口头表示「消息不实」,此后未就该事项正式置评40IPO 速递:人形机器人资本化升温,逐际动力与星动纪元被传冲刺港股点击查看文末条目 →。
此外有一项程序性事实:香港交易所披露易的公开渠道至今未见该公司申报文件,而特专科技企业可采用保密递表机制,申报阶段材料不对外公开,公开渠道无记录不等于未申报46人形机器人资本化升温,逐际动力、星动纪元被传冲刺港股点击查看文末条目 →。三项表述并置后,可确证的仅为股改与人事变更两项已发生事项。
8.4 估值与倍数
公司口径的估值为「破百亿」,对应 2026 年 3 月一轮,此后两轮未再公布投后估值5估值破百亿,星动纪元完成 10 亿元战略融资点击查看文末条目 →。第三方排名稿件反算的具体数字并不作为依据。由于收入口径缺失,估值倍数无法计算;这一空缺表明,所有围绕其定价的讨论目前均缺一个必要的分母。
九、可替代性:替换成本的构成
9.1 替换成本的构成
客户更换设备需承担四项成本:设备折旧、仓内工艺适配、模型与数据资产迁移、备件与售后。四项中有三项与产业位置直接相关,分别指向构型匹配、数据归属与零件来源。
9.2 降低替换成本的两项事实
同一链条上存在两项降低替换成本的事实。其一,同一家物流企业在星动纪元进场前已邀请三家人形机器人公司进行现场验证,一个月比选后确定合作方9机器人同事,开始撑起物流中心的夜班点击查看文末条目 →,说明该客户的采购流程本身具备可比性。其二,中国邮政另一处场地的分拣机器人由别家供货(见 5.4)33新华网:机器人分拣员上岗,科技赋能邮政物流点击查看文末条目 →,说明同一客户在不同场地使用不同供方。
两项事实并置表明,替换成本存在,但不构成锁定。该位置的黏性主要来自数据,客户更换设备需重新适配工艺,更换供应商需重新积累现场数据,后者代价高于前者,这一差别决定了替换决策的方向。
十、变量:四条可观察信号
10.1 外销客户结构
灵巧手外销客户的构成是最直接的一条信号。若新增客户仍以整机厂商与模型公司为主,「同层供给」判断维持;若转为研究机构的零星采购,该判断需下修。当前名单覆盖整机厂商与模型公司两类买家,方向比数量更能说明问题。
10.2 自制率的第三方核验
自制件占整机物料成本的比例能否被第三方独立核出,同样值得观察。当前仅有公司口径的 95%,供应链侧尚无独立核验。该比例一旦被拆解,两个环节自制对应的毛利与资本开支均需重新定价。
10.3 工序复制的速度
打包与供包两条工序是否出现独立的时间序列,是另一项观察点。当前仅有展会的静态表述,供包峰值超过每小时 1500 件32星动纪元:今年公司具身智能机器人解决方案将在物流场景批量出货点击查看文末条目 →,尚无爬坡曲线。若一年之后仍仅有静态数字,说明第三条工序的复制速度低于「一机通用」的表述。
10.4 客户侧的确认
客户是否在定期报告中提及该类设备,是最后一项观察点。顺丰控股 2026 年半年报与两场投资者关系活动记录表已定位到文件,原文尚未取回;若后续出现具名或计量表述,效率数字才可能获得客户侧交叉验证。
四条信号指向同一结构:10.1 检验手能否被外部生态持续选型,10.3 检验整机能否被客户重复采购,10.1 与 10.2 合并检验模型能否把手采集的数据转化为现场效率,10.4 提供客户侧的外部校验。四者之中任一失效,两个位置的重合关系不再成立,该公司与同层本体厂趋于同构。